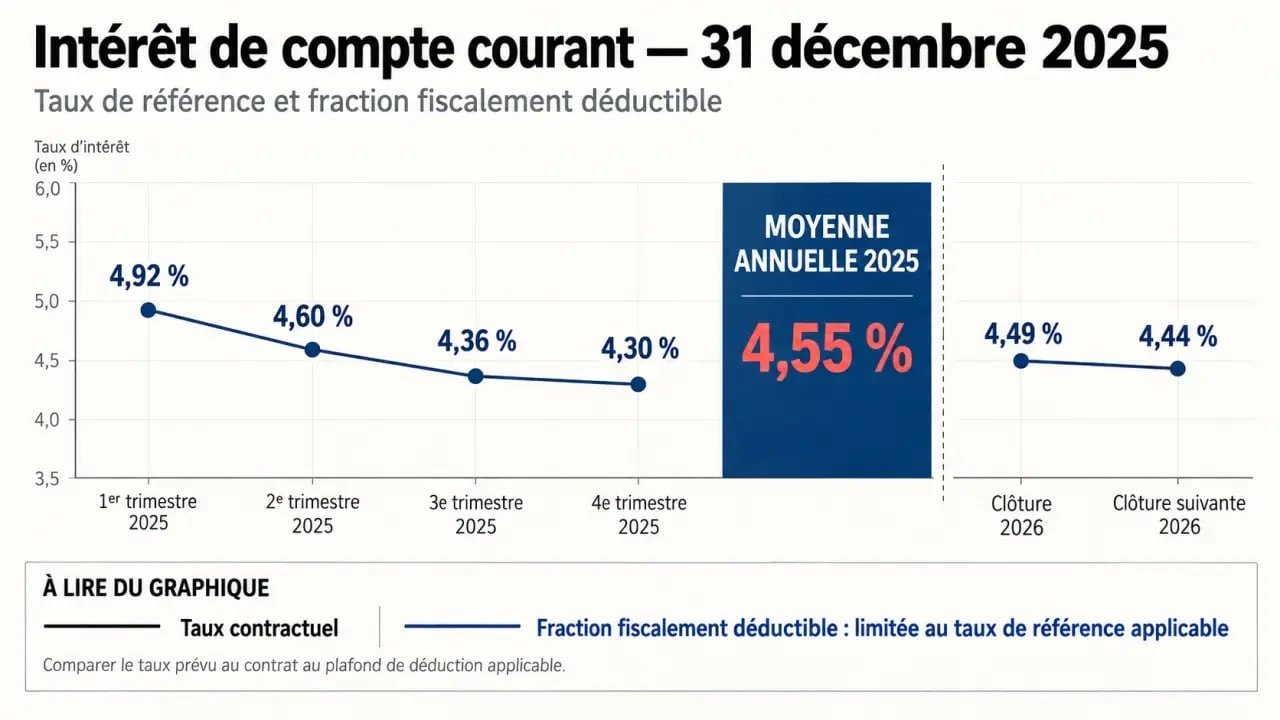
Pour un exercice de douze mois clos le 31 décembre 2025, le taux maximal d’intérêt fiscalement déductible au titre d’un compte courant d’associé est de 4,55 %. La société peut prévoir un taux supérieur avec l’associé prêteur, mais la fraction qui dépasse ce plafond ne réduit pas son résultat imposable. Elle doit faire l’objet d’une réintégration extra-comptable.
Le taux applicable à une clôture au 31 décembre 2025
Le taux de 4,55 % concerne les exercices de douze mois clos entre le 31 décembre 2025 et le 30 janvier 2026. Il s’agit du plafond fiscal de déduction des intérêts servis aux associés ou aux dirigeants qui ont laissé des fonds à la disposition de leur société par l’intermédiaire d’un compte courant.
| Période ou date de clôture | Taux de référence | Utilisation |
|---|---|---|
| Exercice clos entre le 31 décembre 2025 et le 30 janvier 2026 | 4,55 % | Plafond d’intérêts déductibles pour un exercice de 12 mois |
| Exercice clos entre le 31 janvier et le 27 février 2026 | 4,49 % | Taux de référence applicable à cette période de clôture |
| Exercice clos entre le 28 février et le 30 mars 2026 | 4,44 % | Taux de référence applicable à cette période de clôture |
| Exercice clos le 31 décembre 2024 | 5,75 % | Point de comparaison historique |
Le taux applicable au 31 décembre 2025 diminue donc par rapport aux 5,75 % retenus pour une clôture au 31 décembre 2024. Cette baisse ne remet pas en cause la liberté contractuelle des parties. Elle limite uniquement la part des intérêts que la société peut déduire de son résultat fiscal.
Comprendre ce que rémunère le compte courant d’associé
Un compte courant d’associé correspond à une avance consentie à la société ou à une somme que l’associé choisit de laisser temporairement à sa disposition. Il peut résulter d’un versement en trésorerie, du non-remboursement d’une dépense avancée ou encore d’une rémunération laissée en compte. L’associé devient alors créancier de la société.
Cette dette figure au passif du bilan. Contrairement à un apport au capital, elle n’augmente pas les capitaux propres et a vocation à être remboursée selon les modalités prévues. Les statuts ou, plus souvent, une convention de compte courant peuvent préciser la durée de l’avance, les conditions de remboursement et sa rémunération.
Un taux contractuel n’est pas automatiquement un taux déductible
La société et le prêteur peuvent prévoir des intérêts pour rémunérer l’immobilisation des fonds. Il faut toutefois distinguer le taux fixé par convention, le montant comptabilisé en charge financière et le montant admis en déduction fiscale. Ces trois montants coïncident lorsque le taux conventionnel reste inférieur ou égal au plafond. Au-delà, la charge existe en comptabilité, mais sa fraction excédentaire devient non déductible fiscalement.
Le compte courant peut aussi masquer une situation de trésorerie fragile lorsque l’entreprise dépend durablement des avances d’un associé. Avant de fixer une rémunération, il est utile d’examiner le rythme réel des flux, les possibilités de remboursement et la dépendance de l’entreprise à ce financement. Une convention prévoyant des échéances, un préavis ou une subordination du remboursement précise à la fois le risque de liquidité et le coût fiscal des intérêts.
Pourquoi le plafond est fixé à 4,55 %
Le taux de référence repose sur la moyenne annuelle des taux effectifs moyens pratiqués par les établissements de crédit pour des prêts à taux variable consentis aux entreprises, d’une durée initiale supérieure à deux ans. Cette référence, souvent désignée par l’abréviation TMP, rapproche la rémunération déductible d’un coût de financement observé sur le marché.
Pour l’année 2025, les taux trimestriels retenus sont les suivants :
| Trimestre 2025 | Taux effectif moyen |
|---|---|
| 1er trimestre | 4,92 % |
| 2e trimestre | 4,60 % |
| 3e trimestre | 4,36 % |
| 4e trimestre | 4,30 % |
Pour un exercice aligné sur l’année civile, la moyenne de ces quatre taux conduit à 4,55 %. Le calcul est donc lié à la date de clôture de l’exercice. Le plafond ne dépend ni de la date à laquelle les fonds ont été versés ni de celle du paiement effectif des intérêts.
Le cas d’un exercice décalé ou d’une durée inhabituelle
Un exercice qui ne compte pas exactement douze mois ou qui ne se clôt pas le 31 décembre ne relève pas nécessairement du taux de 4,55 %. Le calcul doit tenir compte de sa durée et des trimestres civils couverts, selon les modalités précisées par le BOFiP. Un exercice de neuf, quinze ou dix-huit mois demande donc un calcul spécifique. Reprendre mécaniquement le taux d’une clôture annuelle peut entraîner une erreur de déduction.
Il faut d’abord identifier la date d’ouverture, la date de clôture et les taux trimestriels concernés. Le taux applicable aux clôtures comprises entre le 31 janvier et le 27 février 2026 est de 4,49 %. Il passe ensuite à 4,44 % pour les clôtures allant du 28 février au 30 mars 2026. La durée de l’exercice doit également être prise en compte lorsque celui-ci est inférieur ou supérieur à douze mois.
Les conditions à vérifier avant de déduire les intérêts
Le respect du taux de référence ne suffit pas. Les règles de déduction des intérêts de comptes courants, prévues notamment par les articles 39 et 212 du Code général des impôts, exigent que le capital de la société soit entièrement libéré. Si cette condition n’est pas remplie, les intérêts ne bénéficient pas de la déduction attendue, même lorsque le taux appliqué est inférieur ou égal à 4,55 %.
- Vérifier que l’avance est réelle, identifiable et inscrite au passif du bilan ;
- Conserver la convention ou la décision qui fixe le principe de la rémunération et son taux ;
- Contrôler la libération intégrale du capital social ;
- Calculer les intérêts selon le solde réellement mis à disposition et la période concernée ;
- Comparer le taux conventionnel au plafond applicable à la date de clôture ;
- Examiner chaque compte courant séparément.
Pas de compensation entre les associés
Le contrôle s’effectue compte courant par compte courant. Une société ne peut pas compenser les intérêts excédentaires servis à un associé avec une rémunération inférieure au plafond versée à un autre associé. Il faut donc documenter séparément les soldes, les taux et les périodes de chaque créance, y compris lorsque les avances sont consenties par une holding, un dirigeant ou plusieurs associés.
Calculer et traiter la fraction non déductible
Pour une clôture au 31 décembre 2025, prenons une avance constante de 100 000 € rémunérée à 6 % sur l’année. Les intérêts comptabilisés s’élèvent à 6 000 €. Avec un plafond de 4,55 %, la part fiscalement déductible atteint 4 550 €. La différence, soit 1 450 €, reste une charge en comptabilité, mais doit être ajoutée au résultat fiscal par une réintégration extra-comptable.
Le calcul doit être adapté lorsque le solde du compte courant varie pendant l’exercice. Les versements, remboursements ou intérêts capitalisés modifient la base de calcul. Un suivi par date de mouvement permet d’éviter de rémunérer des fonds qui n’ont pas été réellement disponibles pendant toute la période.
La vérification repose sur plusieurs éléments cohérents : une créance justifiée, un taux prévu, un capital entièrement libéré, un plafond correctement identifié et une réintégration de l’excédent lorsque cela est nécessaire. Pour un exercice clos le 31 décembre 2025, le taux maximal fiscalement déductible à retenir est bien de 4,55 %.