Un parent ou un proche vient de décéder, et son compte bancaire est déjà bloqué. La question se pose alors très vite : faut-il obligatoirement passer par un notaire pour récupérer cet argent, ou existe-t-il une voie plus directe ? La réponse dépend presque entièrement de la composition du patrimoine et du montant en jeu. Quand la succession se limite à des comptes bancaires, sans bien immobilier ni complication particulière, une procédure simplifiée existe auprès de la banque. Voici comment elle fonctionne, ce qu’elle exige, et à partir de quand elle cesse d’être suffisante.
Peut-on vraiment débloquer un compte bancaire sans notaire ?
Oui, dans certaines situations, les héritiers peuvent obtenir directement de la banque le transfert des sommes présentes sur les comptes du défunt, sans acte notarié. Cette possibilité repose sur un principe simple : en dessous d’un certain montant et en l’absence de complexité successorale, la loi permet de justifier sa qualité d’héritier par une attestation signée plutôt que par un acte de notoriété établi devant notaire. C’est cette attestation qui autorise la banque à procéder au virement.
Le seuil qui autorise la banque à agir seule
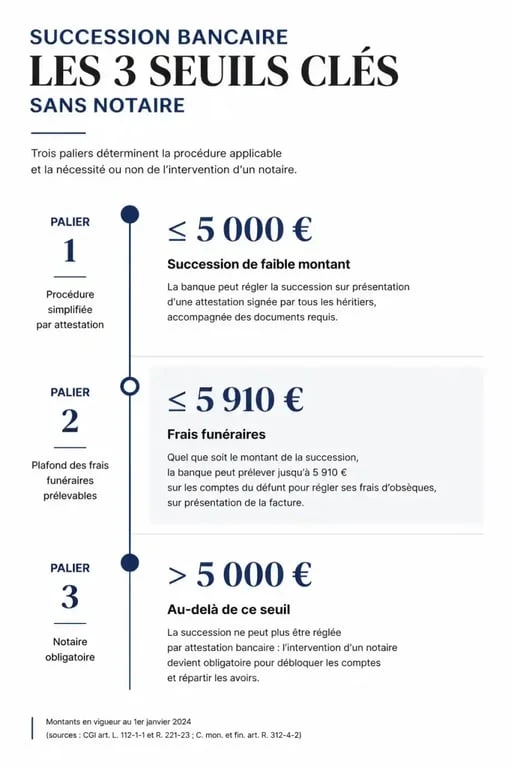
Dans la pratique, un seuil de l’ordre de 5 000 € par établissement bancaire est généralement retenu pour permettre à la banque de débloquer les fonds sur simple présentation d’une attestation des héritiers, sans acte de notoriété notarié. Ce chiffre n’est cependant pas figé : il évolue par voie réglementaire et peut varier légèrement selon les sources consultées. Avant d’engager une démarche, il est donc indispensable de vérifier le montant exact en vigueur auprès de sa banque ou d’une source officielle, plutôt que de se fier à un chiffre trouvé en ligne il y a plusieurs mois.
Ce que ce seuil ne couvre pas
Ce seuil s’apprécie par établissement, mais aussi au regard de l’ensemble de l’actif successoral connu au moment de la demande. S’il existe un bien immobilier, même modeste, la procédure simplifiée bancaire ne suffit plus : la transmission d’un bien immobilier nécessite une publicité foncière que seul un acte notarié peut produire. De même, un contrat d’assurance-vie ne rentre généralement pas dans ce calcul : il se dénoue directement auprès de l’assureur, selon la clause bénéficiaire désignée, et suit une logique distincte de celle du compte bancaire classique.
Les documents à réunir avant de contacter la banque
Une fois la banque informée du décès, le compte individuel est automatiquement bloqué. Pour débloquer les fonds, elle demandera un dossier complet, dont l’absence d’une seule pièce peut retarder tout le processus de plusieurs semaines.
Prouver la qualité d’héritier
L’acte de décès est le point de départ obligatoire, mais il ne suffit pas à lui seul. Il faut ensuite justifier qui sont les héritiers et quels sont leurs droits respectifs. Selon la situation, cette preuve peut prendre la forme d’un certificat d’hérédité délivré en mairie pour les cas les plus simples, ou d’une attestation dévolutive établie par un notaire lorsque la filiation ou la répartition est moins évidente. Ces documents ne sont pas interchangeables : mieux vaut demander directement à la banque quelle pièce précise elle attend, plutôt que de se présenter avec le mauvais justificatif.
L’attestation signée par tous les héritiers
En dessous du seuil de procédure simplifiée, la banque accepte en général une attestation signée conjointement par l’ensemble des héritiers, dans laquelle ils certifient leur qualité et acceptent la répartition des fonds. Cette signature collective a son importance : si un seul héritier tarde à répondre ou refuse de signer, le dossier reste bloqué. Il faut également prévoir une pièce d’identité pour chaque héritier et un relevé d’identité bancaire pour recevoir les fonds.
Compte individuel, compte joint, compte indivis : trois sorts différents
Le type de compte détenu par le défunt change fortement la donne, et c’est souvent le point le moins bien compris par les héritiers.
Le compte joint, une fausse impression de simplicité
Contrairement à une idée répandue, un compte joint ne se bloque pas systématiquement au décès de l’un des cotitulaires : le survivant peut généralement continuer à l’utiliser. Mais cette continuité d’usage ne signifie pas que la part du défunt échappe à la succession. Cette part entre dans l’actif successoral et doit être identifiée, déclarée et partagée entre les héritiers comme n’importe quel autre avoir. Un compte indivis, lui, fonctionne différemment : il est généralement gelé dès le décès et nécessite l’accord de l’ensemble des titulaires et héritiers pour toute opération, ce qui en fait souvent la configuration la plus lente à débloquer.
Quand le notaire redevient obligatoire
Plusieurs éléments font automatiquement basculer le dossier vers un acte notarié, quelle que soit la simplicité apparente de la situation bancaire. C’est le cas dès qu’un bien immobilier figure dans le patrimoine, en présence d’un testament ou d’une donation entre époux à faire valoir, lorsque l’un des héritiers est mineur ou protégé juridiquement, ou encore lorsque les héritiers ne parviennent pas à s’accorder sur la répartition. Une succession complexe, plusieurs mariages, des enfants issus d’unions différentes, un héritier introuvable, appelle également l’intervention d’un professionnel, ne serait-ce que pour sécuriser juridiquement le partage et éviter qu’un désaccord ne dégénère en contentieux des années plus tard.
Délais, déclaration fiscale et risques à ne pas sous-estimer
Une fois le dossier complet, le rythme du déblocage dépend surtout de la banque et de la nature du compte concerné.
Combien de temps avant de voir l’argent
Dans un dossier simple et complet, le déblocage peut intervenir en quelques semaines, parfois autour d’un mois. À l’inverse, une succession réglée par acte notarié classique, notamment en présence d’un bien immobilier, s’étale plus souvent sur plusieurs mois. Ce contraste explique pourquoi la procédure bancaire simplifiée séduit les familles pressées de régler les dépenses courantes ou les frais d’obsèques : la banque peut d’ailleurs, dans une certaine limite, prélever directement sur le compte bloqué le montant des frais funéraires sur présentation de la facture, avant même la fin du règlement de la succession.
La déclaration de succession, une obligation séparée
Se passer de notaire ne dispense en rien de la déclaration de succession auprès de l’administration fiscale. Ce document doit en principe être déposé dans les six mois suivant le décès, ou dans les douze mois si celui-ci est survenu à l’étranger. Il permet de calculer les droits éventuellement dus, une fois appliqués les abattements propres à chaque lien de parenté. Beaucoup d’héritiers pensent, à tort, que l’absence de notaire les libère de toute formalité fiscale : ce n’est pas le cas, et un retard peut entraîner des pénalités.
Le compte qu’on oublie de regarder
Avant de signer l’attestation qui débloquera les fonds, il vaut la peine de reprendre chaque relevé bancaire du défunt à la loupe, poste par poste, plutôt que de se fier au solde affiché en une ligne. Un livret ouvert dans une autre agence des années plus tôt, un plan d’épargne oublié, un petit compte-titres jamais mentionné en famille : ce type d’avoir dormant existe plus souvent qu’on ne l’imagine. Le mécanisme qui s’applique en l’absence de manifestation d’un ayant droit est instructif : la banque conserve les sommes pendant trois ans avant de les transférer à la Caisse des Dépôts et Consignations, qui les garde encore vingt-sept ans, soit trente ans au total avant que l’argent ne revienne définitivement à l’État. Prendre le temps de ce passage en revue méticuleux évite de perdre une part de l’héritage, mais aussi de découvrir un actif après coup, ce qui obligerait à rouvrir un dossier que l’on croyait clos.
Les erreurs qui coûtent cher
Aller vite comporte des risques réels. Omettre une dette du défunt, ne pas mentionner un actif connu, ou répartir les fonds avant d’avoir identifié tous les héritiers peut être assimilé à un recel successoral, avec des conséquences lourdes pour celui qui en est à l’origine. Un désaccord non résolu entre héritiers, même minime au départ, peut également remettre en cause un partage déjà réalisé. Dans ces situations, mieux vaut interrompre la procédure simplifiée et solliciter un notaire ou un avocat en droit des successions plutôt que de forcer une solution rapide qui devra être défaite plus tard.