Essuyer un second refus de prêt immobilier est une épreuve déstabilisante, mais cette situation ne signifie pas l’abandon définitif de votre projet. Il est fréquent que les banques durcissent leurs conditions d’octroi, notamment en raison des recommandations du HCSF qui impose des limites strictes en matière de taux d’endettement. Comprendre pourquoi deux établissements ont écarté votre dossier est la première étape pour reprendre le contrôle de votre acquisition.
Pourquoi votre dossier a-t-il été refusé deux fois ?
Le refus d’un prêt immobilier repose rarement sur un seul élément, mais sur une accumulation de critères jugés risqués. L’analyse bancaire est rigoureuse et standardisée.
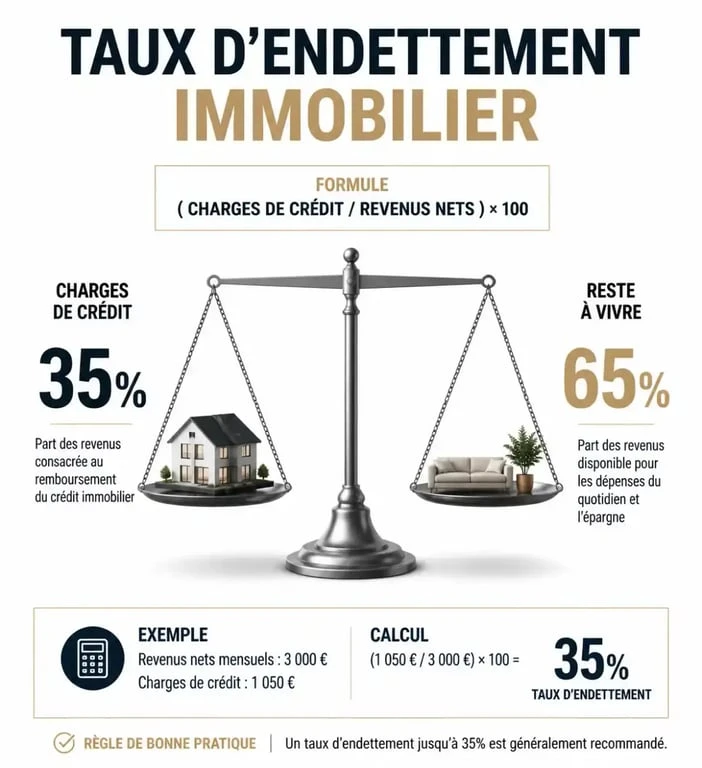
Calcul de votre taux d’endettement
Évaluez votre situation financière par rapport au seuil recommandé de 35%.
Le taux d'endettement et le reste à vivre
La règle imposée aux banques est de ne pas dépasser un taux d'endettement de 35 %, assurance emprunteur incluse. Si vos futures mensualités, ajoutées à vos charges actuelles, excèdent ce seuil, le refus est systématique. Au-delà du taux, les établissements examinent votre reste à vivre, c'est-à-dire la somme disponible une fois vos dettes payées. Un reste à vivre jugé insuffisant pour votre composition familiale est une cause majeure de blocage, même si vos revenus semblent confortables.
La gestion des comptes et la stabilité professionnelle
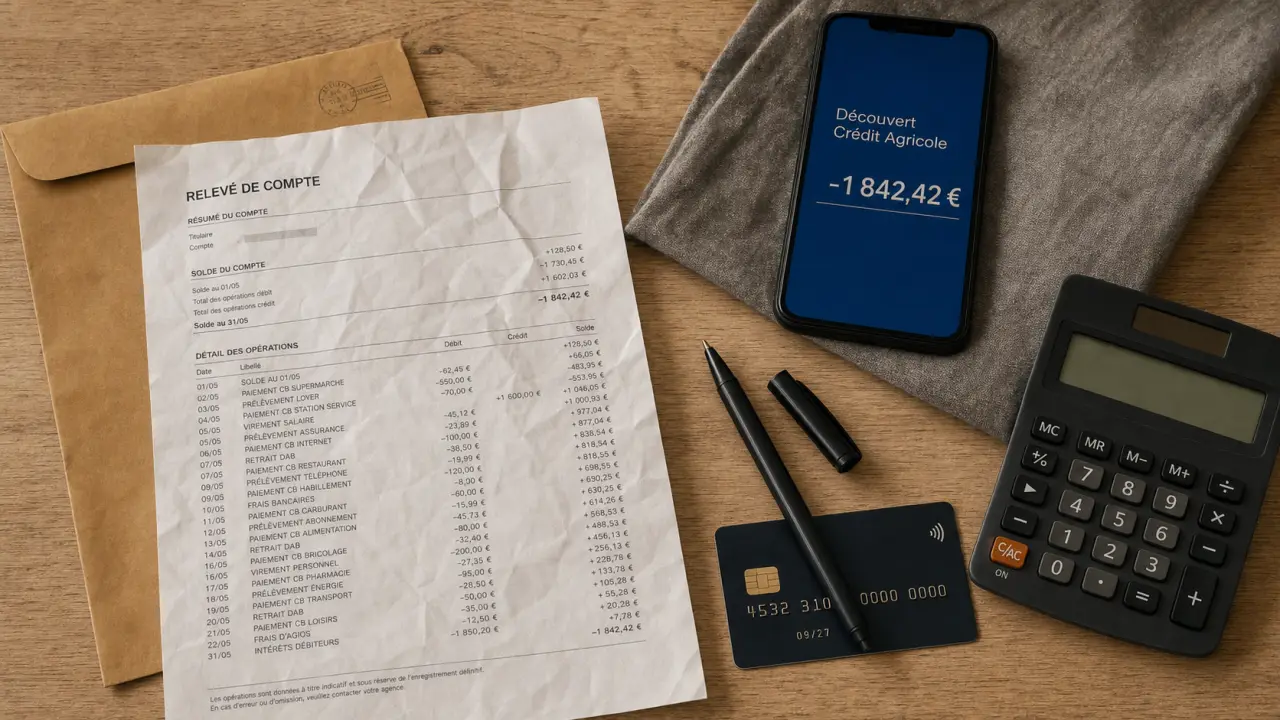
Les banques scrutent vos relevés bancaires sur les trois derniers mois. Des découverts récurrents, des frais d'impayés ou une gestion erratique sont des signaux négatifs. Par ailleurs, la stabilité de vos revenus est examinée : une période d'essai en cours, une activité professionnelle trop récente ou une part variable trop importante peuvent fragiliser votre dossier. La banque cherche à s'assurer de la pérennité de votre capacité de remboursement sur 15 ou 25 ans.
Les leviers pour renforcer votre dossier de financement
Après deux refus, il est impératif de modifier votre approche avant de solliciter une troisième banque. Un dossier identique déposé ailleurs aura statistiquement de fortes chances d'aboutir au même résultat.
Assainir ses finances et augmenter son apport
L'apport personnel est un facteur déterminant. Idéalement situé entre 10 % et 20 % du montant total de l'opération, il prouve votre capacité d'épargne et réduit le risque pour la banque. Si votre apport est limité, tentez de solder vos crédits à la consommation en cours pour faire baisser mécaniquement votre taux d'endettement. En présentant un historique de gestion vertueux sur les six derniers mois, vous changez la perception du risque de l'analyste bancaire, passant d'un dossier à risque à un profil maîtrisé.
Le rôle stratégique du courtier en crédit
Faire appel à un courtier peut changer la donne. Ce professionnel connaît les politiques internes de chaque banque et sait quel établissement privilégiera votre profil spécifique. Il ne se contente pas de déposer le dossier ; il le valorise, explique les points sensibles et négocie les conditions. Dans un contexte de refus multiples, le courtier agit comme un médiateur qui permet de présenter une réalité financière plus cohérente avec les attentes actuelles des prêteurs.
La dimension juridique : protéger votre compromis de vente
Le refus de prêt est un enjeu contractuel majeur. Votre compromis de vente comporte une condition suspensive d'obtention de prêt qui vous protège.
La condition suspensive et les justificatifs
Cette clause stipule que si vous n'obtenez pas votre crédit dans les délais impartis, la vente est annulée sans pénalité. Pour l'activer, vous devez justifier de vos démarches. Gardez les courriers ou attestations de refus émis par les banques. Ces documents sont les preuves légales que vous avez sollicité un financement conforme aux caractéristiques du bien décrites dans le compromis.
Informer le notaire et le vendeur
Dès le premier refus, informez votre notaire et le vendeur par écrit. Si le délai d'obtention du prêt arrive à échéance, ne restez pas dans le silence. Une demande de prolongation du compromis peut être négociée si vous avez bon espoir d'obtenir un financement, mais cela nécessite l'accord du vendeur. Dans le cas contraire, la condition suspensive vous permet de récupérer votre dépôt de garantie, généralement situé entre 5 % et 10 % du prix de vente.
Stratégies alternatives pour concrétiser votre projet
Si le financement classique reste bloqué, d'autres pistes permettent d'adapter votre projet à votre réalité financière.
Réviser le projet et mobiliser les prêts aidés
Parfois, il est nécessaire de revoir ses ambitions à la baisse en ciblant un bien moins coûteux ou en acceptant un allongement de la durée du prêt pour diminuer les mensualités. Renseignez-vous sur les dispositifs d'aide comme le Prêt à Taux Zéro (PTZ) ou le prêt Action Logement, selon votre éligibilité. Ces prêts aidés sont perçus par les banques comme des éléments stabilisateurs du dossier, car ils réduisent le montant total du crédit principal. Rappelez-vous qu'un accord de principe n'est pas une offre de prêt engageante ; seul le document émis par la banque après étude complète de votre dossier fait foi.