La question revient dans presque toutes les familles propriétaires : peut-on transmettre une maison sans que les héritiers n’aient à en vendre une partie pour payer les droits de succession ? La réponse tient en une nuance essentielle : on ne peut pas légalement « éviter » les droits de succession au sens strict, mais on peut les réduire fortement, voire les ramener à zéro dans certaines configurations, à condition d’anticiper. Ce sont deux choses différentes, et confondre l’une avec l’autre conduit souvent à des déceptions au moment du décès.
Comment sont réellement calculés les droits de succession sur un bien immobilier
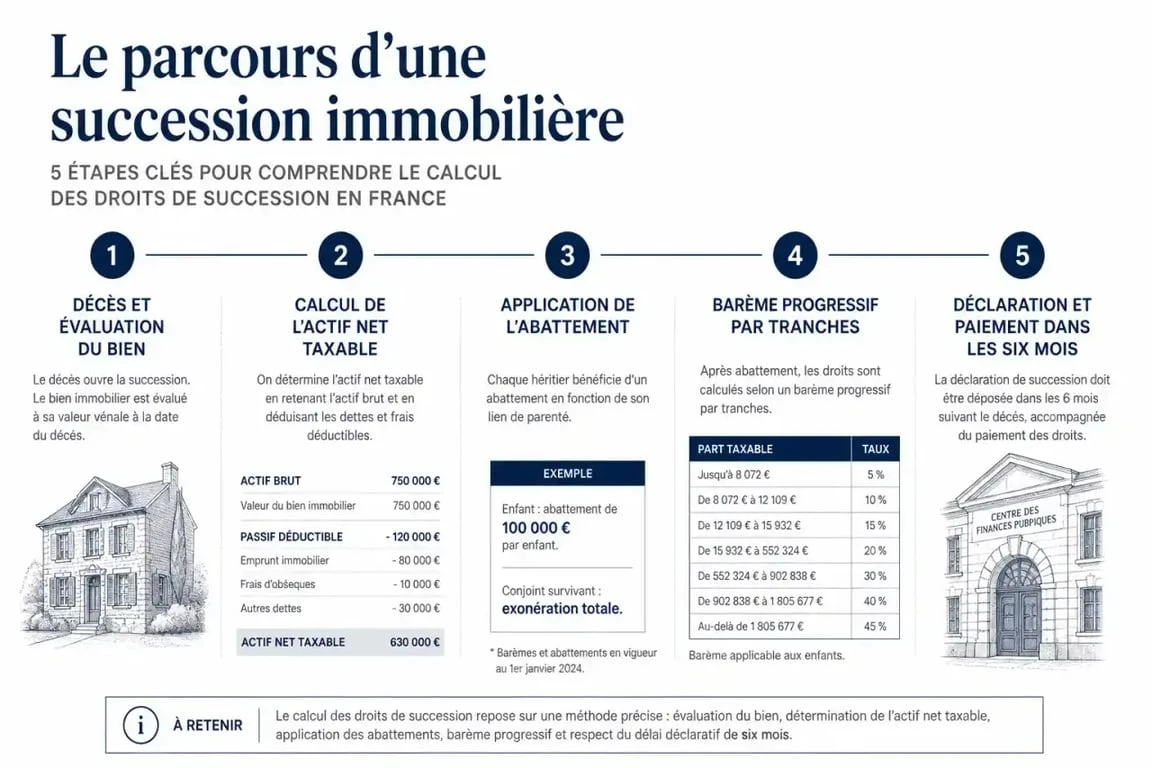
Avant de parler de solutions, il faut comprendre ce qui est taxé. Au décès, le notaire évalue la valeur vénale du bien, c’est-à-dire le prix qu’il obtiendrait sur le marché s’il était vendu au jour du décès. Cette valeur est ajoutée aux autres éléments du patrimoine pour former l’actif brut successoral, dont on retranche ensuite le passif déductible : dettes en cours, frais funéraires et certaines charges. Ce qui reste est l’actif net taxable, réparti entre les héritiers selon les règles de dévolution légale.
Calculateur des droits de succession
Note : Ce résultat est purement indicatif et ne remplace pas une consultation auprès d’un notaire. Les barèmes utilisés sont ceux en vigueur pour une transmission en ligne directe.
Chaque héritier ne paie pas sur sa part brute mais sur sa part après application d'un abattement, qui dépend du lien de parenté avec le défunt. Un enfant bénéficie d'un abattement de 100 000 €, renouvelable tous les 15 ans. Au-delà, le barème progressif s'applique par tranches, de 5 % jusqu'à 8 072 € à 45 % au-delà de 1 805 677 €, en passant par des paliers intermédiaires à 10 %, 15 %, 20 %, 30 % et 40 %. Concrètement, pour une maison de 500 000 € partagée entre deux enfants, chacun reçoit 250 000 €, dont on retranche 100 000 € d'abattement : la base taxable tombe à 150 000 € par enfant, pour des droits avoisinant 30 000 € chacun une fois le barème appliqué.
Une sous-évaluation du bien coûte plus cher qu'elle ne fait gagner
La tentation de minorer la valeur déclarée du bien pour réduire l'assiette taxable existe, mais elle expose à un redressement fiscal assorti de pénalités et d'intérêts de retard. L'administration compare systématiquement la valeur déclarée aux transactions comparables dans le secteur. Une estimation réaliste, idéalement appuyée par un professionnel de l'immobilier, reste la meilleure protection contre un contrôle a posteriori.
Qui est exonéré et qui doit simplement une déclaration allégée
Deux catégories d'héritiers échappent totalement aux droits de succession : le conjoint survivant marié et le partenaire lié par un pacte civil de solidarité. Cette exonération est automatique pour le conjoint, quel que soit le régime matrimonial. Pour le partenaire de PACS en revanche, elle ne joue que s'il a été désigné comme héritier par testament, car le PACS ne confère aucune vocation successorale légale contrairement au mariage. Sans testament, un partenaire de PACS peut être totalement exonéré fiscalement tout en n'héritant de rien, faute d'être un héritier légal. C'est l'une des confusions les plus fréquentes.
Les frères et sœurs bénéficient d'un abattement plus modeste de 15 932 €, avec une exonération totale possible sous conditions strictes de cohabitation, d'âge et de ressources. Les personnes en situation de handicap disposent, elles, d'un abattement supplémentaire de 159 325 €, cumulable avec celui lié au lien de parenté. Il faut enfin distinguer l'exonération de droits de la simple dispense de déclaration : un actif brut successoral inférieur à 50 000 € dispense les héritiers en ligne directe, le conjoint et le partenaire de PACS de déposer une déclaration, ce seuil étant abaissé à 3 000 € pour les autres bénéficiaires.
Donner de son vivant pour profiter des abattements avant qu'il ne soit trop tard
La donation reste le levier le plus direct pour alléger la fiscalité successorale, car elle permet de réutiliser l'abattement de 100 000 € par enfant tous les 15 ans. Un parent qui donne 100 000 € à chacun de ses enfants aujourd'hui, puis renouvelle l'opération quinze ans plus tard, transmet potentiellement 200 000 € par enfant en franchise totale de droits, à condition que le calendrier le permette.
Donation simple, donation-partage et donation progressive : des logiques différentes
La donation simple consiste à transmettre un bien à un héritier sans que les autres soient nécessairement traités en même temps ni de la même façon. La donation-partage, elle, répartit le patrimoine entre tous les héritiers au même moment, ce qui fige la valeur des biens au jour de la donation et évite les contestations ultérieures liées à la réévaluation. La donation progressive, enfin, consiste à fractionner la transmission d'un même bien en plusieurs actes espacés dans le temps, souvent via des parts de société, pour multiplier les abattements disponibles. Dans les trois cas, l'acte notarié est obligatoire dès lors qu'un bien immobilier est concerné.
Démembrement de propriété : conserver l'usage tout en réduisant la base taxable
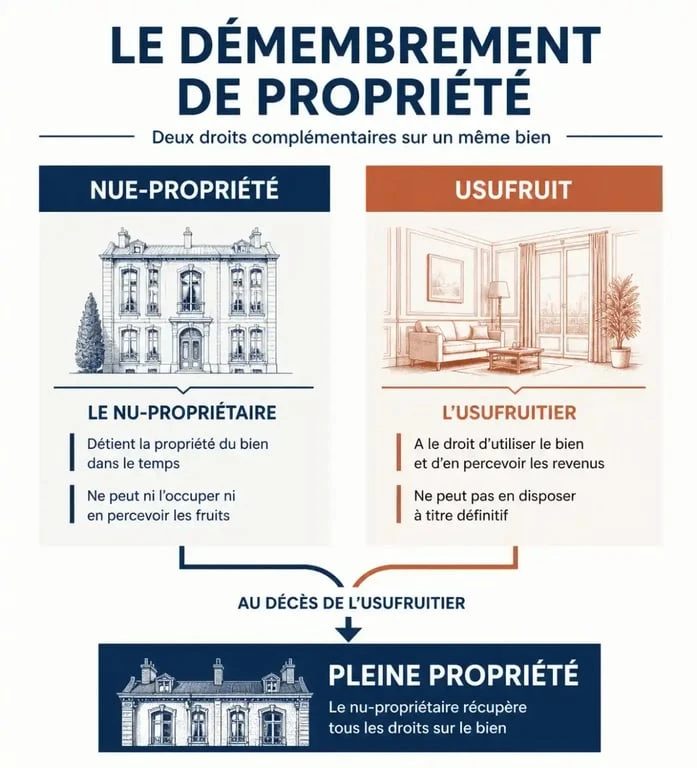
Donner la nue-propriété d'un bien tout en conservant l'usufruit est l'une des stratégies les plus utilisées par les propriétaires souhaitant continuer à habiter leur logement ou à en percevoir les revenus locatifs. La valeur taxable de la nue-propriété donnée dépend de l'âge du donateur au moment de l'acte : plus le donateur est jeune, plus la part taxable de la nue-propriété est faible, puisque le barème fiscal présume une espérance d'usage plus longue pour l'usufruitier.
La réunion de l'usufruit au décès, un mécanisme souvent mal compris
Au décès de l'usufruitier, la nue-propriété se reconstitue automatiquement en pleine propriété entre les mains du nu-propriétaire, sans nouveaux droits de succession à payer sur cette réunion. C'est ce qui rend le démembrement particulièrement efficace : les droits n'ont été calculés qu'une seule fois, au moment de la donation initiale, sur une base déjà réduite. Il faut toutefois être attentif au cas du quasi-usufruit, qui s'applique notamment aux sommes d'argent et génère au décès une créance de restitution au profit du nu-propriétaire, à faire valoir dans la succession.
La SCI familiale, un outil de transmission progressive plutôt qu'un outil d'évitement
Loger un bien immobilier dans une société civile immobilière familiale ne réduit pas en soi les droits de succession, mais elle change la nature de ce qui est transmis : au lieu de donner une fraction indivise d'un bien physique, difficile à fractionner proprement, les parents donnent des parts sociales, divisibles à volonté et transmissibles par petites tranches successives.
Un exemple concret illustre bien la mécanique : des parents propriétaires d'un bien logé dans une SCI valorisée 1 200 000 €, avec trois enfants, peuvent réaliser une première donation de 600 000 € de parts, soit 200 000 € par enfant, puis renouveler l'opération quinze ans plus tard pour les 600 000 € restants. Chaque enfant reçoit ainsi 200 000 € de parts à deux reprises, en profitant à chaque fois de l'abattement disponible. La SCI a aussi l'avantage d'éviter les blocages propres à l'indivision, où la moindre décision de vente ou de travaux nécessite l'accord de tous. Elle a cependant un coût réel : frais de constitution, comptabilité annuelle, gestion des assemblées d'associés, et une valorisation des parts qui doit rester cohérente avec le marché sous peine de requalification.
Organiser la succession avec un testament, un régime matrimonial ou une assurance-vie
Au-delà des donations, plusieurs outils permettent d'orienter la répartition du patrimoine sans attendre le décès pour improviser. Le testament permet de désigner des bénéficiaires précis, mais il reste encadré par la réserve héréditaire : les enfants sont des héritiers réservataires, et le testateur ne peut disposer librement que de la quotité disponible, la part du patrimoine non réservée. La donation au dernier vivant, elle, permet d'élargir les droits du conjoint survivant au-delà de ce que prévoit la loi par défaut, en lui offrant par exemple le choix entre l'usufruit total du logement ou une part en pleine propriété.
Ce que change le choix du régime matrimonial
Un couple marié sous le régime de la communauté universelle avec clause d'attribution intégrale transmet automatiquement l'ensemble du patrimoine commun au conjoint survivant sans droits de succession à ce stade, la fiscalité étant simplement reportée au décès du second époux, au profit des enfants. C'est un choix qui protège fortement le conjoint mais qui peut, à terme, concentrer une fiscalité plus lourde sur une seule génération d'héritiers.
L'assurance-vie mérite d'être mentionnée séparément car elle échappe aux règles classiques de la succession : les sommes versées avant 70 ans bénéficient d'un abattement de 152 500 € par bénéficiaire, au-delà duquel un prélèvement de 20 % s'applique, tandis que les versements effectués après 70 ans profitent d'un abattement global de 30 500 € pour l'ensemble des bénéficiaires. Ce mécanisme ne transmet pas directement le bien immobilier, mais il peut fournir aux héritiers la liquidité nécessaire pour payer les droits sans être contraints de vendre la maison familiale dans l'urgence.
Les démarches, les délais et le rôle du notaire
Dès qu'un bien immobilier figure dans une succession, l'intervention d'un notaire est obligatoire, contrairement à certaines successions purement mobilières qui peuvent parfois s'en passer. Le notaire établit l'acte de notoriété, qui identifie officiellement les héritiers, puis l'attestation immobilière, qui permet de faire figurer les nouveaux propriétaires au service de la publicité foncière. La déclaration de succession doit ensuite être déposée dans un délai de six mois après le décès lorsque celui-ci survient en France, porté à douze mois en cas de décès à l'étranger. Passé ce délai, des intérêts de retard et des majorations peuvent s'appliquer.
Quand les héritiers manquent de liquidités face à un patrimoine essentiellement immobilier, l'administration fiscale admet un paiement fractionné ou différé des droits sous certaines conditions, ce qui évite parfois la vente précipitée du bien.
Quelle stratégie privilégier selon la situation familiale
Un couple marié sans enfant d'une première union peut se concentrer sur la protection mutuelle via le régime matrimonial et la donation au dernier vivant, la fiscalité entre époux étant déjà neutralisée par l'exonération totale. Des parents avec plusieurs enfants et un bien de valeur significative gagnent généralement à combiner donation-partage et démembrement, pour figer la valeur transmise tout en conservant l'usage du logement de leur vivant.
Dans une famille recomposée, la vigilance doit être plus grande : les enfants non communs n'ont aucun droit automatique sur les biens du conjoint de leur parent, et seul un testament, une donation ciblée ou une clause spécifique dans un contrat de mariage peut leur garantir une part. Pour un bien détenu en indivision entre plusieurs héritiers après un premier décès, trois issues existent : le maintien en indivision, l'attribution du bien à l'un des héritiers moyennant une soulte versée aux autres, ou la vente avec partage du prix. Chacune de ces situations gagne à être anticipée avec un notaire, seul professionnel habilité à sécuriser juridiquement l'ensemble de ces montages tout en tenant compte des règles de rapport et de réduction des libéralités qui s'appliquent au moment du règlement de la succession.