Les banques systémiques occupent une place centrale dans le financement de l’économie. La faillite désordonnée de l’une d’elles pourrait toucher bien plus largement ses clients et ses actionnaires, en perturbant les marchés, le crédit ou les paiements. La taille du bilan compte, mais elle n’explique pas tout : les liens avec d’autres établissements, l’activité internationale et la difficulté à remplacer certains services jouent aussi un rôle.
Pourquoi une banque devient-elle systémique ?
Une banque est dite systémique lorsqu’elle revêt une importance critique pour le système financier. Sa défaillance pourrait provoquer une contagion financière : pertes chez ses contreparties, défiance des marchés, tensions sur la liquidité et recul du crédit aux ménages comme aux entreprises. Le risque systémique désigne précisément la possibilité qu’un dysfonctionnement local se propage à une grande partie du système.
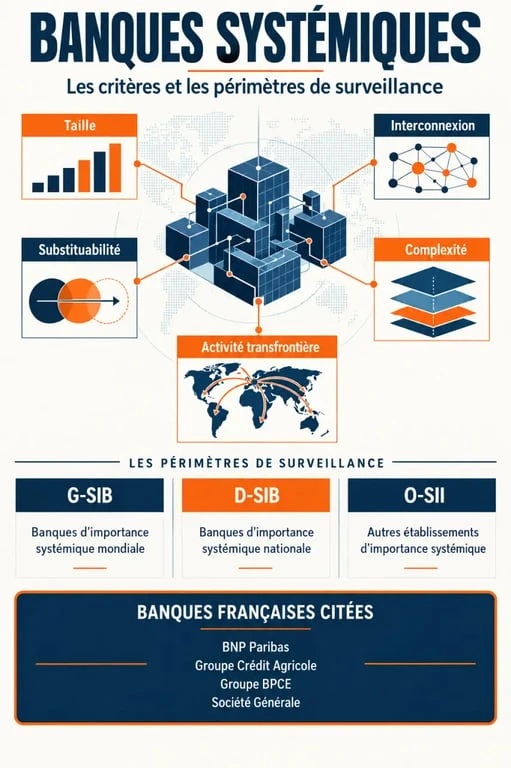
L’expression anglaise too big to fail, souvent traduite par « trop grande pour faire faillite », résume seulement une partie du problème. Une banque peut être systémique parce qu’elle est très grande, mais aussi parce qu’elle est fortement interconnectée ou qu’elle fournit des services difficiles à remplacer. Les paiements, la tenue de marché et le financement du commerce international entrent notamment dans cette catégorie.
La crise de 2008 comme révélateur
La faillite de Lehman Brothers en 2008 a montré qu’une liquidation mal préparée d’un établissement majeur pouvait désorganiser les marchés financiers et aggraver une crise déjà engagée. Dans les économies avancées, la contraction de l’économie réelle a été estimée à environ 10 % du PIB. Les États et les banques centrales sont alors intervenus pour éviter une rupture plus profonde du crédit et des paiements.
Les sauvetages bancaires ont aussi relancé le débat sur le partage des risques. Leur coût budgétaire est estimé à 23 milliards d’euros pour la France, 38 milliards pour l’Allemagne, 15 milliards pour la Belgique et entre 40 et 45 milliards pour l’Espagne et l’Irlande. La réglementation cherche donc à réduire la probabilité d’un sauvetage public, tout en évitant qu’une faillite ne déclenche une crise générale.
Les cinq critères qui mesurent le risque systémique
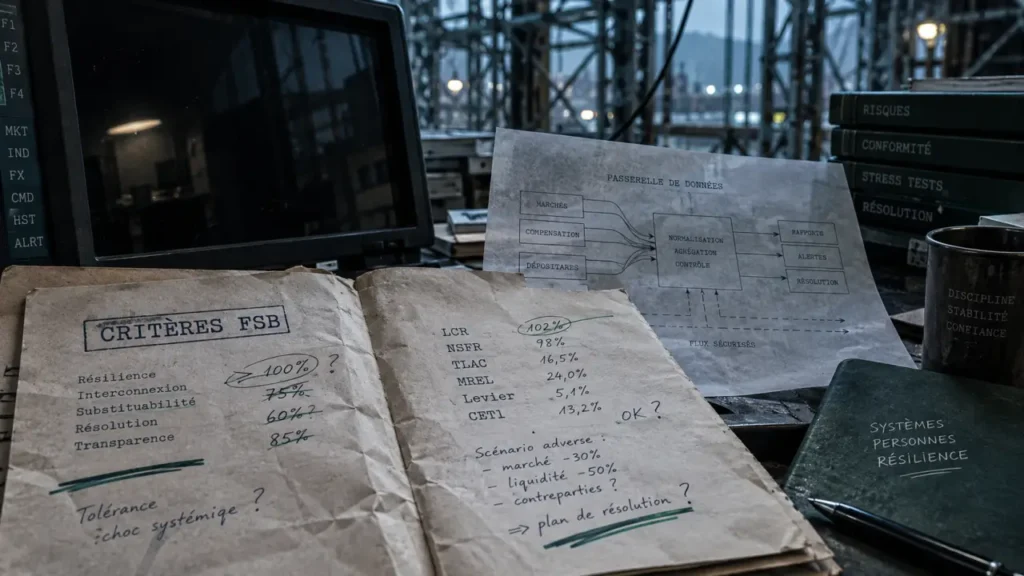
Le Financial Stability Board, ou FSB (Conseil de stabilité financière), et le Comité de Bâle ont élaboré une méthode commune pour identifier les banques d’importance systémique mondiale. Adoptée au G20 de Cannes en 2011 puis ajustée en 2013, cette méthode ne repose pas sur le seul montant des actifs.
- La taille : plus le bilan est important, plus les effets potentiels d’une défaillance peuvent être étendus.
- L’interconnexion : les prêts, les dérivés, les dépôts et les expositions croisées peuvent transmettre les pertes entre institutions.
- La substituabilité : certains services ne peuvent pas être repris rapidement par un concurrent.
- La complexité : des structures juridiques, des produits ou des activités difficiles à démêler compliquent une résolution ordonnée.
- L’activité transfrontière : une banque présente dans plusieurs pays peut transmettre ses difficultés au-delà de son marché d’origine.
Il faut donc raisonner en termes de propagation plutôt que de simple taille critique. Une banque très vaste mais relativement isolée n’a pas le même profil qu’un établissement un peu moins grand, mais connecté aux chambres de compensation, aux marchés de change, aux assureurs et aux entreprises de plusieurs pays. L’enjeu tient à la vitesse à laquelle une difficulté peut circuler par les canaux de paiement, de financement et de confiance.
G-SIB, D-SIB et O-SII : des statuts selon le périmètre de risque
Les sigles utilisés par les régulateurs indiquent le périmètre géographique du risque. Une même banque peut relever d’une surveillance à plusieurs niveaux, car son poids national, européen et mondial ne se confond pas.
| Statut | Signification | Périmètre principal | Autorités concernées |
|---|---|---|---|
| G-SIB | Banque d’importance systémique mondiale | International | FSB, Comité de Bâle, superviseurs nationaux |
| D-SIB | Banque d’importance systémique domestique | National | Autorité prudentielle nationale |
| O-SII | Autre institution d’importance systémique | Union européenne ou État membre | ACPR et Autorité bancaire européenne |
Les G-SIB figurent sur une liste mondiale publiée chaque année par le FSB. Les D-SIB présentent une importance déterminante pour un pays, sans nécessairement représenter un risque mondial. Dans l’Union européenne, le cadre O-SII sert à identifier les établissements dont la défaillance affecterait fortement un État membre ou le marché européen.
Fin 2024, l’Autorité bancaire européenne recensait 180 O-SII dans les 27 pays de l’Union européenne, ainsi qu’en Islande, au Liechtenstein et en Norvège. Ce chiffre ne correspond donc pas au nombre de G-SIB : les deux listes ne couvrent ni le même périmètre ni le même type d’établissement.
Quelles banques systémiques sont françaises et quelles contraintes subissent-elles ?
La liste 2025 des G-SIB compte quatre banques françaises : BNP Paribas, le Groupe Crédit Agricole, le Groupe BPCE et Société Générale. Elles font partie des 29 banques systémiques mondiales recensées fin 2024. La répartition géographique montre la concentration de ces groupes : 8 banques aux États-Unis, 5 en Chine, 4 en France, 3 au Royaume-Uni, 3 au Japon, 2 au Canada et 1 en Suisse.
| Banque française | Catégorie G-SIB en 2025 | Surcharge minimale de fonds propres |
|---|---|---|
| BNP Paribas | 2 | 1,5 % |
| Groupe Crédit Agricole | 2 | 1,5 % |
| Groupe BPCE | 1 | 1 % |
| Société Générale | 1 | 1 % |
Les banques sont réparties en cinq catégories selon leur score de systémicité. La surcharge de capital atteint 1 % en catégorie 1, 1,5 % en catégorie 2, 2 % en catégorie 3, 2,5 % en catégorie 4 et 3,5 % en catégorie 5. Aucune banque n’affichait un score de catégorie 5 fin 2024.
Ces exigences, pleinement effectives depuis 2019 après une mise en place commencée en 2016, s’ajoutent aux autres règles prudentielles. Elles visent à donner aux établissements les plus exposés une capacité d’absorption des pertes proportionnée à leur impact potentiel sur le système financier.
Capital, résolution et supervision : éviter le sauvetage public
La surcharge liée au statut systémique est calculée sur les actifs pondérés par les risques. Elle doit renforcer la capacité d’une banque à absorber des pertes avant que ses créanciers, les déposants protégés ou l’État ne soient exposés. Elle ne se confond pas avec le coussin de fonds propres contracyclique, ou CCyB, qui sert à limiter l’accumulation de risques pendant les phases d’expansion du crédit. Ce coussin se situe dans une fourchette moyenne de 1 à 3,5 %.
Le rôle coordonné des autorités
Le FSB publie la liste mondiale, tandis que le Comité de Bâle définit les grands principes prudentiels. En Europe, l’Autorité bancaire européenne contribue à l’harmonisation du cadre issu notamment de CRD IV et de CRD5. En France, l’ACPR, adossée à la Banque de France, recense et supervise les entités systémiques en appliquant des exigences adaptées à leur profil de risque.
La supervision renforcée ne se limite pas au niveau de capital. Elle comprend aussi une préparation à la résolution, pour qu’une banque en difficulté puisse être restructurée ou liquidée sans interrompre ses fonctions essentielles. Cette organisation cherche à limiter l’aléa moral : si un établissement pense qu’un soutien public lui sera toujours accordé, il peut se financer à moindre coût et prendre davantage de risques.
Des règles crédibles de répartition des pertes entre actionnaires et créanciers réduisent cette garantie publique implicite. Elles ne suppriment pas le risque de crise, mais elles rendent son traitement plus prévisible et limitent la probabilité que la collectivité assume directement les conséquences d’une défaillance bancaire.