Oui, les retraites de base augmentent de 0,9 % au 1er janvier 2026, comme l’indique Service-Public. Mais cette hausse ne s’applique pas automatiquement à toute votre pension : les complémentaires suivent leurs propres règles. Pour connaître le gain réel sur votre compte, il faut distinguer vos caisses, leur calendrier de paiement et les prélèvements sur votre retraite.
Une hausse de 0,9 % sur la retraite de base, pas sur le revenu total
La revalorisation concerne notamment les pensions de base versées par l’Assurance retraite, avec la CNAV et les Carsat, ainsi que par la MSA. Les pensions des fonctionnaires relevant du Service des retraites de l’État (SRE) et de la CNRACL bénéficient également de cette augmentation.
Calculez votre hausse de retraite brute en 2026
Indiquez vos montants mensuels bruts et le taux retenu pour votre retraite complémentaire.
Estimation mensuelle
- Total brut avant revalorisation
- 0,00 €
- Supplément brut mensuel
- 0,00 €
- Total brut après revalorisation
- 0,00 €
- Évolution globale
- —
Cette estimation ne tient pas compte de la CSG, de la CRDS, de la CASA ni du prélèvement à la source. Le taux Agirc-Arrco applicable après novembre 2026 n’est pas préjugé par ce calcul.
Il s’agit d’une revalorisation du montant brut. Elle est appliquée automatiquement par les caisses : aucune demande particulière n’est nécessaire pour en bénéficier.
Ce que représentent concrètement les 0,9 %
Le calcul consiste à multiplier votre pension de base brute par 0,009 pour obtenir le supplément mensuel. Une retraite de base de 1 000 € brut gagne ainsi 9 € par mois et passe à 1 009 €. Avec 1 400 € de retraite de base, le supplément atteint 12,60 €, soit une pension revalorisée à 1 412,60 € brut.
Attention à ne pas appliquer ce calcul à l’ensemble de vos revenus. Si vous percevez 1 000 € de retraite de base et 500 € de complémentaire inchangée, votre total passe de 1 500 € à 1 509 € brut. La progression globale est alors de 0,6 %, et non de 0,9 %.
Une indexation liée à l’évolution des prix
Le mécanisme légal repose sur l’évolution moyenne des prix à la consommation hors tabac, selon une période de référence définie. Le taux de 0,9 % retenu pour janvier 2026 répond à cette logique d’indexation : ce n’est ni une prime ni une augmentation décidée individuellement selon le montant de votre pension.
Cette protection reste fondée sur un indicateur moyen. Elle ne garantit donc pas que toutes vos dépenses personnelles, notamment le logement, l’alimentation ou la santé, progressent au même rythme que votre retraite.
Les complémentaires changent le résultat selon votre carrière
Un ancien salarié du privé, un indépendant et un fonctionnaire ne relèvent pas des mêmes règles complémentaires. Le taux de la retraite de base ne permet donc pas de déduire celui de la complémentaire. Voici les principales évolutions à distinguer.
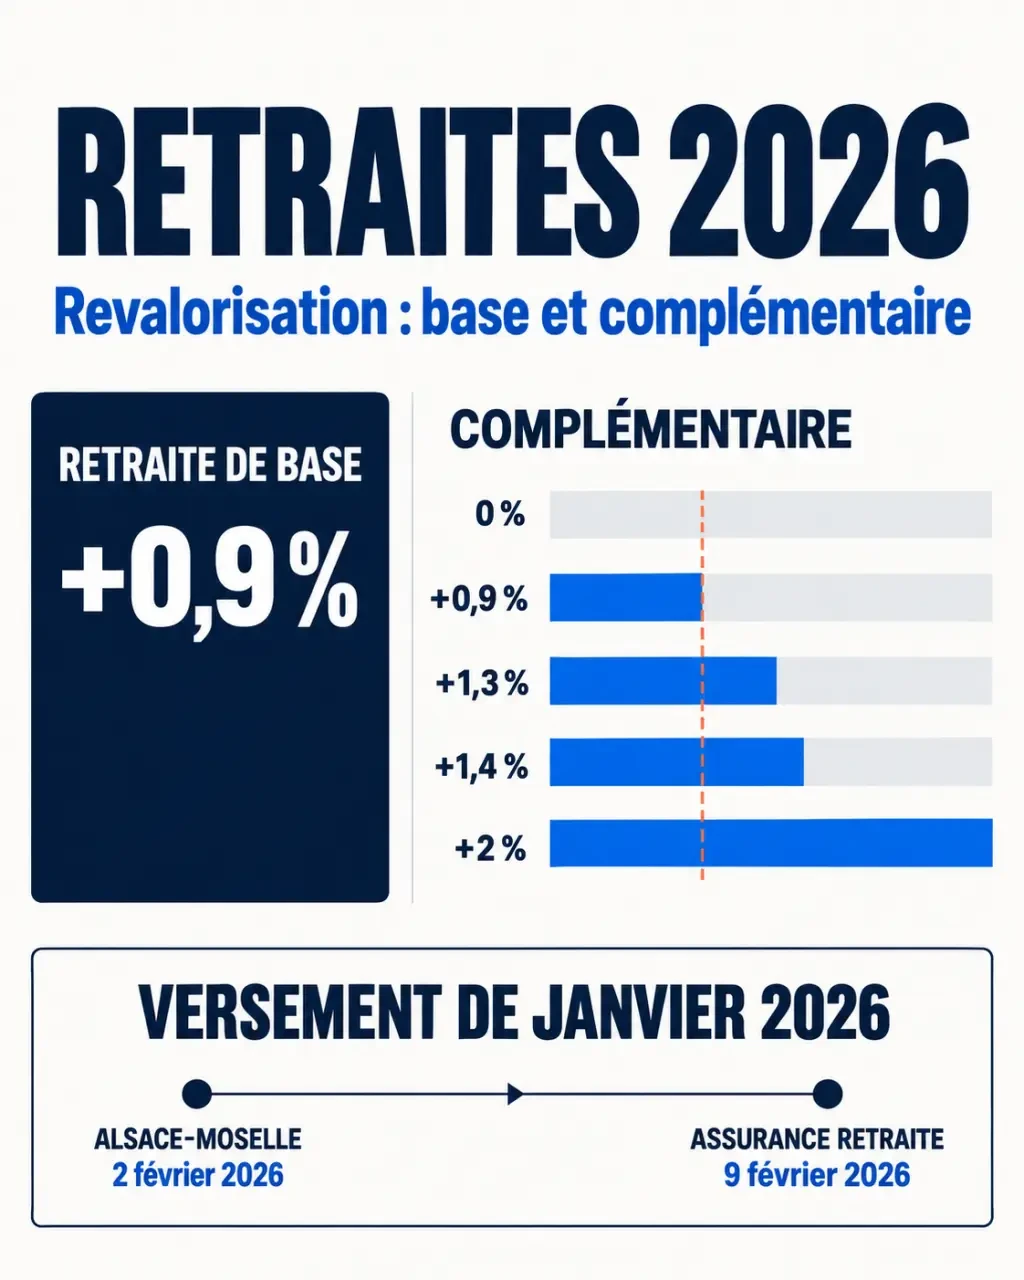
| Régime complémentaire | Évolution à retenir pour 2026 |
|---|---|
| Agirc-Arrco, salariés du privé | 0 % avant l’échéance de novembre 2026 ; une éventuelle hausse à cette date dépend d’une nouvelle décision |
| RCI, indépendants | +0,9 % |
| Ircantec, notamment agents contractuels publics | +0,9 % |
| RAFP, retraite additionnelle de la fonction publique | +1,4 % |
| CNBF, complémentaire des avocats | +2 % |
| CARMF, complémentaire des médecins | +1,3 % |
Pour l’Agirc-Arrco, l’absence de revalorisation avant novembre signifie que la hausse de janvier porte uniquement sur la partie de base des anciens salariés concernés. Elle ne permet pas, à elle seule, de conclure que la complémentaire restera inchangée après l’échéance de novembre.
Les non-salariés agricoles doivent aussi distinguer leur pension de base MSA de la retraite complémentaire obligatoire, la RCO. Le taux appliqué à la première ne doit pas être reporté automatiquement sur la seconde : il faut consulter les informations propres à ce régime.
Pour établir votre budget, considérez votre retraite comme un prisme qui décompose un revenu unique en plusieurs flux. Deux personnes touchant chacune 1 800 € peuvent obtenir des hausses différentes si l’une reçoit surtout une pension de base et l’autre une part importante d’Agirc-Arrco. Le chiffre utile n’est donc pas seulement votre total mensuel, mais le poids de chaque caisse dans ce total.
La hausse de janvier apparaît parfois seulement en février
La date d’effet d’une revalorisation n’est pas nécessairement celle du virement bancaire. Une pension versée à terme échu correspond au mois précédent : un paiement reçu en janvier peut encore concerner décembre et ne pas intégrer la hausse.
Pour l’Assurance retraite, hors calendrier particulier d’Alsace-Moselle, la pension de janvier 2026 revalorisée est versée le 9 février 2026. Pour les retraités relevant du calendrier d’Alsace-Moselle, le versement de la mensualité de février intervient le 2 février 2026. Le délai d’apparition sur le compte peut ensuite dépendre de la banque.
Les autres caisses ont leurs propres échéanciers. Il faut donc comparer des mensualités équivalentes plutôt que deux virements de régimes différents reçus le même jour.
Pourquoi le montant net peut augmenter moins, voire diminuer
La revalorisation agit sur le brut, tandis que votre compte bancaire reçoit un montant net. La CSG, la CRDS et, selon votre situation, la contribution additionnelle de solidarité pour l’autonomie peuvent modifier le résultat. Un changement de taux de prélèvements sociaux lié à votre situation fiscale peut absorber une partie de la hausse.
Le prélèvement à la source de l’impôt peut également faire varier le virement. Pour comprendre un écart, consultez votre relevé de paiement et comparez successivement le brut, les cotisations sociales, le net imposable et l’impôt prélevé. Cette lecture évite de confondre une absence de revalorisation avec une modification des retenues.
Petites pensions et réversion : vérifier aussi les droits associés
Les pensions de réversion des régimes de base suivent également la revalorisation applicable à ces pensions. En revanche, une réversion complémentaire dépend des règles de son propre régime : là encore, la distinction entre base et complémentaire reste indispensable.
L’allocation de solidarité aux personnes âgées (ASPA) et le minimum contributif font aussi l’objet d’une revalorisation de 0,9 % en janvier 2026. Ces dispositifs ne doivent toutefois pas être confondus avec une majoration identique accordée à tous les retraités.
- L’ASPA est une allocation soumise à des conditions, notamment de ressources et de résidence.
- Le minimum contributif peut compléter certaines retraites de base liquidées à taux plein, sous conditions.
- Le montant effectivement reçu dépend de votre situation et des règles de calcul propres à chaque dispositif.
Si vos ressources sont modestes, vérifiez vos droits auprès de votre caisse plutôt que de vous limiter au pourcentage annoncé. Par ailleurs, le seuil de salaire nécessaire pour valider un trimestre évolue avec le Smic : il concerne l’acquisition de droits, et non l’augmentation d’une pension déjà liquidée.
Pour 2027, une estimation n’est pas encore un taux acquis
Une hausse de 1,6 % est évoquée pour 2027, mais elle doit rester une hypothèse de prévision, pas un revenu garanti. Le taux définitif dépendra notamment des chiffres d’inflation connus à l’automne 2026, dont ceux d’octobre, et du cadre légal alors applicable.
Les décisions budgétaires peuvent également modifier les modalités de revalorisation. Il serait donc prématuré d’appliquer dès maintenant 1,6 % à toutes vos pensions, d’autant que les complémentaires conserveront leurs règles et leurs calendriers distincts.
Pour anticiper vos dépenses, retenez d’abord les montants confirmés sur vos relevés de 2026. Identifiez chaque caisse, vérifiez la mensualité revalorisée et raisonnez sur le net réellement versé. C’est cette somme, plutôt qu’un taux général annoncé, qui permet de construire un budget fiable.