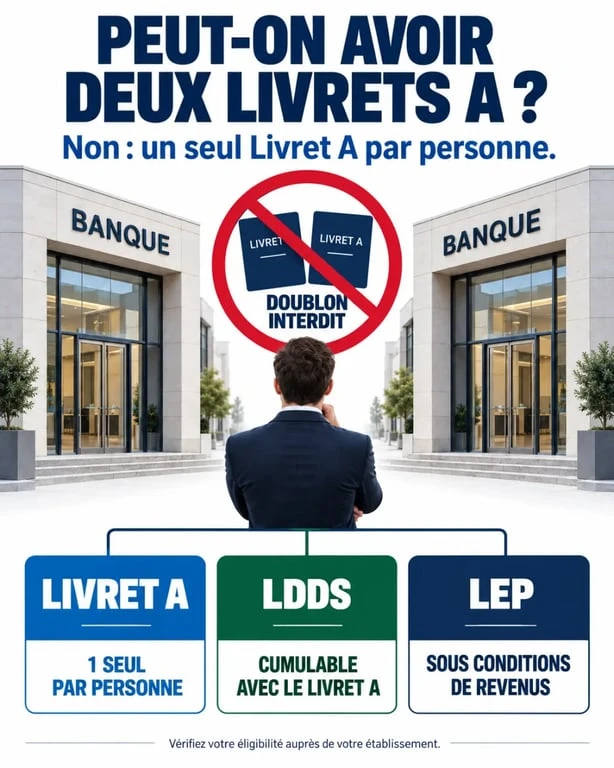
Non, une même personne ne peut pas détenir deux Livrets A, même si les comptes sont ouverts dans deux banques différentes. Le Livret A est une épargne réglementée individuelle : atteindre son plafond ne permet donc pas d’en ouvrir un second. En revanche, d’autres livrets peuvent compléter cette épargne, sous réserve de respecter leurs conditions propres.
Deux Livrets A dans deux banques : une interdiction liée au titulaire
La règle ne dépend ni de la banque choisie ni de l’ancienneté des comptes. Un particulier ne peut avoir qu’un seul Livret A à son nom. Ouvrir un second livret dans un nouvel établissement après un changement de banque, ou pour contourner le plafond de versement, reste interdit. Le Livret Bleu, distribué historiquement par certaines banques, est assimilé au Livret A : il ne peut donc pas être cumulé avec celui-ci.
Le Livret A n’existe pas non plus en version commune pour un couple. Chaque conjoint peut ouvrir son propre livret, soit deux livrets au total pour le foyer, mais jamais deux livrets pour une seule personne. De même, les parents peuvent ouvrir un Livret A au nom de leur enfant mineur. Dans ce cas, l’enfant est le titulaire, et non le parent.
Un plafond atteint ne justifie pas un deuxième compte
Le plafond de versements du Livret A est fixé à 22 950 euros. Une fois cette limite atteinte, les intérêts continuent d’être crédités et peuvent faire dépasser ce montant. Cela ne signifie pas que le plafond est relevé pour de nouveaux dépôts. Il n’est donc pas possible de verser davantage en créant un second Livret A, y compris dans une banque en ligne ou dans une autre agence.
Cette distinction est importante : le plafond limite les versements, tandis que les intérêts s’ajoutent au capital déjà constitué. Avant de chercher une alternative, vérifiez donc si le livret est réellement au plafond ou si des versements restent possibles.
Quels produits peut-on cumuler avec un Livret A ?
L’interdiction concerne le doublon d’un même produit réglementé, pas la détention de plusieurs produits différents. Un Livret A peut ainsi être associé à un LDDS ou, pour les personnes éligibles, à un LEP. Chaque produit répond à une fonction et à des règles d’ouverture distinctes.
| Produit | Cumul avec un Livret A | Règle de détention | Plafond de versements | Fiscalité |
|---|---|---|---|---|
| Livret A | Non applicable | Un seul par personne | 22 950 euros | Intérêts défiscalisés |
| LDDS | Oui | Un seul par personne | 12 000 euros | Intérêts défiscalisés |
| LEP | Oui | Un seul par personne, sous conditions de revenus | 10 000 euros | Intérêts défiscalisés |
| Livret Jeune | Oui | Un seul, réservé aux 12 à 25 ans | Variable selon l’établissement | Intérêts défiscalisés |
| Livret bancaire classique | Oui | Selon les conditions de la banque | Variable | Intérêts fiscalisés |
LDDS et LEP : les deux pistes à examiner en premier
Le LDDS, ou livret de développement durable et solidaire, est souvent le complément le plus simple du Livret A. Il est disponible, réglementé et défiscalisé, avec un plafond de 12 000 euros. Il ne peut pas être détenu deux fois, mais il peut s’ajouter à un Livret A déjà rempli.
Le LEP, ou livret d’épargne populaire, mérite une attention prioritaire pour les foyers qui remplissent les conditions de ressources. Son ouverture dépend notamment du revenu fiscal de référence. Le seuil indiqué pour une personne seule est de 22 823 euros. Le LEP associe disponibilité des fonds et intérêts défiscalisés. La banque peut demander des justificatifs, notamment l’avis d’imposition, pour vérifier l’éligibilité.
Une épargne de précaution efficace ne se résume pas à empiler des comptes. La première réserve doit rester immédiatement disponible. Les sommes suivantes peuvent être réparties selon les plafonds, la fiscalité et l’horizon d’utilisation. Cette organisation évite de laisser trop d’argent sur un compte courant tout en conservant une réserve mobilisable pour une réparation, une franchise d’assurance ou une période de baisse de revenus.
Comment la banque repère un doublon et que risque-t-on ?
À l’ouverture d’un livret réglementé, la banque doit vérifier que le client n’en détient pas déjà un du même type. Pour le Livret A, un contrôle automatique existe depuis 2013. Les vérifications s’appuient sur l’administration fiscale et sur les informations recensées dans le FICOBA, le Fichier des comptes bancaires. Demander l’ouverture d’un compte dans une autre banque ne rend donc pas le doublon invisible.
Les contrôles doivent progressivement être renforcés par un dispositif interbancaire automatisé. La banque peut refuser l’ouverture lorsqu’un livret identique est détecté ou demander au client de procéder à une régularisation.
Une double détention ancienne doit être régularisée
Un doublon n’est pas toujours volontaire. Il peut provenir d’un Livret A ouvert par les parents durant l’enfance, d’un changement de banque mal finalisé, d’un changement de nom ou d’un compte ancien oublié. Dès qu’il est identifié, mieux vaut agir sans attendre plutôt que de supposer que l’ancienneté du compte le rend valable.
Une double détention non régularisée peut entraîner une amende fiscale de 2 % des sommes placées sur le livret en doublon. Lorsque son montant est inférieur à 50 euros, elle ne serait pas recouvrée. Au-delà de ce risque financier, conserver deux produits interdits complique les démarches de transfert et peut bloquer l’ouverture d’un livret réellement adapté à votre situation.
La marche à suivre si vous découvrez deux livrets identiques
La bonne démarche consiste à régulariser la situation dans un ordre précis. Ne retirez pas les fonds dans la précipitation sans savoir quel livret conserver. Comparez d’abord l’établissement, les services associés et les opérations en cours. Pour le Livret A, la rémunération et les règles sont réglementées. Le choix porte donc surtout sur la relation bancaire et la simplicité de gestion.
- Recensez vos comptes : consultez vos relevés, vos espaces clients et, si nécessaire, les informations relatives aux comptes ouverts par vos représentants légaux.
- Identifiez le livret à conserver : privilégiez généralement celui qui correspond à votre banque principale ou à votre organisation actuelle.
- Contactez l’établissement qui détient le livret à fermer : demandez les modalités de clôture et indiquez le compte sur lequel transférer le solde.
- Conservez les justificatifs : confirmation de clôture, relevé de solde et preuve du virement constituent une trace utile en cas de contrôle ultérieur.
- Réorientez l’épargne excédentaire : une fois le Livret A conservé au plafond, examinez le LDDS, le LEP si vous y avez droit, puis un livret bancaire fiscalisé selon vos besoins.
Les livrets bancaires classiques peuvent accueillir des montants plus élevés et restent généralement disponibles, mais leurs intérêts sont imposables. Leur taux promotionnel éventuel ne suffit pas à guider le choix : vérifiez sa durée, le plafond concerné et la rémunération applicable après la période initiale. Pour une somme qui ne relève plus de l’épargne de précaution, d’autres placements peuvent aussi être envisagés selon votre durée de placement et votre tolérance au risque.