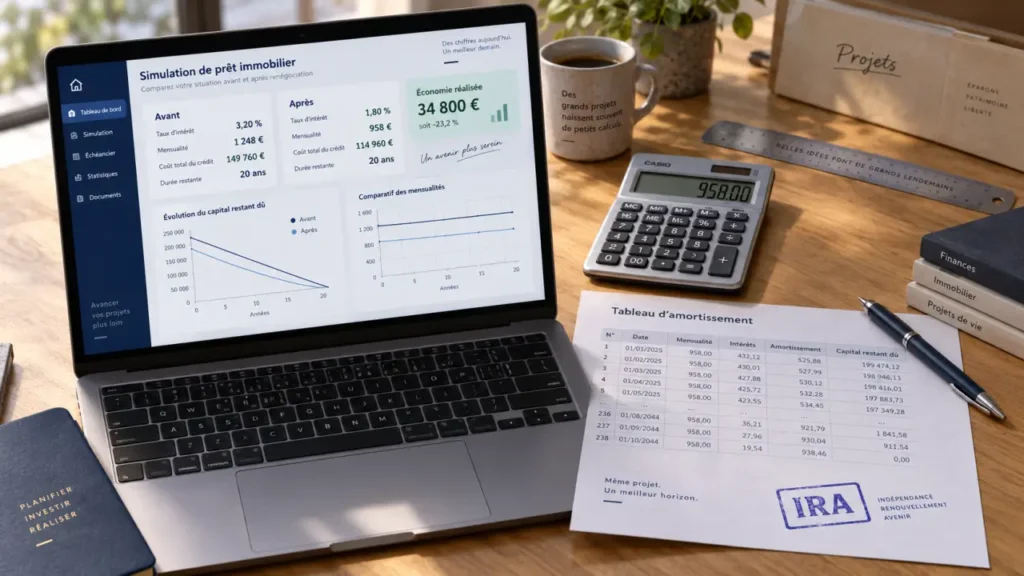
Une simulation de remboursement anticipé de prêt immobilier permet de mesurer une décision qui ne se limite pas à la somme versée à la banque. Elle doit faire apparaître le capital restant dû, les indemnités éventuelles, les intérêts évités et l’effet sur l’échéancier. Vous pouvez ensuite comparer trois scénarios : solder le prêt, réduire sa durée ou diminuer ses mensualités.
Les données à réunir avant de lancer votre simulation
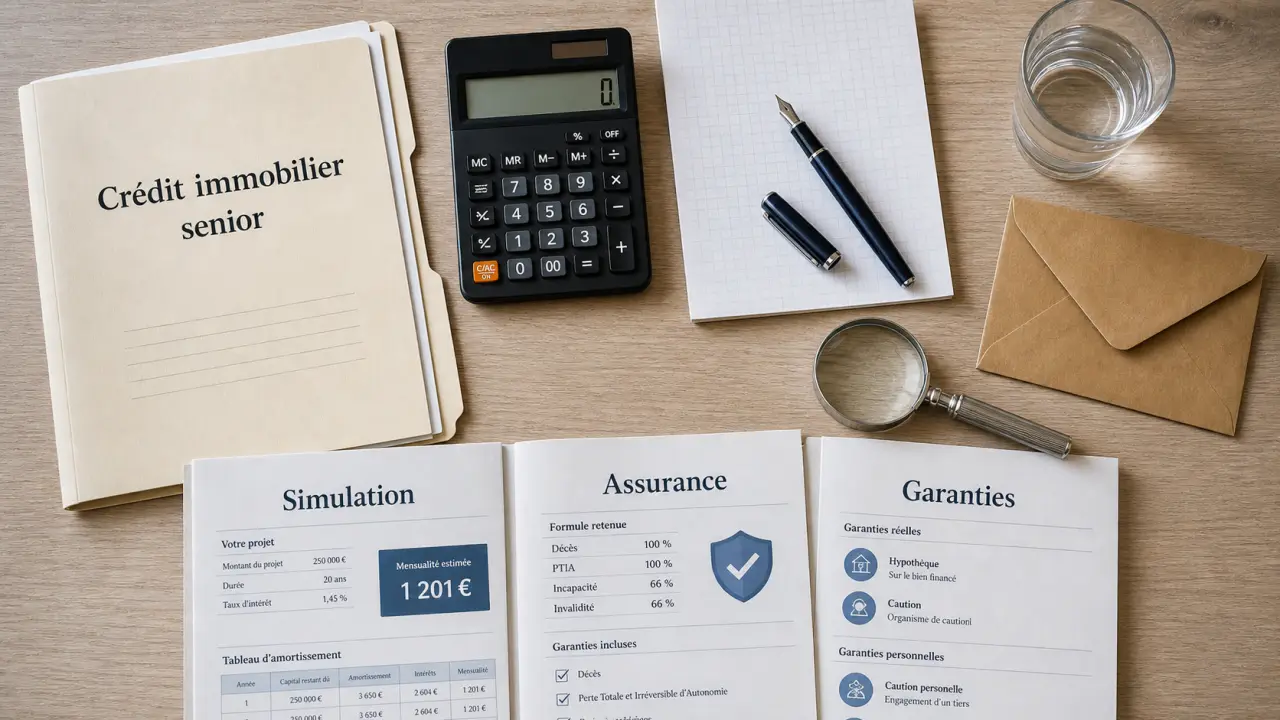
Le tableau d’amortissement fourni avec l’offre de prêt est le meilleur point de départ. Il indique, échéance après échéance, la part de capital et la part d’intérêts déjà payées. À défaut, une calculatrice de prêt peut donner une estimation, mais le décompte de la banque reste la référence pour régler le solde.
Simulateur de remboursement anticipé immobilier
Comparez trois scénarios : remboursement total, remboursement partiel avec réduction de durée et remboursement partiel avec réduction de mensualité.
Situation avant l’opération
Comparaison avant / après
L’économie brute correspond aux intérêts restant à payer avant opération moins ceux du scénario choisi. L’économie nette déduit les IRA et les frais annexes.
Évolution indicative du capital et des intérêts
Formules utilisées
Pour un taux nul, les formules sont calculées par leur équivalent limite. Le calcul utilise la mensualité saisie pour simuler l’amortissement ; une dernière échéance ajustée peut être nécessaire en pratique.
Limites et précautions
Calculs hors assurance, sauf frais spécifiques saisis dans le champ prévu. Les prêts variables, relais, aidés ou modulables peuvent obéir à d’autres règles. Les IRA dépendent notamment du contrat et de la réglementation applicable. Le décompte officiel de la banque fait foi. Ce simulateur ne constitue pas un conseil personnalisé et ne conclut pas automatiquement qu’un scénario est préférable.
- le montant initial emprunté ;
- le taux nominal annuel du prêt, sans le confondre avec le TAEG ;
- la durée initiale et la date de la première échéance ;
- le nombre de mensualités déjà réglées ou la date prévue du versement ;
- la mensualité hors assurance ;
- le montant du remboursement anticipé envisagé ;
- les clauses du contrat relatives aux indemnités et au montant minimal d’un remboursement partiel.
Le capital restant dû ne correspond pas à la différence entre le montant emprunté et toutes les mensualités versées. Une partie de chaque échéance couvre les intérêts et, selon le contrat, l’assurance. Le capital diminue donc plus lentement au début du prêt, lorsque les intérêts pèsent davantage dans la mensualité. La date choisie peut ainsi modifier sensiblement le résultat de la simulation.
Les résultats à comparer, au-delà de la mensualité
Un simulateur utile affiche au minimum le capital restant dû avant l’opération, les IRA estimées, les intérêts restant à payer avant et après le remboursement, le coût total restant et le nouvel échéancier. Pour évaluer l’intérêt réel de l’opération, distinguez l’économie brute d’intérêts de l’économie nette. Cette dernière tient compte des indemnités de remboursement anticipé et des frais prévus au contrat.
Le taux nominal sert à calculer les intérêts du crédit. Le TAEG inclut notamment certains frais obligatoires et le coût de l’assurance lorsqu’elle est exigée. Il est utile pour comparer des offres, mais ne doit pas être utilisé tel quel dans un calcul d’amortissement. Si la simulation est réalisée hors assurance, cette limite doit rester visible pour éviter de surestimer le gain global.
Remboursement total ou partiel : trois scénarios à comparer
Le remboursement anticipé total solde la totalité du capital restant dû. Il intervient notamment lors de la vente du bien, d’un rachat de crédit ou après une rentrée d’argent importante. Le remboursement partiel porte seulement sur une fraction du capital. La banque recalcule alors l’échéancier selon l’option retenue et peut demander la signature d’un avenant.
| Choix | Effet principal | À privilégier si… |
|---|---|---|
| Solde total | Fin du prêt et des intérêts futurs | Vous vendez, refinancez ou souhaitez supprimer la dette |
| Durée réduite | Mensualité proche de l’ancienne et échéances supprimées | Votre budget est confortable et le coût du crédit est prioritaire |
| Mensualité réduite | Durée maintenue et charge mensuelle allégée | Vous recherchez davantage de reste à vivre ou une marge de sécurité |
Réduire la durée pour diminuer le coût des intérêts
Avec une mensualité inchangée, le remboursement partiel absorbe une partie du capital et les dernières échéances disparaissent. Cette solution réduit généralement davantage les intérêts futurs, car le prêt s’arrête plus tôt. Elle convient à l’emprunteur qui veut accélérer son désendettement sans modifier son budget mensuel.
Réduire la mensualité pour retrouver de la souplesse
Avec une durée inchangée, le capital restant est réparti sur le même nombre d’échéances. La mensualité baisse, ce qui peut améliorer le reste à vivre, réduire le taux d’endettement ou sécuriser un budget devenu plus tendu. Le gain d’intérêts existe, mais il est en principe inférieur à celui obtenu avec une réduction de durée, puisque le crédit continue pendant la même période.
Votre épargne ne doit pas être considérée comme une somme entièrement disponible pour le prêt. Une partie doit rester immédiatement accessible pour les imprévus : travaux urgents, franchise d’assurance, vacance locative, perte de revenus ou dépenses familiales. Le remboursement anticipé transforme une somme liquide en capital immobilisé dans le logement. Conserver une épargne de précaution évite de devoir recourir à un crédit plus coûteux au moindre aléa.
Calculer les IRA et le point mort de l’opération
Les indemnités de remboursement anticipé, ou IRA, compensent la perte d’intérêts attendus par la banque. Pour un prêt immobilier à taux fixe, elles sont plafonnées. La banque retient le montant le plus faible entre six mois d’intérêts sur le capital remboursé au taux moyen du prêt et 3 % du capital restant dû avant le remboursement.
Une formule pratique consiste à calculer six mois d’intérêts ainsi : montant remboursé × taux annuel ÷ 2. Le calcul exact peut varier selon les caractéristiques du prêt et la date d’effet retenue. La banque doit donc confirmer le montant dans son décompte détaillé.
Un exemple de lecture chiffrée
Supposons un capital restant dû de 160 000 €, un taux de 2,5 % et un remboursement partiel de 40 000 €. Le plafond de six mois d’intérêts s’élève à 500 €, tandis que 3 % du capital restant dû représentent 4 800 €. L’IRA estimée est donc de 500 €, puisque ce montant est le plus faible des deux plafonds. Dans cet exemple, l’économie approximative d’intérêts est de 15 000 €. Après déduction de l’IRA, le gain net estimatif atteint environ 14 500 €, avant l’assurance et les éventuels frais annexes.
Le point mort répond à une question simple : les intérêts évités dépassent-ils les coûts de l’opération ? Soustrayez les IRA et les frais certains de l’économie d’intérêts attendue. Si le résultat est positif, le remboursement produit un gain financier direct. Cette comparaison doit aussi tenir compte du rendement net et du risque d’un placement alternatif, ainsi que de votre besoin de liquidité. Un crédit à faible taux ne rend donc pas systématiquement le remboursement prioritaire.
Contrat, exonérations et assurance : les vérifications à effectuer
Votre offre de prêt précise les modalités applicables : préavis éventuel, adresse de la demande, montant minimal d’un remboursement partiel et conditions de recalcul. Certains contrats prévoient un seuil minimal pouvant atteindre 10 % du montant initial du prêt. Un versement inférieur peut être refusé ou soumis à des règles particulières.
Pour les contrats concernés par les règles applicables depuis le 1er juillet 1999, les IRA ne sont pas dues lorsque le remboursement est motivé par la vente du bien à la suite d’une mutation professionnelle, d’une cessation forcée d’activité ou du décès de l’emprunteur ou de son conjoint. Ces situations doivent être vérifiées au regard du contrat et justifiées auprès de la banque. Une exonération ne se présume pas.
Ce qui change pour l’assurance emprunteur
En cas de remboursement total, l’assurance liée au prêt prend normalement fin avec le crédit, sous réserve des formalités prévues. En cas de remboursement partiel, son évolution dépend de la méthode de cotisation. Une assurance calculée sur le capital initial peut peu varier, tandis qu’une cotisation calculée sur le capital restant dû peut diminuer avec le solde. Demandez une confirmation écrite à l’assureur ou à la banque au lieu d’intégrer une économie supposée dans votre calcul.
Demander le décompte bancaire et décider sur une base fiable
Une simulation reste indicative, notamment pour un prêt à taux variable, modulable, relais ou aidé, dont les règles peuvent différer. Avant de verser les fonds, adressez une demande écrite à votre banque en précisant la nature du projet : remboursement total ou partiel, montant et date souhaitée. Demandez un décompte qui distingue clairement le capital à régler, les intérêts courus, les IRA, les frais éventuels et les modalités de clôture ou d’avenant.
- Relisez l’offre de prêt et récupérez le tableau d’amortissement.
- Réalisez une première simulation avec les deux options de remboursement partiel.
- Vérifiez le seuil minimal prévu au contrat et votre éventuelle exonération d’IRA.
- Demandez le décompte officiel à la banque avant toute décision définitive.
- Comparez l’économie nette avec votre épargne de précaution et les autres usages possibles du capital.
- Conservez le justificatif de paiement, le nouvel échéancier ou l’attestation de solde.
Le décompte est particulièrement utile lorsque la date du versement approche d’une échéance. Quelques jours peuvent modifier les intérêts courus et le capital exact. Si le montant est important ou si plusieurs prêts composent votre financement, un conseiller ou un courtier peut vous aider à lire les échéanciers, sans remplacer la validation finale de la banque prêteuse.