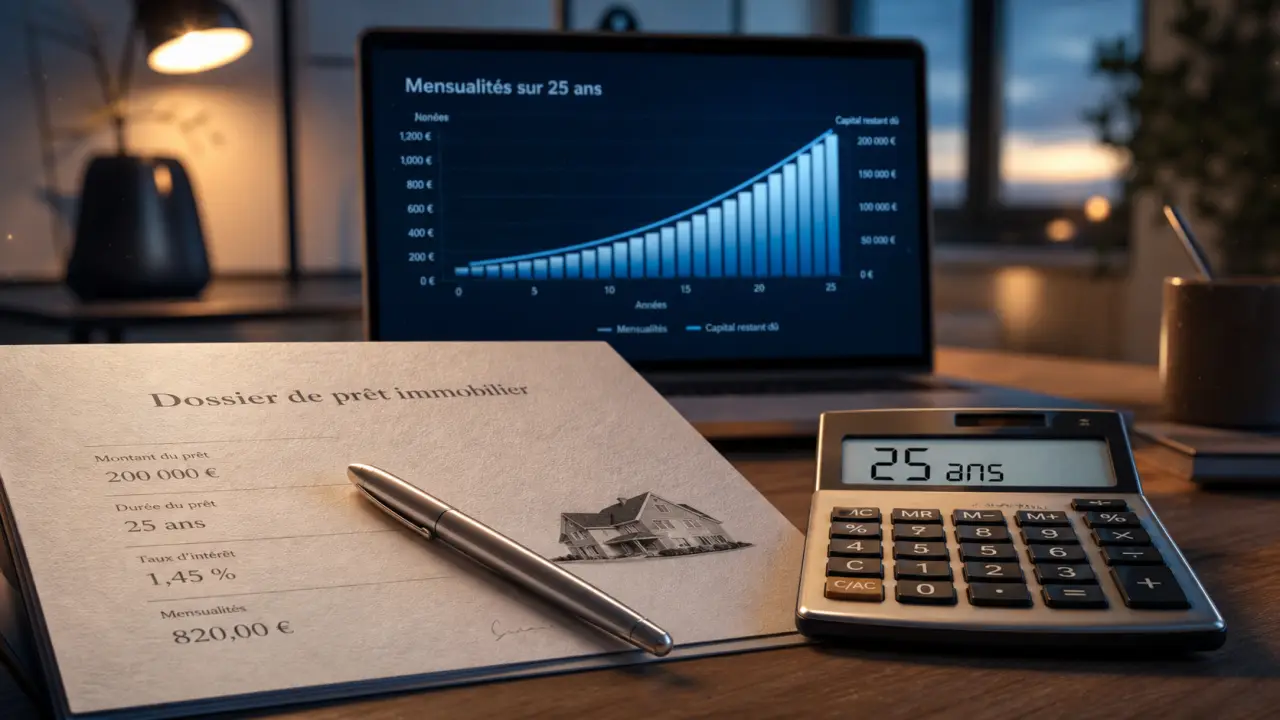
Lorsqu’un crédit engage un foyer sur plusieurs années, l’assurance ne se limite pas à une formalité administrative. Elle protège l’emprunteur, pèse sur le coût global du financement et peut influencer l’acceptation du dossier par la banque. Passer par un courtier permet de comparer au-delà du prix affiché, en tenant compte des garanties, des exclusions et du profil réel à assurer.
Ce que fait réellement le courtier en assurance de prêt
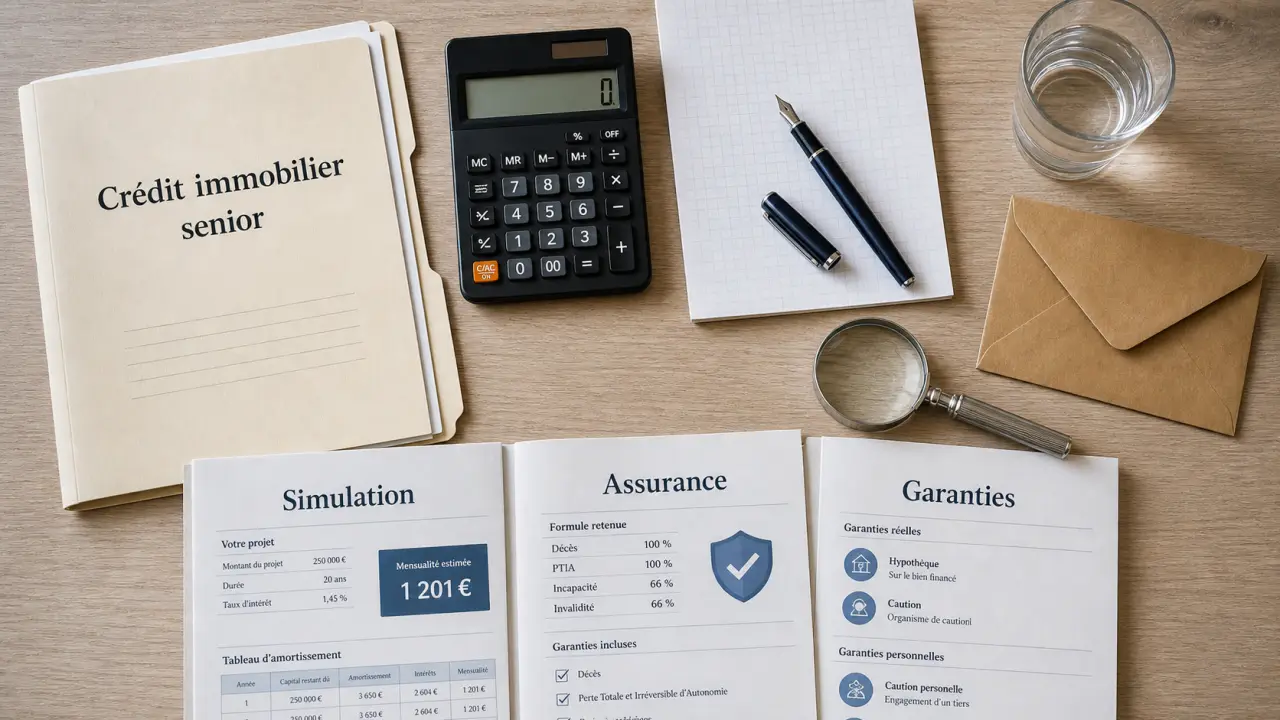
Le courtier agit comme intermédiaire entre l’emprunteur et plusieurs assureurs. Son rôle ne se limite pas à transmettre une demande de devis : il traduit un dossier de crédit en risque assurable, puis cherche un contrat compatible avec les exigences de la banque. Dans le cas d’un prêt immobilier, par exemple, l’établissement prêteur demande généralement des garanties décès, perte totale et irréversible d’autonomie, incapacité temporaire de travail, voire invalidité permanente selon le projet.
L’intérêt du courtage apparaît surtout lorsque deux contrats semblent proches. Une cotisation plus basse peut cacher une indemnisation forfaitaire moins favorable, un délai de franchise long ou une exclusion liée à une activité professionnelle. À l’inverse, un contrat légèrement plus cher peut mieux couvrir un indépendant, un cadre qui voyage souvent ou un emprunteur ayant un antécédent médical déclaré.
Banque, assureur, courtier : trois rôles à ne pas confondre
La banque finance le projet et vérifie que l’assurance respecte son niveau minimal de garantie. L’assureur porte le risque et fixe les conditions du contrat. Le courtier, lui, met en concurrence plusieurs solutions et aide à lire les offres. Il peut intervenir avant la signature du prêt, mais aussi lors d’un changement d’assurance en cours de crédit, lorsque l’emprunteur cherche à réduire le coût total ou à obtenir de meilleures garanties.
Les points qui changent vraiment le coût d’un crédit
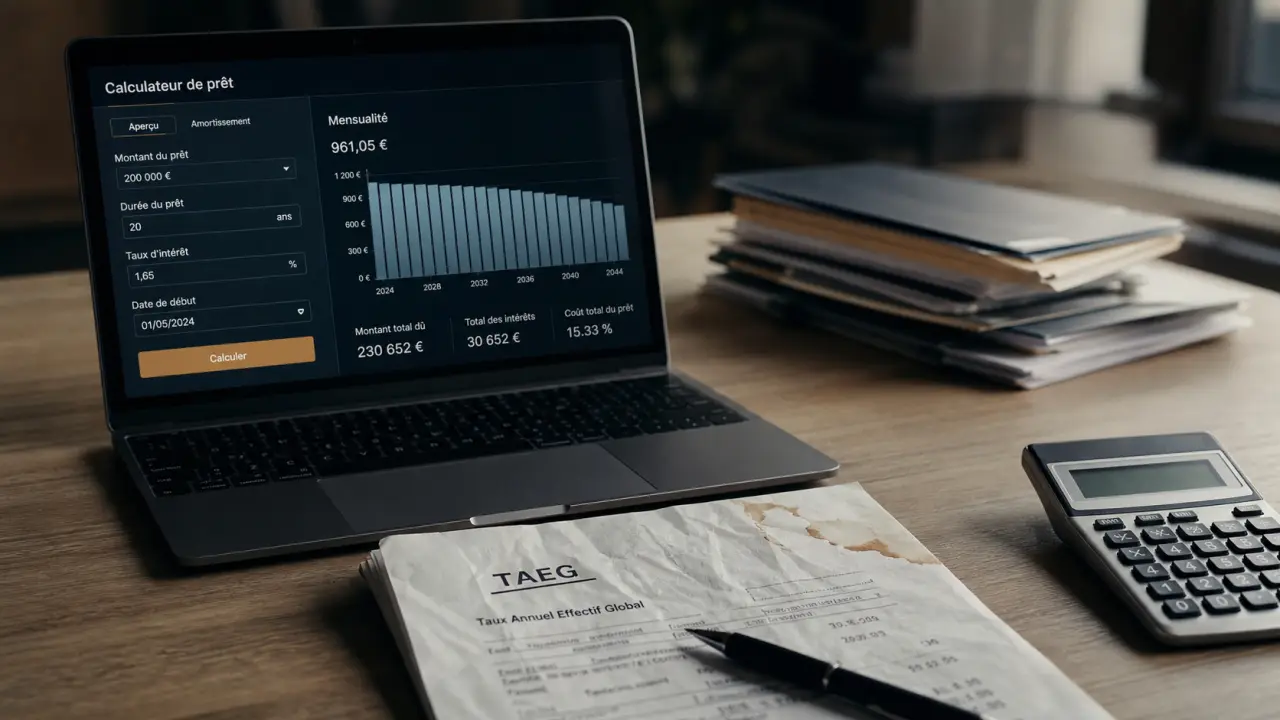
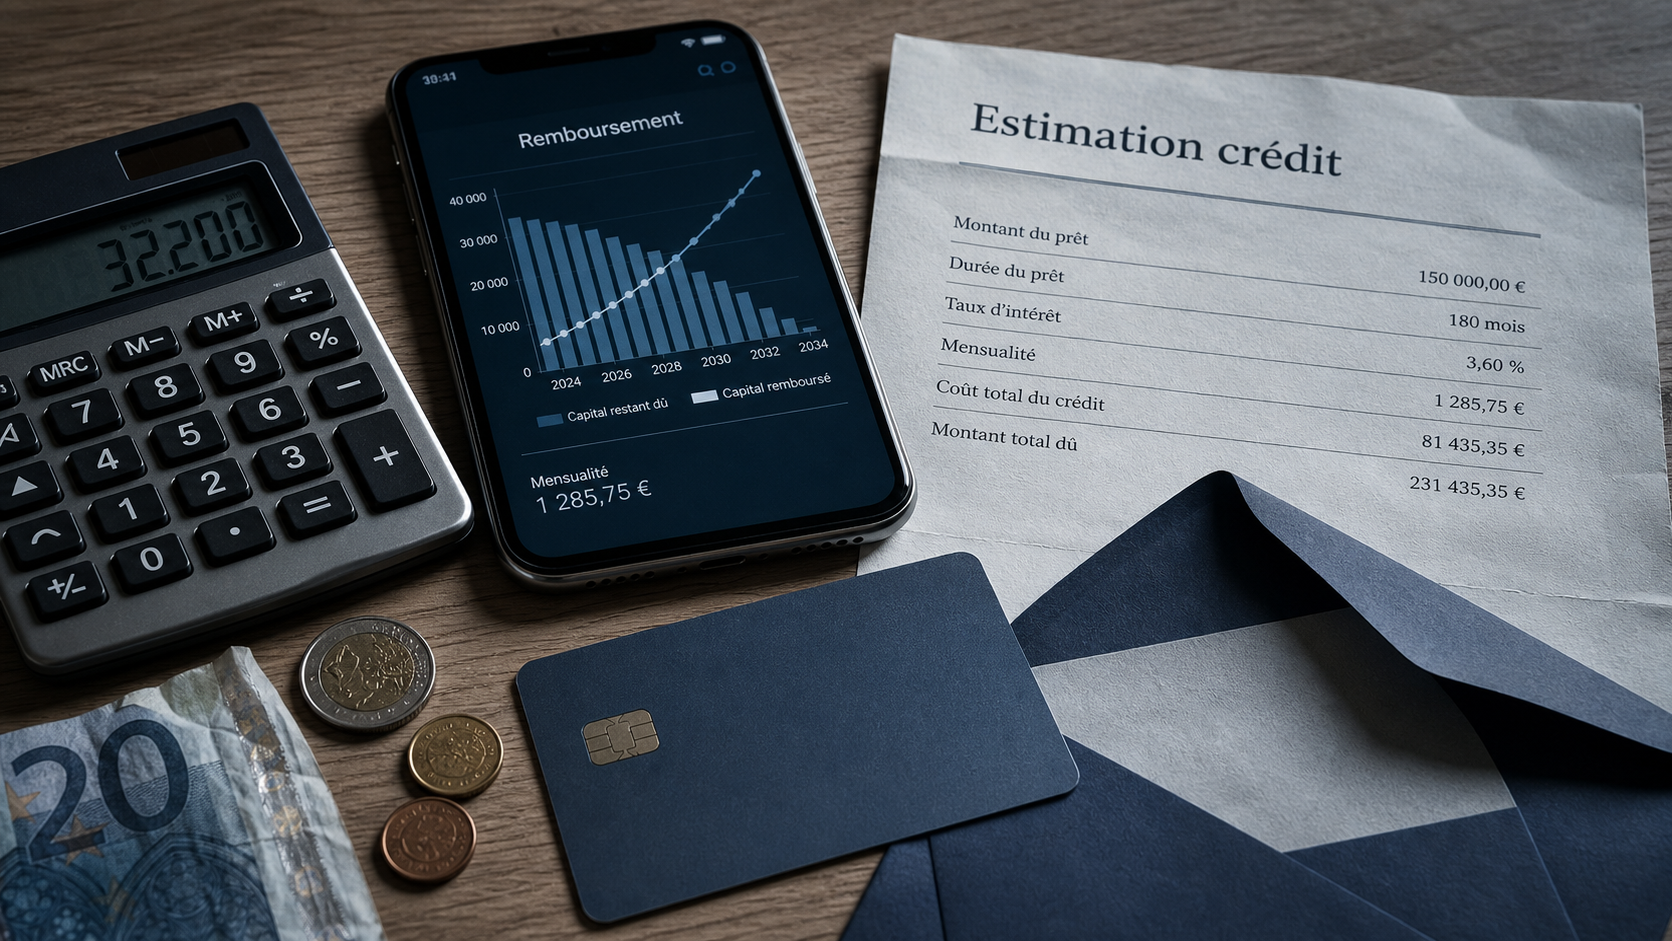
Dans un financement, l’assurance pèse sur le taux annuel effectif global et donc sur le coût complet de l’opération. Comparer uniquement le taux nominal du prêt revient à ne regarder qu’une partie du sujet. Deux crédits au même taux peuvent aboutir à des mensualités différentes si l’assurance est calculée sur le capital initial pour l’un et sur le capital restant dû pour l’autre.
Le courtier examine aussi la quotité, c’est-à-dire la part du capital assurée sur chaque emprunteur. Un couple peut choisir 50 % chacun, 100 % chacun ou une répartition intermédiaire. La bonne décision dépend des revenus, de la stabilité professionnelle et de la capacité du foyer à continuer de rembourser si l’un des deux ne peut plus travailler. Une quotité élevée protège mieux, mais elle augmente la cotisation.
| Élément à comparer | Impact concret |
|---|---|
| Mode de calcul | Prime stable ou dégressive selon le capital retenu |
| Franchise | Délai avant indemnisation en cas d’arrêt de travail |
| Exclusions | Situations non couvertes malgré le paiement des cotisations |
| Quotité | Niveau de protection pour chaque co-emprunteur |
Un contrat bien choisi sécurise le montage du crédit. Il ne remplace ni l’apport, ni la solidité des revenus, mais il peut rendre le dossier plus lisible pour la banque. Une garantie bien calibrée évite les renégociations tardives et limite les blocages entre l’acceptation médicale, l’édition de l’offre et la signature chez le notaire. C’est souvent cette cohérence qui fait gagner du temps, bien plus qu’une simple remise sur la mensualité.
Dans quels cas le courtage devient particulièrement utile
Un emprunteur jeune, salarié et sans risque particulier peut parfois obtenir une proposition correcte rapidement. Le courtage devient plus utile dès que le dossier sort du profil standard : profession à risque, pratique sportive spécifique, antécédent médical, âge plus élevé, emprunt important ou revenus variables. Dans ces situations, l’enjeu n’est pas seulement de payer moins, mais d’obtenir une couverture acceptée sans déclaration incomplète.
Un professionnel indépendant, par exemple, doit regarder de près les conditions d’incapacité de travail. Certains contrats indemnisent selon l’impossibilité d’exercer sa profession précise, d’autres selon l’impossibilité d’exercer toute activité. La nuance est majeure. Un chirurgien, un artisan ou un consultant ne supportent pas le même niveau de risque financier en cas d’arrêt prolongé.
Le recours à un spécialiste de l’assurance courtage peut aussi aider lors d’une substitution d’assurance. Depuis l’assouplissement des règles de changement, de nombreux emprunteurs réexaminent leur contrat après la signature du prêt. La comparaison doit alors respecter l’équivalence des garanties exigée par la banque, faute de quoi la demande peut être refusée.
Le cas sensible de la déclaration médicale
Le courtier n’a pas vocation à minimiser un problème de santé. Son intérêt est au contraire d’orienter le dossier vers les assureurs capables de l’étudier correctement. Une déclaration imprécise peut fragiliser la prise en charge future. Mieux vaut un contrat accepté avec une surprime connue qu’une économie apparente obtenue au prix d’une exclusion mal comprise.
Les erreurs à éviter avant de signer
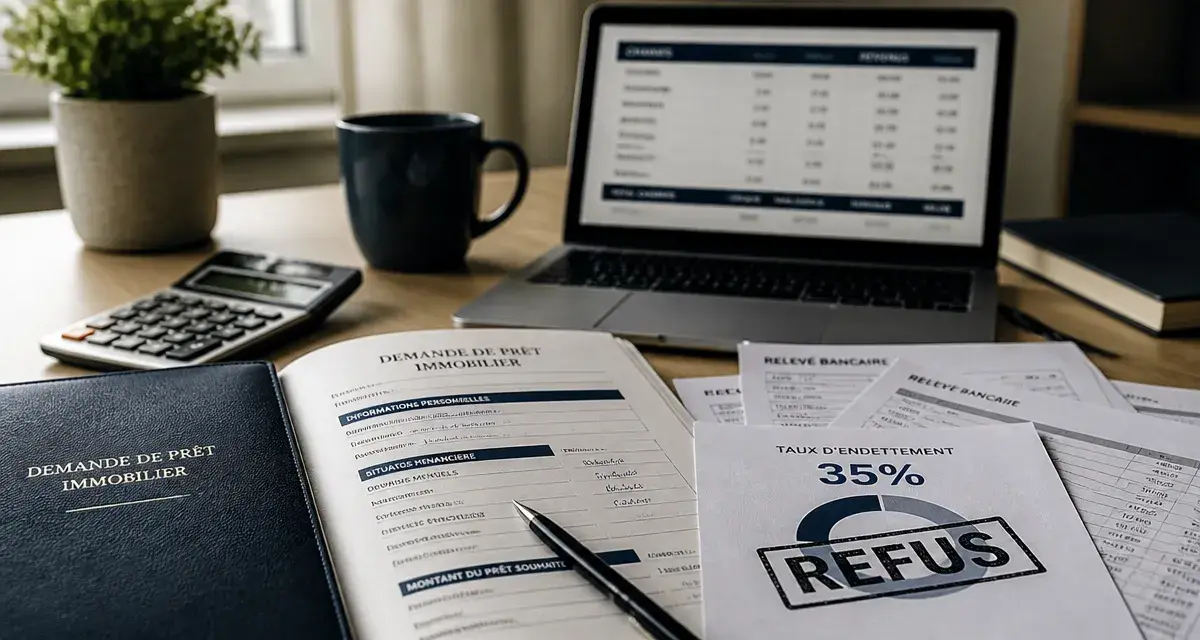
La première erreur consiste à accepter l’assurance proposée avec le prêt sans demander de comparaison. L’offre groupe de la banque peut être pertinente, mais elle n’est pas automatiquement la plus adaptée. La seconde erreur consiste à choisir le devis le moins cher sans lire les définitions d’invalidité, les délais de carence et les exclusions liées aux déplacements, aux sports ou aux affections préexistantes.
Il faut aussi vérifier les frais. Certains courtiers sont rémunérés par l’assureur, d’autres facturent des honoraires, parfois les deux selon le service rendu. Ce n’est pas problématique si l’information est claire dès le départ. L’emprunteur doit savoir ce qu’il paie, à quel moment et pour quel accompagnement : recherche d’offres, analyse des garanties, aide au changement ou suivi en cas de refus bancaire.
Avant de valider une délégation d’assurance, il est prudent de demander au moins deux scénarios : un scénario orienté coût minimal et un autre avec une couverture renforcée. La comparaison doit se faire à garanties équivalentes, pas seulement à mensualité équivalente. Relire les exclusions avant de signer reste indispensable, tout comme conserver les échanges écrits avec le courtier et l’assureur.
Choisir un courtier avec une méthode simple
Un bon courtier commence par interroger le projet : montant emprunté, durée, situation familiale, métier, état de santé déclaré, stratégie patrimoniale. S’il propose immédiatement un tarif sans analyser ces éléments, la comparaison risque d’être superficielle. La pédagogie compte autant que le réseau d’assureurs, surtout pour un emprunteur qui signe son premier crédit immobilier.
Avant de transmettre des documents, il est utile de vérifier son immatriculation professionnelle, son mode de rémunération et le nombre d’assureurs réellement consultés. Un courtier sérieux explique pourquoi une offre est retenue, pourquoi une autre est écartée et quelles conséquences le choix aura sur le coût total du crédit. Cette transparence transforme une formalité souvent subie en véritable décision financière.
La meilleure assurance n’est donc pas celle qui promet une économie isolée, mais celle qui tient dans le temps : acceptée par la banque, compréhensible par l’emprunteur et cohérente avec les risques du foyer. C’est précisément sur ce terrain que le courtage peut faire la différence.