Emprunter à un proche ou à un autre particulier est légal en France, avec ou sans intérêts. Mais l’absence de banque ne dispense ni de formaliser le remboursement ni de respecter les obligations fiscales. Avant d’accepter une offre, trois points sont essentiels : vérifier qui prête réellement, fixer des échéances supportables et conserver une preuve de l’accord comme du versement.
Choisir le bon circuit avant de chercher de l’argent
Le prêt entre particuliers désigne un financement dans lequel une personne prête de l’argent à une autre, qui s’engage à le rembourser. Il peut prendre la forme d’un prêt familial, d’un prêt amical ou d’une opération organisée par un intermédiaire. Les expressions peer-to-peer lending et prêt participatif recouvrent toutefois des montages différents : toutes les plateformes ne proposent pas un prêt direct entre deux personnes physiques.
Calculer les mensualités d’un prêt entre particuliers
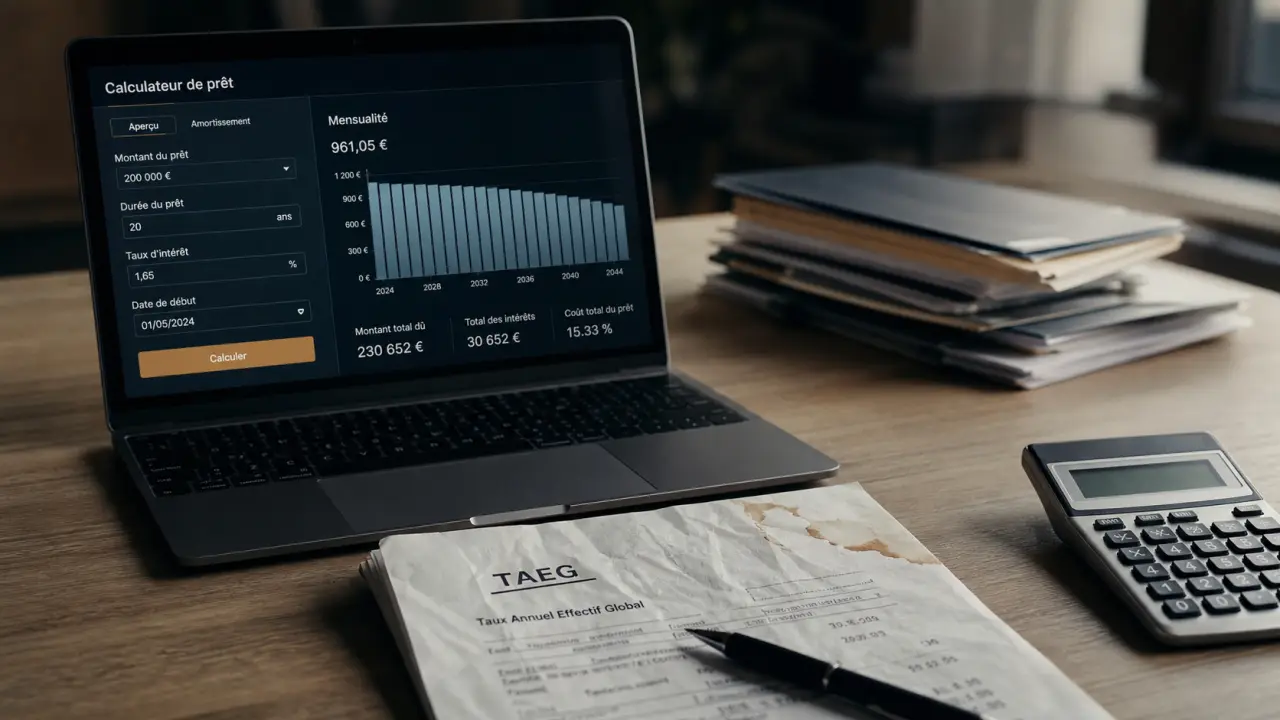
Estimez la mensualité constante, le montant total remboursé et le coût total des intérêts.
Estimation du remboursement
Calcul effectué selon la formule standard d’un emprunt amortissable.
Résultat indicatif, fourni à titre d’estimation et hors frais éventuels, assurance ou autres coûts. Ce calculateur ne vérifie pas le taux d’usure et ne constitue ni une offre de prêt ni une garantie d’acceptation.
Un particulier peut prêter occasionnellement son argent. En revanche, exercer une activité habituelle de crédit relève d’un cadre réglementé. Pour l’emprunteur, un refus bancaire ne crée aucun droit à obtenir un financement ailleurs : un interlocuteur sérieux doit aussi s’intéresser à sa capacité de remboursement.
| Solution | Coût et souplesse | Point de vigilance |
|---|---|---|
| Prêt familial | Intérêts facultatifs, échéances négociables | Clarifier l’accord pour éviter les tensions familiales |
| Prêt amical | Conditions librement discutées dans les limites légales | Prévoir les conséquences d’un retard |
| Plateforme | Taux et frais variables selon l’offre | Identifier le prêteur réel et le statut de l’opérateur |
| Crédit bancaire | Conditions contractuelles et étude du dossier | Comparer le coût total et les protections applicables |
Pour un besoin personnel, vérifiez que la plateforme finance bien des particuliers. Une autorisation concernant le financement participatif de projets professionnels ne suffit pas à démontrer qu’une offre de crédit personnel est autorisée.
Fixer une mensualité réaliste et un coût transparent
Commencez par le montant strictement nécessaire, puis déduisez de vos revenus les dépenses essentielles, les crédits existants et une marge pour les imprévus. Le solde ne doit pas être entièrement absorbé par la nouvelle échéance. Sans intérêts, la mensualité se calcule simplement en divisant le capital par le nombre de mois ; avec intérêts, demandez un échéancier détaillant capital, intérêts et éventuels frais.
Un prêt familial ou amical peut être gratuit. S’il est rémunéré, le taux d’intérêt doit être fixé par écrit et respecter le taux d’usure applicable. Ce plafond varie selon la catégorie du crédit et la période : consultez les seuils publiés par la Banque de France au moment de conclure, plutôt que de retenir un taux présenté comme universel.
Le germe d’un conflit se trouve souvent dans une hypothèse restée implicite : « je rembourserai quand ma situation ira mieux ». Transformez cette formule en scénario précis : que se passe-t-il si une mission est annulée, si le salaire arrive en retard ou si une réparation urgente survient ? Prévoir dès le départ la manière de demander un report évite qu’un incident financier soit interprété comme un manque de loyauté.
Enfin, ne présumez pas qu’un délai de rétractation vous protège. Un prêt familial ou amical classique ne bénéficie pas du délai prévu pour un crédit à la consommation professionnel. Avec une plateforme, les droits dépendent du contrat et du régime juridique effectivement applicable.
Signer un document utile, puis tracer chaque versement
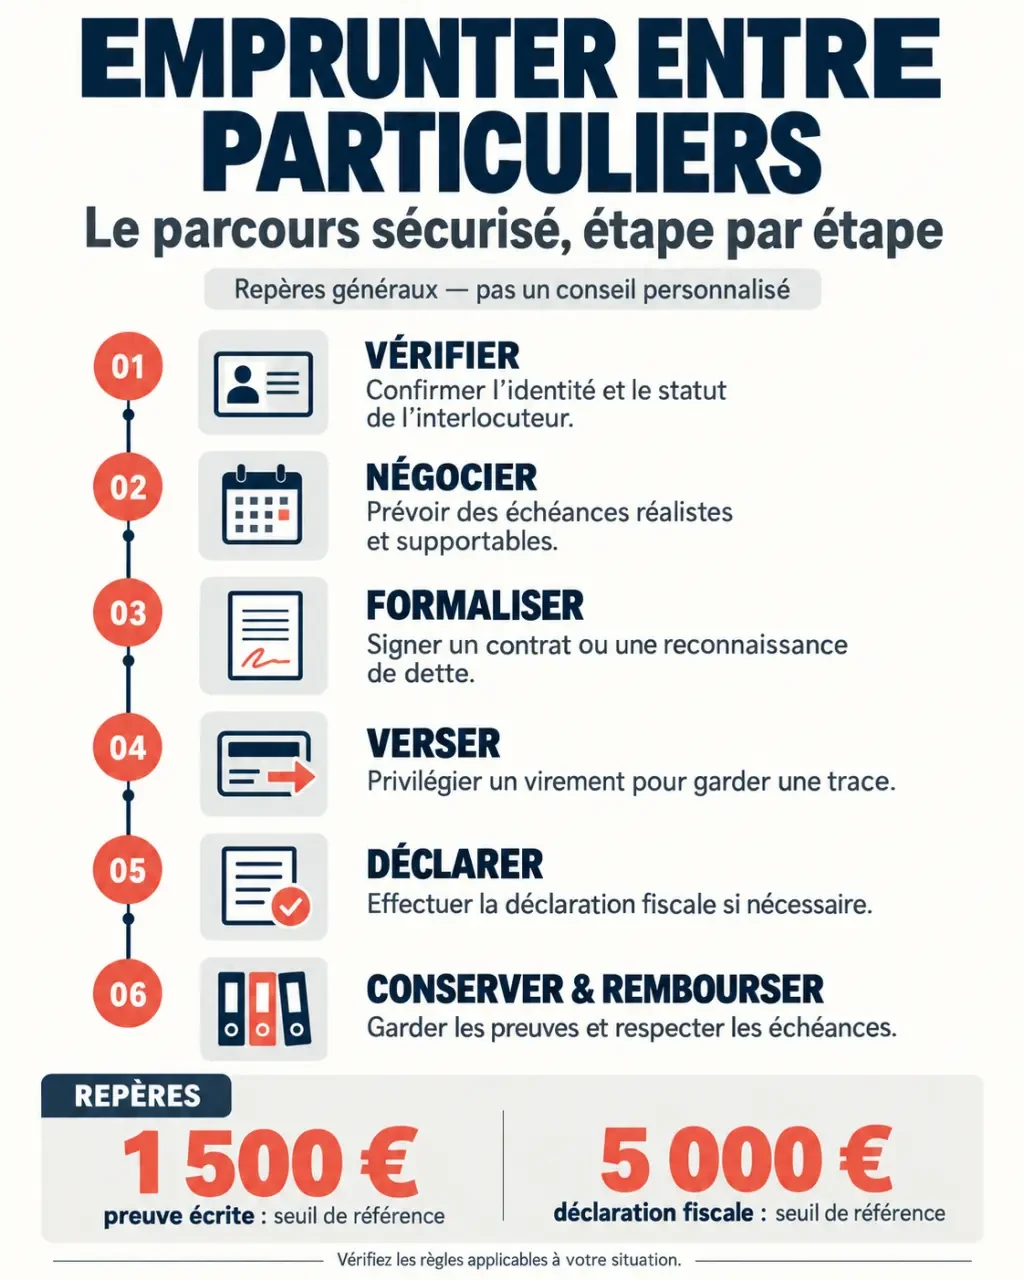
Selon l’article 1359 du Code civil, un écrit est en principe nécessaire pour prouver un prêt supérieur à 1 500 €, sous réserve des exceptions légales. Dès ce montant, et même en dessous, formaliser l’accord reste prudent. L’absence d’écrit ne signifie pas automatiquement que le prêt est nul, mais elle peut compliquer considérablement sa preuve.
Contrat de prêt ou reconnaissance de dette
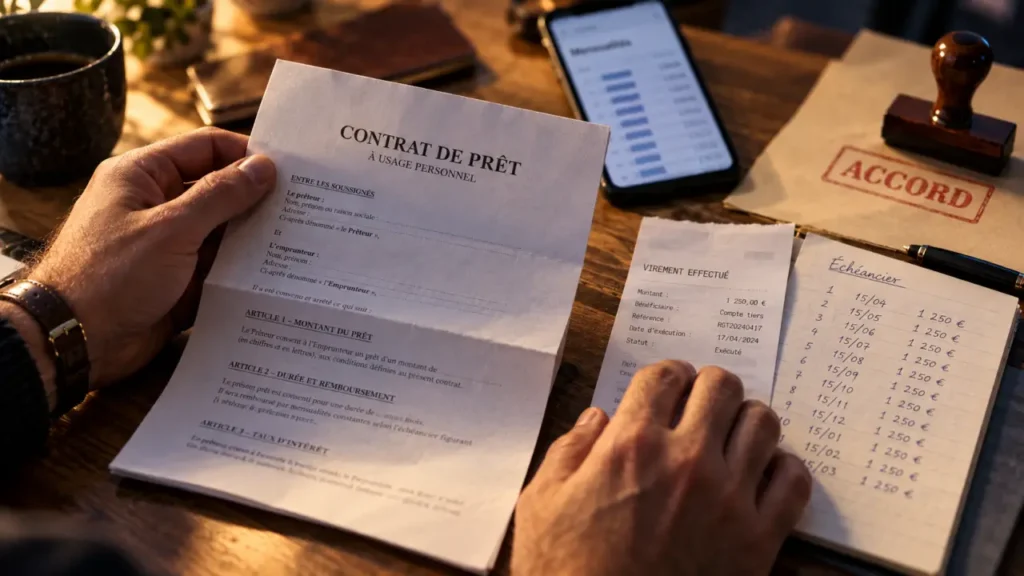
Le contrat de prêt consigne les engagements des deux parties. La reconnaissance de dette est signée par l’emprunteur, qui reconnaît devoir une somme au prêteur. Pour une reconnaissance de dette sous signature privée, veillez notamment à la signature et à la mention du montant par l’emprunteur en chiffres et en lettres. Un modèle doit être adapté à votre situation, surtout en présence d’intérêts ou d’une garantie.
- Identité et adresse du prêteur et de l’emprunteur.
- Montant prêté, date et mode de remise des fonds.
- Durée, fréquence des échéances et date du dernier remboursement.
- Taux éventuel, montant des intérêts et coût total prévu.
- Conditions de remboursement anticipé et traitement des retards.
- Date et signatures nécessaires selon le document choisi.
Chacun doit conserver son exemplaire. Privilégiez un virement avec un libellé explicite et gardez les justificatifs des remboursements : l’accord écrit et les mouvements bancaires jouent des rôles complémentaires.
Prévoir aussi un éventuel impayé
Si une échéance devient impossible à payer, prévenez le prêteur avant son expiration et formalisez tout nouvel accord par un avenant. À défaut de solution amiable, une mise en demeure puis une procédure de recouvrement peuvent être envisagées. Pour une somme importante ou une garantie complexe, un notaire peut sécuriser l’opération ; un acte notarié exécutoire facilite les démarches de recouvrement sans garantir la solvabilité de l’emprunteur.
Déclarer le prêt et distinguer capital et intérêts
Au-delà de 5 000 €, le prêt doit être déclaré à l’administration fiscale, même s’il est sans intérêts. Ce seuil s’apprécie aussi en tenant compte de plusieurs prêts conclus au cours d’une même année : fractionner une somme en petits prêts ne permet donc pas d’écarter l’obligation déclarative.
La déclaration s’effectue avec le formulaire n° 2062, généralement lors de la déclaration annuelle de revenus. Dans un prêt direct sans intermédiaire, cette démarche incombe en principe à l’emprunteur. En présence de plusieurs prêteurs, emprunteurs ou contrats, vérifiez les modalités de regroupement dans la notice et assurez-vous que la formalité a bien été effectuée.
Le capital reçu n’est pas un revenu imposable dès lors qu’il s’agit réellement d’une somme à rembourser. Les intérêts perçus constituent, en revanche, des revenus à déclarer par le prêteur. Des formalités supplémentaires peuvent concerner leur versement : faites préciser les obligations de chacun par le service des impôts avant la première échéance rémunérée.
L’enregistrement volontaire du contrat auprès du service de l’enregistrement, moyennant 125 €, permet de lui donner date certaine. Il ne remplace ni la déclaration n° 2062 ni les preuves de paiement. Enfin, si le prêteur abandonne la dette, la question d’une donation et de son traitement fiscal doit être examinée séparément.
Écarter les faux prêteurs avant de transmettre son dossier
Une annonce sur un réseau social ou un témoignage enthousiaste ne prouve rien. Méfiez-vous des offres acceptées sans examen, des promesses de financement garanti et de la pression pour agir immédiatement. Une demande de frais de dossier, de garantie ou de “déblocage” avant réception des fonds est un signal d’alerte majeur. Ne versez pas d’argent à un inconnu pour obtenir un prêt.
Pour une plateforme, contrôlez la raison sociale, l’adresse, les mentions légales et le statut revendiqué. Selon l’activité, consultez l’ORIAS, les registres de l’ACPR, de l’AMF ou le registre européen concerné. Comparez aussi le domaine internet et les coordonnées : des fraudeurs usurpent l’identité d’entreprises réellement autorisées. Une immatriculation ne garantit ni l’acceptation du dossier ni l’absence de risque.
Ne communiquez jamais vos codes bancaires, mots de passe ou codes de validation. Transmettez les justificatifs nécessaires uniquement après vérification de l’interlocuteur, par un canal sécurisé. En cas de paiement suspect, contactez immédiatement votre banque et conservez les messages pour signaler les faits. La bonne séquence reste simple : vérifier, négocier, signer, verser, déclarer puis rembourser.