Non, le découvert bancaire ne disparaît pas en 2026. La réforme annoncée pour novembre renforce surtout son encadrement, notamment pour les petits montants et les durées courtes. Une demande pourra ainsi faire l’objet d’une vérification de solvabilité plus formalisée. Cela ne signifie ni refus automatique, ni suppression générale des autorisations existantes.
Pour comprendre les conséquences sur votre compte, il faut distinguer trois sujets : les nouvelles obligations de la banque, les conditions de votre autorisation et le coût d’un solde négatif.
Novembre 2026 : un encadrement renforcé, pas une interdiction
Le changement s’inscrit dans la directive européenne (UE) 2023/2225, qui modernise les règles du crédit à la consommation. L’objectif est notamment de mieux encadrer des financements de faible montant ou de courte durée : une somme modeste peut aussi déséquilibrer un budget lorsqu’elle devient difficile à rembourser.
Testez vos connaissances sur le découvert bancaire en 2026
Répondez aux 6 questions, puis validez vos réponses pour découvrir votre score.
En France, cette évolution passe par l’ordonnance de transposition du 3 septembre 2025, avec une application annoncée à partir de novembre 2026. La directive fixe le cadre européen ; la transposition l’intègre dans le droit national. Les décrets et arrêtés d’application doivent encore préciser certaines modalités pratiques.
Le principe à retenir est simple : le découvert reste possible, mais son octroi doit être mieux encadré. Le rapprochement avec les règles du crédit à la consommation ne transforme pas pour autant chaque solde négatif en prêt personnel à mensualités fixes.
| Point à retenir | Conséquence pour le client |
|---|---|
| Le découvert n’est pas interdit | La banque peut continuer à accorder une autorisation. |
| Les petits découverts sont davantage encadrés | Un faible montant ne dispense plus nécessairement d’une analyse de solvabilité. |
| Le cadre est européen | Il ne s’agit pas d’une initiative commerciale isolée d’une banque. |
| Des modalités restent à préciser | Il faut distinguer les principes annoncés des procédures définitives. |
Moins de 200 euros ou moins d’un mois : les petits découverts concernés
La réforme vise notamment des opérations jusque-là soumises à un régime plus léger : les découverts inférieurs à 200 euros et ceux remboursables en moins d’un mois. Ces repères ne constituent pas un nouveau plafond de découvert. Ils désignent des catégories de financement désormais davantage intégrées à l’encadrement du crédit.
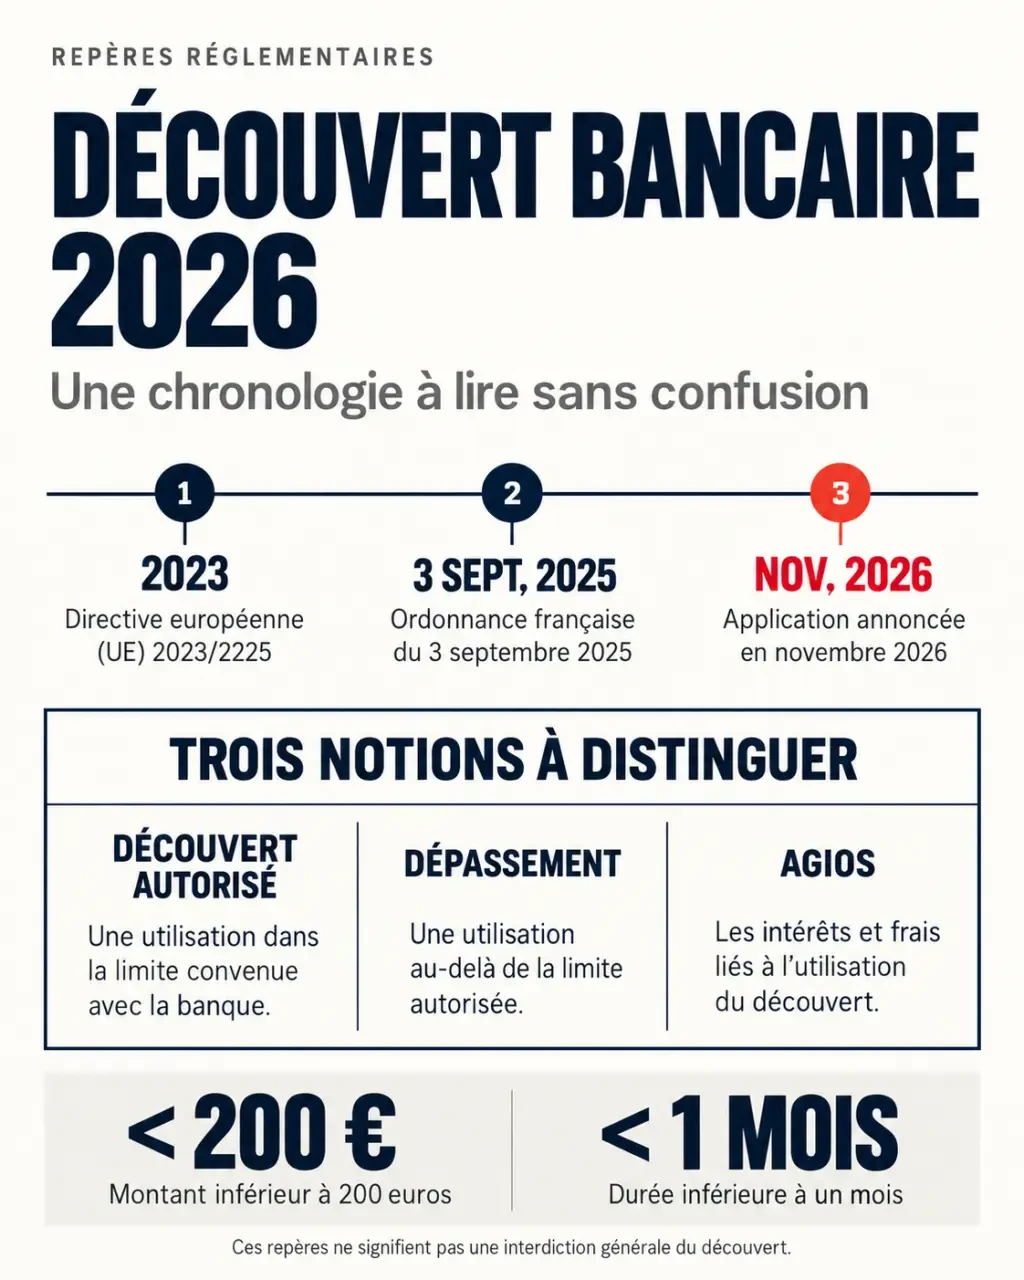
Il ne faut donc pas comprendre « moins de 200 euros » comme une somme interdite, ni « moins d’un mois » comme une durée minimale imposée. Un besoin ponctuel de trésorerie reste envisageable ; c’est la façon de l’accorder et de vérifier sa soutenabilité qui évolue.
Une autorisation de 150 euros reste possible
Imaginons un client qui demande une autorisation de 150 euros pour absorber le décalage entre un prélèvement et son salaire. La réforme ne rend pas cette demande illégale. Elle peut en revanche conduire la banque à examiner sa capacité de remboursement avant de l’accepter, plutôt qu’à traiter ce petit montant comme une facilité presque anodine.
Une courte durée n’efface pas le risque
Un découvert prévu pour quelques jours peut se répéter chaque mois. La banque doit donc regarder au-delà de la seule date du prochain salaire : le retour à un solde positif sera-t-il durable ? Les revenus permettront-ils aussi de régler les dépenses suivantes ? Les modalités exactes du contrôle dépendront du cadre applicable et de la situation examinée.
La solvabilité : vérifier le remboursement, pas seulement le salaire
L’analyse de solvabilité consiste à apprécier la capacité d’un client à faire face à son engagement. Pour certaines demandes de découvert entrant dans le nouveau périmètre, cette vérification devient obligatoire. Une vérification systématique dans les cas concernés ne signifie pas un refus systématique.
Concrètement, l’examen peut porter sur les ressources, les charges récurrentes, les crédits déjà remboursés et le fonctionnement du compte. La banque peut disposer d’une partie de ces informations, ou demander des éléments complémentaires. Il serait toutefois prématuré d’annoncer une liste universelle de justificatifs ou un délai identique dans tous les établissements.
Un budget ressemble à un mur : chaque engagement est une brique, et l’équilibre dépend de l’ensemble, pas seulement du poids de la dernière ajoutée. Un découvert de faible montant peut sembler supportable isolément, mais devenir problématique au-dessus d’un loyer, de mensualités et de prélèvements déjà serrés. Pour préparer votre demande, regardez donc le solde prévisionnel après toutes les dépenses à venir, pas uniquement le jour où votre revenu arrive.
Pour un indépendant aux revenus variables ou un étudiant disposant de ressources limitées, l’enjeu est de rendre la situation compréhensible. Présenter des entrées d’argent identifiables et un besoin précisément délimité peut faciliter l’échange, sans garantir l’accord. L’autorisation reste une décision de la banque, dans le respect du cadre légal.
Autorisation existante, dépassement et agios : trois réalités distinctes
Avoir déjà utilisé un découvert ne signifie pas disposer d’un droit permanent à un solde négatif. La convention de compte et, le cas échéant, l’accord spécifique de découvert fixent le montant autorisé, sa durée et ses conditions d’utilisation.
- Le découvert autorisé correspond à une possibilité contractuellement acceptée par la banque, dans certaines limites.
- Le dépassement désigne un solde négatif sans autorisation suffisante, ou au-delà du plafond convenu.
- Les agios correspondent aux intérêts débiteurs liés à l’utilisation du découvert. Ils peuvent exister même lorsque celui-ci est autorisé.
D’autres frais peuvent s’ajouter lors d’incidents, selon la situation, les tarifs et les plafonds légaux applicables. Le renforcement du contrôle de solvabilité ne rend donc pas le découvert gratuit et n’annonce pas, à lui seul, une hausse générale des frais.
Pas de suppression automatique des accords déjà en place
L’échéance de novembre 2026 ne doit pas être interprétée comme une annulation collective des découverts existants. Leur traitement dépend notamment des dispositions transitoires et des conditions contractuelles. Une nouvelle demande ou une demande d’augmentation mérite d’être distinguée d’une autorisation déjà accordée : ne présumez ni de son retrait automatique, ni de son maintien sans aucune évolution.
Le cadre concerne les établissements proposant les opérations visées, pas seulement les banques à agences. En revanche, leurs procédures et leurs critères commerciaux peuvent différer : une règle commune n’implique pas une réponse identique à chaque dossier.
Les vérifications utiles avant de demander ou de renouveler un découvert
La meilleure préparation consiste à clarifier votre besoin avant qu’un paiement important ne se présente. Il n’est pas nécessaire d’attendre une difficulté pour demander à votre banque comment elle prévoit d’appliquer les nouvelles règles.
- Relisez votre autorisation : identifiez le plafond, la durée admise et les conditions de retour à un solde positif.
- Consultez la tarification : distinguez intérêts débiteurs, éventuel minimum forfaitaire et frais liés aux incidents.
- Établissez un calendrier de trésorerie : notez les revenus attendus et les prélèvements à venir.
- Interrogez votre conseiller : demandez si votre démarche implique une nouvelle analyse et quels documents seraient nécessaires.
Si la banque refuse le montant demandé, cherchez d’abord à comprendre si le problème vient du plafond, de la durée ou de votre capacité de remboursement. Selon votre situation, un décalage de prélèvement négocié avec le créancier ou un échéancier peut être plus adapté qu’un financement supplémentaire.
Le changement central reste l’évaluation du risque, pas la disparition du découvert. Pour votre compte, les repères les plus utiles sont l’accord écrit, le coût réel du solde négatif et la possibilité de revenir durablement dans le positif.