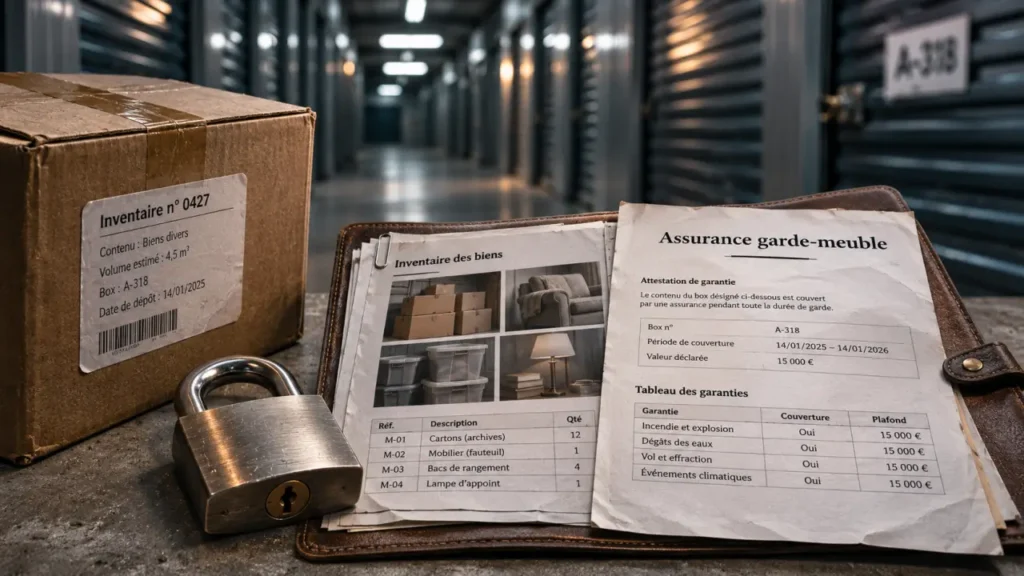
L’assurance pour garde-meuble peut être prévue par votre contrat habitation, nécessiter une extension ou être proposée par le centre de stockage. Elle est souvent exigée dans le contrat de location, mais son caractère obligatoire doit être vérifié selon votre situation. Avant de déposer vos affaires, obtenez une confirmation écrite de la couverture du lieu, des biens et de leur valeur : un bâtiment surveillé ne suffit pas à garantir leur indemnisation.
Identifier le local et les exigences avant de signer
Le nom commercial du lieu ne permet pas, à lui seul, de savoir quelle assurance convient. L’adresse, l’usage autorisé, les modalités d’accès et les conditions du contrat de location comptent davantage.
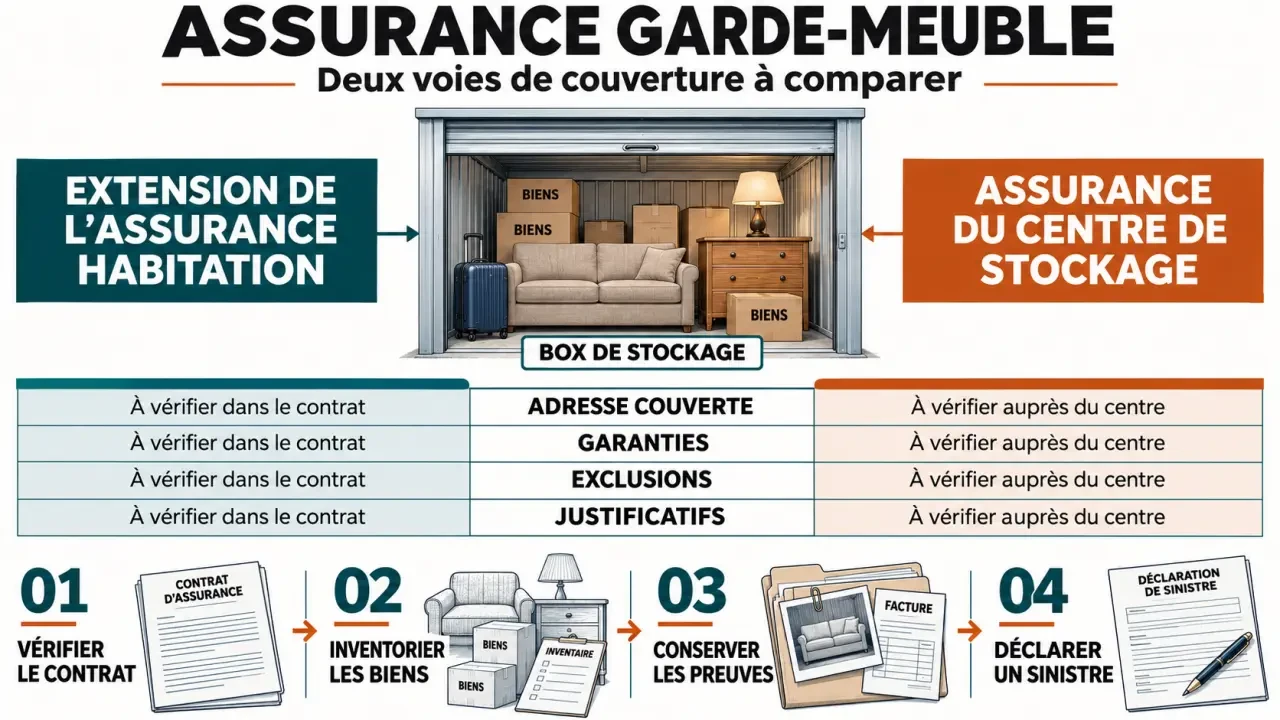
- Le garde-meuble traditionnel correspond généralement à une prestation de conservation des biens, avec un accès organisé selon les modalités du professionnel.
- Le box de stockage ou self-stockage est un espace individuel auquel vous accédez selon les horaires et règles du centre.
- Le box de parking utilisé pour stocker n’est pas automatiquement assimilé à un garde-meuble. Vérifiez que cet usage est autorisé et accepté par l’assureur.
Les amplitudes d’accès varient : la MAIF évoque notamment des box accessibles 24 heures sur 24 et 7 jours sur 7. Cette possibilité ne préjuge ni des garanties ni des conditions de sécurité exigées.
Une exigence contractuelle à distinguer d’une obligation générale
Il ne faut pas déduire d’une clause de location qu’une même obligation légale s’applique à tous les espaces de stockage. Demandez au professionnel quelles couvertures il exige : dommages aux biens, responsabilité civile de l’occupant, ou les deux. La responsabilité civile concerne les dommages causés à autrui, par exemple à un box voisin ; elle ne remplace pas l’assurance de vos propres meubles.
Une attestation peut être réclamée avant l’entrée dans les lieux. HOMEBOX mentionne également son renouvellement chaque année. Faites préciser les informations nécessaires, notamment l’adresse du centre, l’identification du box et les dates de couverture.
Choisir entre assurance habitation et couverture du centre
Votre premier interlocuteur peut être votre assureur habitation. Demandez-lui explicitement si les biens entreposés hors de votre domicile, à l’adresse concernée, sont couverts. Une garantie portant sur une dépendance ou un garage ne s’étend pas nécessairement à un centre de self-stockage.
Communiquez la superficie, la durée prévue, la nature des objets et leur valeur estimée. Si une extension est nécessaire, faites-la prendre effet au plus tard au début du stockage. En cas de déménagement, vérifiez aussi ce que devient cette couverture lorsque le contrat de l’ancien logement est modifié ou résilié.
| Solution | Intérêt pratique | Point à vérifier |
|---|---|---|
| Contrat habitation existant | Utiliser une couverture déjà souscrite si elle prévoit ce stockage | Adresse admise, durée, plafonds et biens concernés |
| Extension de garantie habitation | Adapter le contrat à un lieu de stockage extérieur | Surcoût, prise d’effet et attestation acceptée par le centre |
| Assurance proposée par le centre | Organiser la couverture lors de la location | Assureur concerné, exclusions, franchise et coût distinct de la location |
La simplicité de souscription ne doit pas remplacer la lecture du contrat. Pour l’offre du centre, demandez la notice d’assurance et les modalités de déclaration d’un sinistre. Si vous disposez déjà d’une couverture, faites confirmer qu’elle répond aux exigences du loueur avant d’en souscrire une autre.
Examiner les risques couverts, surtout le vol et l’humidité
Les garanties fréquemment proposées concernent l’incendie, l’explosion, les dégâts des eaux et le vol avec effraction. Les événements naturels, le vandalisme ou les dommages provenant d’un box voisin peuvent également être prévus, selon les conditions du contrat. Une liste de risques sur une brochure ne remplace pas les définitions et exclusions contractuelles.
Effraction et disparition ne sont pas équivalentes
La Matmut distingue le vol avec effraction, couvert dans les conditions qu’elle décrit, du vol sans effraction, qui ne l’est pas dans ce cadre. Vérifiez ce que votre contrat exige : traces sur le box, sur l’accès au bâtiment, système de fermeture particulier ou autres éléments de preuve. Une disparition inexpliquée peut recevoir un traitement différent d’une intrusion forcée.
Les bijoux, œuvres d’art et autres objets de grande valeur peuvent être exclus, soumis à une déclaration particulière ou à un plafond spécifique. Signalez aussi les biens professionnels et les catégories inhabituelles plutôt que de supposer qu’ils sont compris dans la formule.
Un dégât des eaux ne couvre pas nécessairement toute humidité
Une fuite soudaine et une dégradation progressive liée à la condensation ne correspondent pas nécessairement au même événement assuré. Interrogez l’assureur sur les infiltrations, les moisissures et les conditions de conservation. Côté stockage, choisissez un emballage adapté, évitez le contact direct des cartons avec le sol et respectez les consignes du centre. Ces précautions limitent les risques sans créer de garantie supplémentaire.
Comparer le prix avec l’indemnisation réellement prévue
Il n’existe pas de tarif unique pertinent pour tous les garde-meubles. Le coût dépend notamment de la valeur déclarée et de la formule retenue. Demandez un devis pour une même durée et un même inventaire afin de comparer l’extension habitation et l’offre du centre sur une base cohérente.
Au-delà de la cotisation, examinez la franchise, somme restant à votre charge, le plafond global et les éventuelles sous-limites par catégorie. Vérifiez également si l’indemnisation tient compte de la vétusté ou prévoit une valeur à neuf sous conditions. Le montant déclaré n’est pas une somme automatiquement versée après un sinistre.
Pour estimer votre besoin, raisonnez comme devant une ardoise à régler après un dommage : que coûterait le remplacement des objets réellement utiles ? Un canapé ancien, une table et plusieurs cartons de vaisselle peuvent représenter ensemble davantage que l’objet le plus impressionnant du box. Faites l’addition par familles, sans confondre valeur sentimentale, prix d’achat et valeur retenue par l’assurance. Cette méthode évite de choisir un plafond uniquement d’après le volume loué.
Une sous-évaluation peut conduire à une indemnisation insuffisante, voire à une réduction prévue au contrat. À l’inverse, déclarer une valeur supérieure ne dispense jamais de justifier la perte. Ajustez votre déclaration lorsque vous ajoutez ou retirez des biens importants.
Préparer les preuves avant le stockage, puis réagir en cas de sinistre
Constituez un inventaire avant de fermer le box. Décrivez les meubles, appareils et cartons, leur état et leur valeur estimée. Conservez les factures d’achat, d’entretien ou de réparation, les certificats d’expertise et des photographies lisibles. Gardez ces documents ailleurs que dans le local assuré, par exemple sous forme de copies numériques.
Avant le dépôt, vérifiez ces derniers points :
- La couverture commence dès l’arrivée des biens et reste valable pendant toute la location.
- L’attestation correspond au lieu et aux garanties demandées.
- Le cadenas et les autres protections respectent les exigences contractuelles.
- Les exclusions, franchises et plafonds sont identifiés.
- Les coordonnées du service sinistres et les délais de déclaration sont accessibles.
Si un dommage survient, prévenez rapidement le centre et votre assureur, dans les délais applicables. Photographiez les lieux et les biens, conservez les traces d’effraction et rassemblez les justificatifs. En cas de vol, effectuez les démarches auprès des autorités et transmettez les pièces demandées. Évitez de jeter les objets endommagés avant les instructions de l’assureur, sauf nécessité de sécurité.
Enfin, ne présumez pas que le centre est automatiquement responsable de toute perte. Sa responsabilité, celle d’un tiers et votre propre couverture doivent être examinées selon les circonstances. Un inventaire précis et des garanties confirmées par écrit constituent vos meilleurs appuis pour faire examiner votre demande d’indemnisation.