Les agios bancaires sont les intérêts et, au sens large, les frais liés à un compte à découvert. Ils peuvent être facturés même lorsque votre banque vous autorise à passer sous zéro. Leur montant dépend principalement de la somme empruntée, du nombre de jours de découvert et du taux appliqué. Mais les commissions et les forfaits peuvent alourdir la facture bien davantage que les intérêts seuls.
Repérer ce qui déclenche réellement la facturation
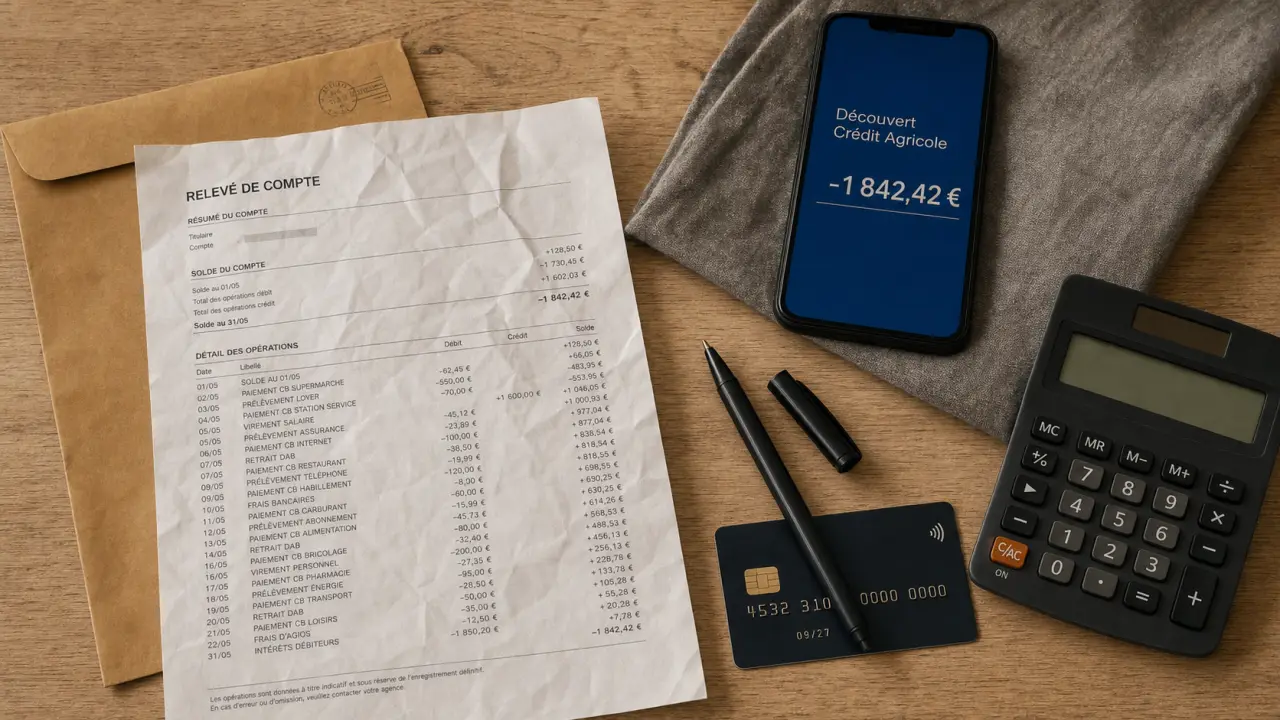
Lorsque le solde de votre compte devient négatif, la banque vous avance de l’argent : vous utilisez un découvert. Les intérêts débiteurs rémunèrent cette avance. Sur votre relevé, ils peuvent apparaître sous cette appellation ou sous celle d’agios, à une fréquence prévue par votre convention de compte, souvent trimestrielle.
Le mot « agios » est parfois employé pour désigner tous les frais du découvert. Pour comprendre votre facture, séparez pourtant les intérêts proportionnels, un éventuel minimum forfaitaire et les frais d’incident. Ces lignes n’obéissent pas aux mêmes règles.
| Situation du compte | Conséquences possibles |
|---|---|
| Découvert dans la limite et la durée autorisées | Intérêts au taux convenu, sauf franchise ou disposition particulière. |
| Dépassement du montant ou de la durée autorisés | Taux éventuellement majoré et frais d’incident selon les opérations. |
| Solde négatif sans autorisation | Intérêts au taux prévu pour cette situation si la banque accepte les opérations ; risque de rejet sinon. |
| Autorisation de découvert non utilisée | Pas d’intérêts débiteurs, mais d’éventuels frais contractuels liés à l’autorisation. |
Une autorisation de découvert n’est donc pas une franchise d’agios. Elle encadre un montant et une durée d’utilisation, sans rendre nécessairement l’avance gratuite. Une opération acceptée exceptionnellement ne signifie pas non plus que votre banque vous accorde une autorisation permanente.
Calculer les intérêts avec le montant, les jours et le taux
Pour un découvert constant, le calcul peut se faire sur une base de 365 jours. Le taux annuel doit être converti en nombre décimal : 12 % devient 0,12.
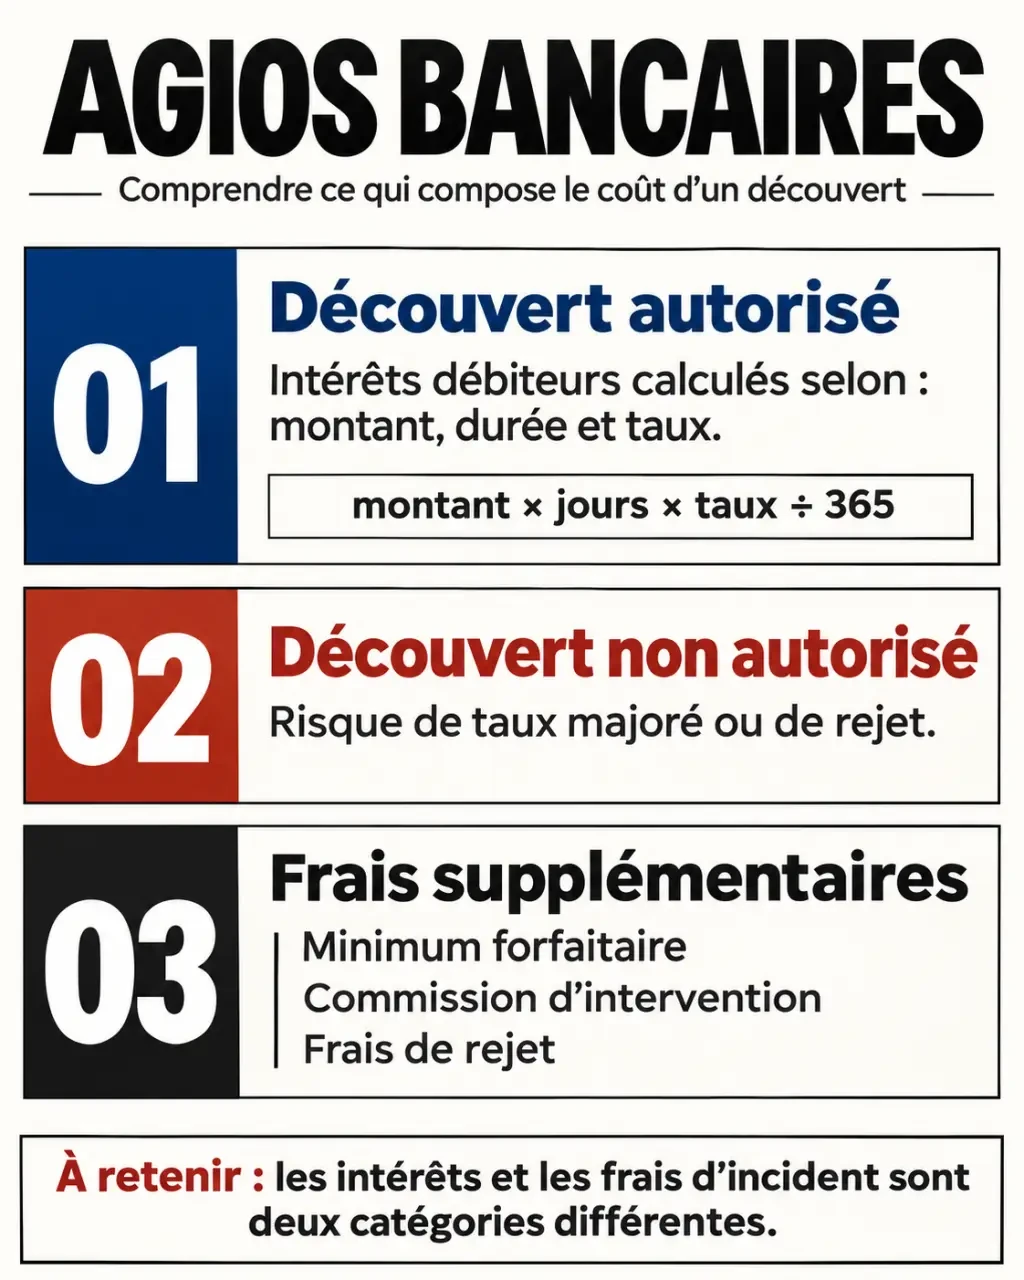
Intérêts débiteurs = montant du découvert × nombre de jours × taux annuel ÷ 365.
Les exemples suivants sont des simulations, et non des tarifs proposés par une banque. Ils permettent d’estimer les intérêts seuls, avant un éventuel forfait ou des frais supplémentaires.
| Découvert | Durée | Taux annuel | Intérêts arrondis |
|---|---|---|---|
| 300 € | 15 jours | 12 % | 1,48 € |
| 500 € | 10 jours | 15,90 % | 2,18 € |
Dans le premier cas, le résultat avant arrondi est de 1,47945 € : avec cette formule, l’arrondi au centime donne bien 1,48 €, et non 1,47 €. Ce détail rappelle qu’il faut vérifier les hypothèses d’un calcul avant de comparer deux montants.
Si le solde change, décomposer le découvert par période
Un compte reste rarement au même niveau négatif. Calculez séparément chaque période pendant laquelle le montant est stable, puis additionnez les intérêts. Si une rentrée d’argent réduit le découvert, les intérêts suivants portent sur la somme restante. Vérifiez aussi les dates de valeur retenues sur votre relevé : elles servent au décompte des jours facturés.
Le taux annuel ne s’applique donc pas intégralement à un découvert de quelques jours. En revanche, une petite somme maintenue longtemps dans le rouge peut coûter davantage qu’un découvert plus important remboursé rapidement.
Comparer le coût total, pas seulement le taux affiché
Il n’existe pas de tarif unique des agios bancaires. Le taux dépend de l’établissement, du contrat et du caractère autorisé ou non du découvert. Pour comparer deux offres, demandez une simulation sur le même montant et la même durée, en intégrant les frais fixes et les conditions d’une éventuelle franchise.
Le minimum forfaitaire peut dominer la facture
Certaines banques prévoient un minimum forfaitaire d’agios lorsque les intérêts calculés sont faibles. Si votre contrat prévoit, par exemple, un minimum de 7 € applicable à votre situation, un calcul proportionnel de 2,18 € ne signifie pas que seuls 2,18 € seront prélevés. Vérifiez le montant, la période de facturation et les conditions d’application dans la brochure tarifaire.
Ce mécanisme est encadré : une dérogation au calcul du taux effectif existe pour certains découverts inférieurs à 400 €. Ce seuil n’autorise pas pour autant n’importe quelle facturation. Si le forfait vous paraît injustifié, demandez à la banque sa base contractuelle et le détail du calcul.
Le taux d’usure reste une limite à contrôler
Le taux d’usure est le taux maximal légal applicable à la catégorie de crédit concernée. Pour vérifier son respect, le taux débiteur seul ne suffit pas toujours : le taux effectif tient compte des frais qui doivent réglementairement y être intégrés. Le seuil évolue ; il faut donc consulter celui applicable à la période concernée plutôt que retenir un pourcentage fixe.
Les frais de dossier ou de gestion d’une autorisation de découvert méritent également votre attention. Ils peuvent rendre une offre coûteuse même si vous utilisez rarement cette facilité.
Distinguer les intérêts des commissions et des rejets
Une commission d’intervention rémunère l’examen d’une opération entraînant une irrégularité de fonctionnement du compte, notamment une insuffisance de provision. Elle ne correspond ni à un taux d’intérêt ni à un nombre de jours dans le rouge. Elle peut s’ajouter aux intérêts débiteurs.
Pour les particuliers, les commissions d’intervention sont plafonnées à 8 € par opération et 80 € par mois. Pour les bénéficiaires de l’offre spécifique destinée à la clientèle fragile, les plafonds sont de 4 € par opération et 20 € par mois.
Un plafonnement global de certains frais d’incident à 25 € par mois concerne aussi les clients identifiés comme financièrement fragiles, selon les conditions du dispositif. Il ne faut pas le confondre avec un plafond universel couvrant tous les agios : les intérêts débiteurs ne sont pas inclus dans ce panier de frais.
Si la banque refuse un prélèvement ou un autre paiement, des frais de rejet peuvent remplacer ou accompagner certaines conséquences de l’incident, selon les règles applicables. Demandez un relevé détaillé pour vérifier les plafonds et éviter les confusions entre plusieurs lignes relatives à une même opération.
Réduire les agios avant le prochain prélèvement
Le levier le plus direct consiste à réduire le montant du découvert et sa durée. Réalimenter le compte depuis une épargne disponible peut limiter les intérêts, à condition de conserver de quoi couvrir vos autres dépenses essentielles.
Pensez à une petite réserve sur le compte comme à une couche de mousse dans un colis : elle absorbe les chocs entre deux mouvements. Son montant peut être calé sur vos décalages habituels entre salaire, loyer et prélèvements. Cette marge ne remplace pas un budget équilibré, mais évite qu’un simple problème de calendrier transforme une dépense prévue en incident bancaire.
- Activez une alerte avant zéro, en tenant compte des paiements encore en attente.
- Décalez les échéances après votre rentrée d’argent lorsque le créancier le permet.
- Négociez une autorisation adaptée avant un besoin ponctuel, sans la considérer comme un revenu supplémentaire.
- Étudiez une carte à autorisation systématique pour limiter certains dépassements, sans attendre une protection absolue contre tout découvert.
- Demandez un geste commercial si l’incident est exceptionnel, ou l’examen de votre situation si les frais se répètent.
En cas de désaccord, adressez une réclamation écrite avec les dates, les montants et les conditions tarifaires concernées. Si les découverts deviennent récurrents, la priorité est de traiter le déficit mensuel plutôt que de multiplier les avances coûteuses.