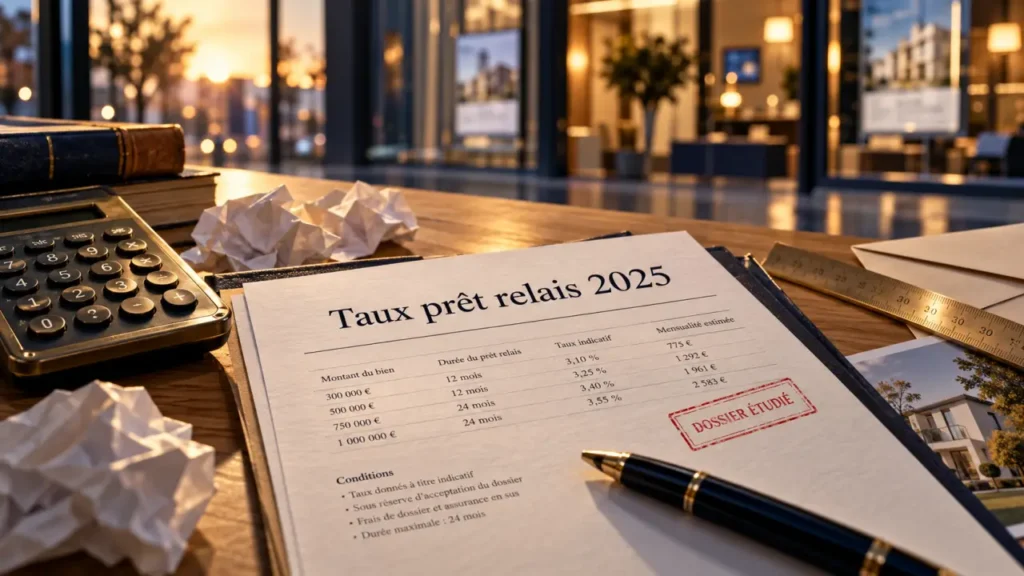
Entre 3,45 % et 4,98 % : voilà la fourchette que l’on rencontre pour le taux d’un prêt relais en 2025, selon la source et le profil de l’emprunteur. Un écart qui paraît large, mais qui s’explique. Et surtout, le taux n’est qu’une partie de la facture : durée, type de franchise, assurance et garantie pèsent aussi lourd dans le coût final.
Les taux du prêt relais en 2025 : ce qu’on observe vraiment
Fourchettes et repères officiels
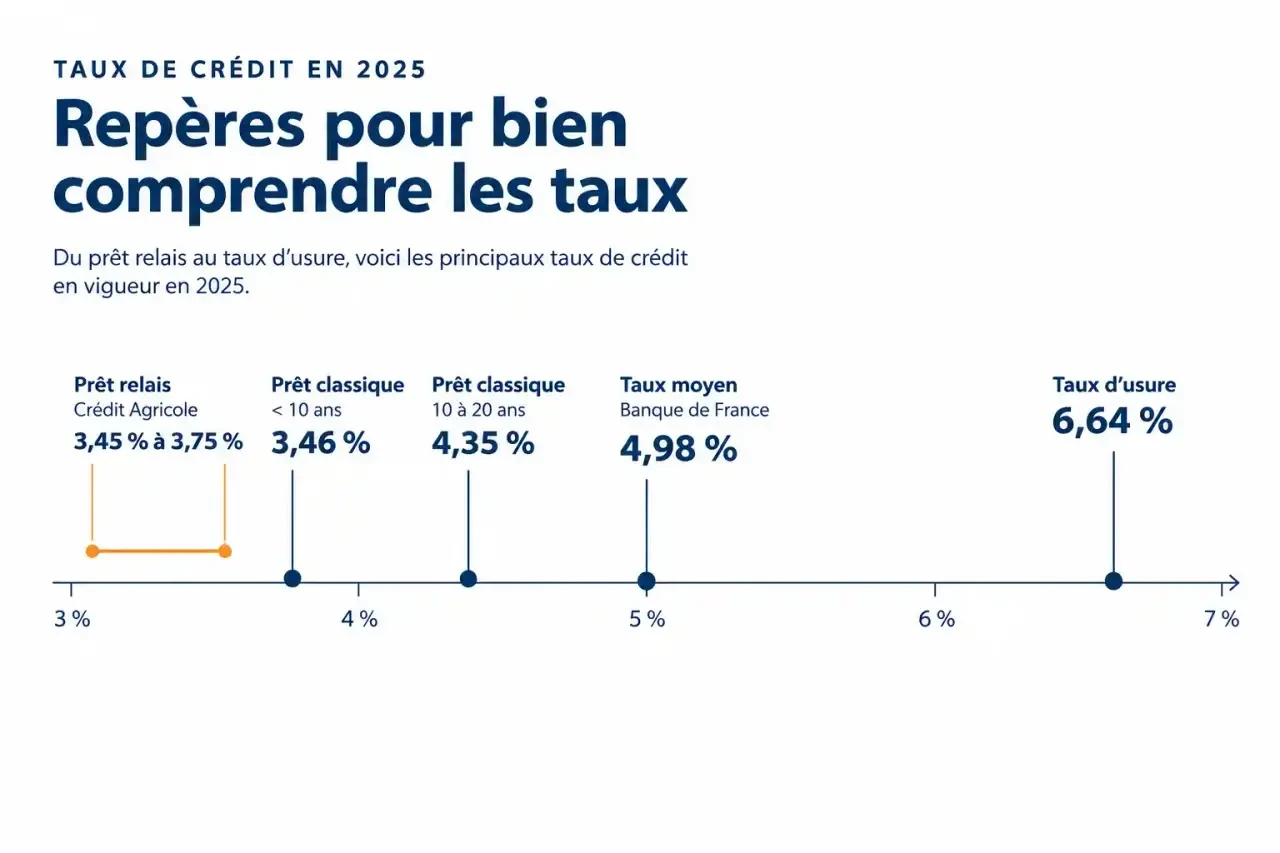
Le Crédit Agricole affiche des taux de prêt relais de 3,45 % à 3,75 % pour 2025. De son côté, le taux moyen constaté par la Banque de France au quatrième trimestre 2024 ressortait à 4,98 %. Ces deux chiffres ne se contredisent pas : le premier reflète des conditions proposées à de bons profils, le second une moyenne de la production réelle, avec tous les dossiers, y compris les plus fragiles. Le taux d’usure, lui, plafonnait à 6,64 % au 1er janvier 2025. C’est la limite légale que l’offre, taux et frais compris, ne peut pas dépasser.
Calculateur du coût d’un prêt relais
Estimez les intérêts, l’assurance et le montant dû à la vente selon le taux, la durée et le type de franchise.
Résultat
Comparaison selon la durée
Mêmes capital, taux, assurance et franchise, avec une durée de 7, 12 et 24 mois.
| Durée | Total intérêts | Assurance | Coût total | Dû à la vente |
|---|
Formules : franchise partielle, intérêts mensuels = capital × taux / 12, total = intérêts mensuels × durée. Franchise totale, intérêts = capital × ((1 + taux/12)^durée − 1), réglés à la vente. Assurance = capital × taux d’assurance × durée / 12. Les frais de dossier et la garantie ne sont pas inclus. Résultat indicatif, non contractuel.
Prêt relais ou prêt classique : quel écart ?
À titre de comparaison, un prêt immobilier classique de moins de 10 ans se situait à 3,46 % et celui de 10 à 20 ans à 4,35 %. L’écart avec le relais est généralement de 0,10 à 0,30 point. Il reste modeste parce que la banque prend un risque supplémentaire : le remboursement du capital dépend de la vente d’un bien, pas des revenus mensuels de l’emprunteur. Cette prime de risque est faible en taux, mais elle s’applique sur une somme importante.
Comprendre le montage pour savoir ce qui fait varier le taux
Le principe, en deux contraintes
Le prêt relais finance l’achat d’un nouveau bien avant la vente de l’ancien. On peut généralement emprunter de 50 à 80 % de la valeur du bien à vendre. La durée est de 12 mois, renouvelable une fois, soit 24 mois au maximum. Ces deux bornes structurent tout le reste : plus la vente est avancée, plus la banque est rassurée, et plus le taux proposé a de chances d’être bas.
Sec, adossé, franchise partielle ou totale
Dans un prêt relais sec, aucune vente n’est encore engagée : la banque se base sur l’estimation du bien, donc le risque est plus élevé. Dans un prêt adossé, un compromis de vente existe déjà et sécurise le remboursement. Ensuite vient le choix de la franchise. Avec une franchise partielle, on paie chaque mois les intérêts. Avec une franchise totale, les intérêts sont capitalisés et réglés à la vente, ce qui allège la trésorerie mais augmente le montant dû à la fin.
Calculer le coût réel : le taux ne dit pas tout
Un exemple chiffré simple
Prenons 100 000 € empruntés à 1,20 % : cela représente environ 100 € d’intérêts par mois en franchise partielle. À 3,50 %, les intérêts mensuels sur le même capital avoisinent 292 €. Sur 12 mois, la différence se compte en milliers d’euros. Quand le délai moyen de vente est de 7 mois, comme le relève un acteur du secteur, la durée réelle du prêt pèse souvent plus que 0,2 point de taux.
| Poste de coût | Ordre de grandeur |
|---|---|
| Intérêts | Selon taux, capital et durée |
| Assurance emprunteur | 0,30 à 0,60 % du capital |
| Garantie | Hypothèque ou caution |
| Frais de dossier | Variables selon la banque |
Le prêt relais comme une couture provisoire
Pour se représenter le montage, on peut penser à un tissu que l’on faufile avant la couture définitive : le fil de bâti tient les deux pièces ensemble, mais il n’est pas fait pour durer. Le prêt relais joue ce rôle entre deux biens. Tant que la vente n’est pas signée, tout tient grâce à lui, mais chaque mois de plus sollicite le fil. Cette image aide à raisonner : le bon réflexe n’est pas de chercher le fil le moins cher, mais de prévoir à quelle date on le retire, donc de fixer d’avance un prix de vente plancher et une date au-delà de laquelle on révise l’annonce.
Obtenir un meilleur taux : dossier et négociation
Ce que la banque regarde
Plusieurs éléments jouent sur le taux : le taux d’endettement, plafonné à 35 %, l’épargne disponible, l’apport personnel, la cohérence de l’estimation du bien et l’avancement de la vente. Un compromis signé change la nature du dossier. Faire estimer son bien par plusieurs agences, ou par un notaire, évite une valeur surestimée qui réduirait le montant accordé ou fragiliserait la confiance de la banque.
Les leviers de négociation
La mise en concurrence reste le levier principal, directement auprès de plusieurs banques ou via un courtier. On peut aussi proposer de domicilier ses revenus ou d’ajouter des produits bancaires, négocier la suppression des pénalités de remboursement anticipé, et comparer les assurances emprunteur, qui peuvent être déléguées. Rappelons que l’offre doit rester sous le taux d’usure, ce qui limite le haut de la fourchette mais ne garantit pas le meilleur prix.
Si la vente traîne : les options à garder en tête
Après 24 mois sans vente
Si le bien n’est pas vendu à l’échéance, la banque peut transformer le prêt en prêt classique, ce qui suppose une capacité de remboursement suffisante. D’autres solutions existent : baisser le prix, louer le bien le temps de la vente, ou en dernier recours subir une vente forcée. Mieux vaut anticiper ce scénario dès la signature plutôt que de le découvrir au vingtième mois.
Les alternatives au relais
Le prêt in fine, où seuls les intérêts sont payés avant remboursement du capital en une fois, ou le prêt global, qui regroupe les crédits, peuvent convenir lorsque le relais classique n’est pas adapté. Ils demandent eux aussi une analyse de l’endettement, et un comparatif chiffré auprès de la banque reste indispensable avant de trancher.