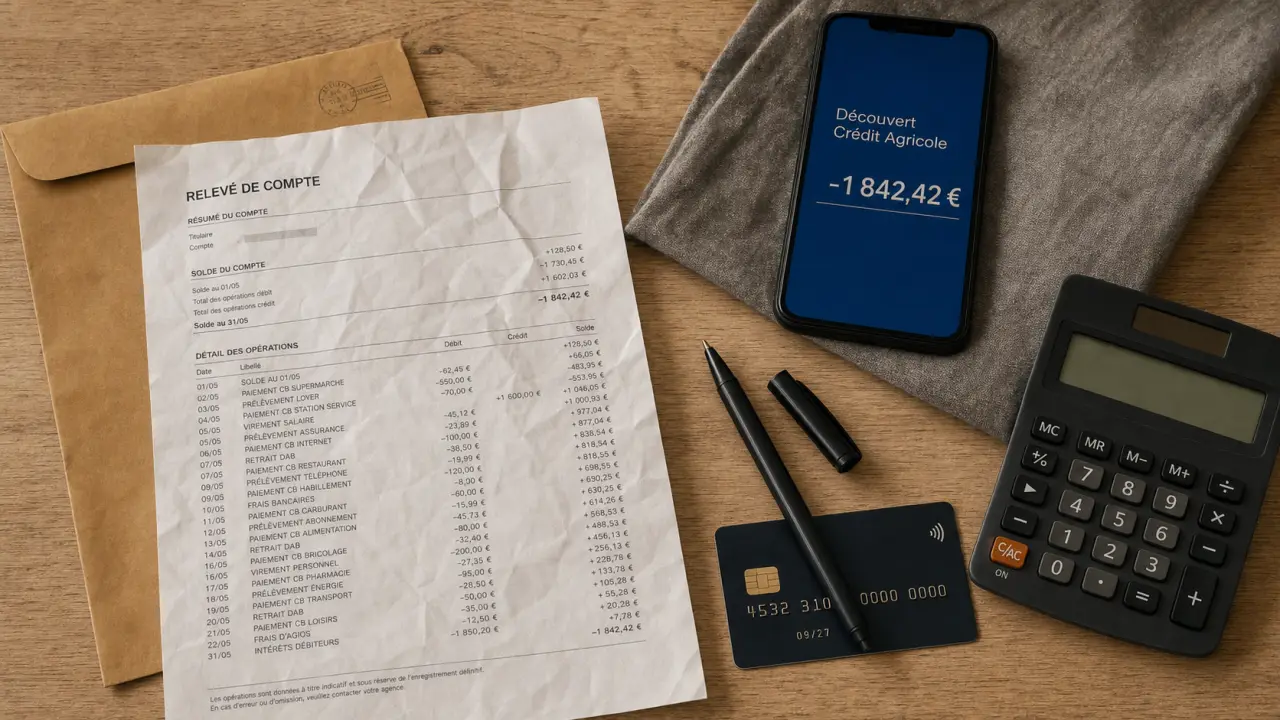
Pour justifier votre apport personnel auprès d’une banque, préparez un relevé récent montrant les sommes détenues, puis les documents expliquant leur provenance : épargne, don, héritage, prêt familial ou vente immobilière. Un solde créditeur ne suffit pas toujours : le prêteur doit aussi pouvoir identifier le titulaire des fonds et vérifier qu’ils seront mobilisables pour l’achat.
Les documents à préparer selon la provenance de votre apport
Le justificatif d’apport personnel n’est pas un formulaire unique. Il s’agit souvent d’un ensemble de pièces complémentaires. Le tableau ci-dessous permet de distinguer la preuve de l’origine de l’argent de celle de sa réception ou de sa disponibilité.
| Origine de l’apport | Preuve de provenance | Preuve de disponibilité |
|---|---|---|
| Épargne sur livret ou compte | Relevés permettant de retracer la constitution de l’épargne si nécessaire | Relevé récent du support ou attestation de fonds |
| Assurance-vie | Relevé du contrat au nom de l’emprunteur | Valeur de rachat, puis justificatif du rachat et du versement selon l’avancement |
| Don familial | Attestation de don, documents déclaratifs ou acte notarié selon le cas | Relevé faisant apparaître le versement reçu |
| Héritage | Documents successoraux établis ou transmis par le notaire | Attestation de versement et relevé du compte crédité |
| Prêt familial | Contrat de prêt ou reconnaissance de dette, formalités fiscales applicables | Trace du virement et relevé du compte bénéficiaire |
| Vente immobilière | Compromis, promesse ou acte de vente selon l’étape | Décompte ou attestation du notaire, puis preuve du versement |
Épargne et assurance-vie : distinguer valeur détenue et argent mobilisable
Pour un livret, téléchargez un document indiquant votre nom, le support, la date et le solde. Pour une assurance-vie, un relevé de valorisation renseigne sur le contrat, mais ne prouve pas que l’argent est déjà arrivé sur votre compte. Demandez au gestionnaire les modalités et délais de rachat avant de fixer le calendrier de mobilisation de l’apport.
Don, succession et prêt familial : préciser la nature du versement
Un virement d’un proche ne permet pas, à lui seul, de savoir s’il s’agit d’un cadeau ou d’une somme à rembourser. Pour un don, la banque peut demander une attestation, la preuve du versement et l’identité du donateur. Les justificatifs relatifs à la déclaration du don complètent ces pièces : ils ne remplacent pas la preuve de réception.
Pour un héritage, demandez au notaire les documents adaptés à la succession. Un acte de notoriété établit notamment la qualité d’héritier, mais ne démontre pas à lui seul le montant effectivement reçu. Pour un prêt familial, présentez les conditions de remboursement : cette dette doit être intégrée à l’analyse du financement. Faites confirmer les formalités fiscales applicables, sans assimiler prêt et donation.
Ce que la banque vérifie au-delà du montant affiché
La banque examine l’existence des sommes annoncées, leur titulaire, leur origine et leur disponibilité. Cette vérification répond à ses obligations de contrôle, notamment en matière de lutte contre le blanchiment, et lui permet d’évaluer la cohérence du plan de financement.
Le justificatif d’épargne décrit les sommes détenues sur un support. Le relevé bancaire présente le solde et les mouvements d’un compte sur une période. Le justificatif d’origine des fonds explique l’événement ayant produit l’argent : donation, succession ou cession, par exemple. Une même pièce peut répondre à plusieurs besoins, sans nécessairement tous les couvrir.
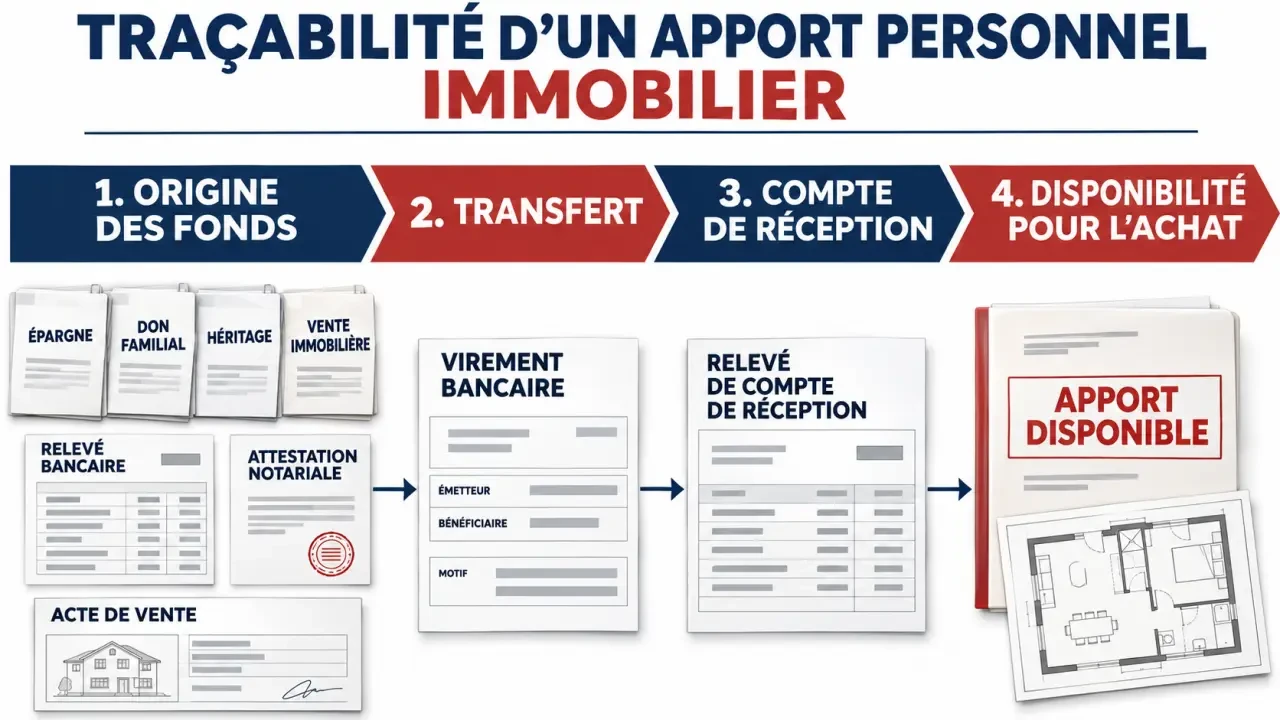
Imaginez la traçabilité comme un ruban qu’il ne faut pas couper au ciseau : un transfert entre deux comptes ne change pas l’origine de l’argent, mais il peut rendre son parcours moins lisible. Si vous déplacez votre épargne avant l’achat, conservez le relevé du compte de départ, la trace du virement et le relevé du compte d’arrivée. Cette continuité évite qu’un versement récent paraisse inexpliqué.
Une épargne constituée progressivement peut aussi renseigner sur votre gestion budgétaire. Elle ne garantit toutefois ni l’acceptation du crédit ni un taux plus favorable : revenus, charges, autres emprunts et caractéristiques du projet restent déterminants.
Obtenir des justificatifs récents et réellement exploitables
Commencez par l’espace client de votre banque ou de votre assureur, dans les rubriques consacrées aux relevés, documents ou contrats. Privilégiez les fichiers officiels téléchargeables. Si le document disponible ne présente pas les informations attendues, demandez une attestation à votre conseiller.
Faites confirmer l’ancienneté acceptée par le prêteur. Empruntis indique que les justificatifs d’épargne doivent généralement dater de moins de trois mois ; Pretto évoque trois mois au plus. Ce repère ne constitue pas une durée de validité universelle : une actualisation peut être demandée pendant l’instruction du dossier.
Certains livrets ne donnent lieu qu’à un relevé annuel. We Are Virgil mentionne alors la possibilité de demander une attestation de fonds du mois en cours et recommande les trois derniers relevés du compte sur lequel l’épargne a été versée. Demandez précisément à votre interlocuteur quelles pièces remplaceront un relevé trop ancien.
- Vérifiez la présence du nom du titulaire, de la date et du montant.
- Transmettez des documents complets et lisibles, sans modifier les montants ni les opérations.
- Expliquez les virements importants récents avec leurs justificatifs.
- Utilisez le canal sécurisé proposé par le prêteur et faites valider toute occultation d’informations.
Revente, prêt relais et achat à deux : anticiper les écarts
Une vente en cours n’est pas un apport déjà disponible
Un compromis ou une promesse de vente documente une rentrée d’argent attendue. Il ne prouve pas que le prix est encaissé, notamment si des conditions suspensives restent à réaliser. Après la vente, les documents du notaire et le versement effectif permettent de préciser les fonds mobilisables.
Retenez le produit net disponible, et non le seul prix de vente : un crédit restant à rembourser et les frais liés à l’opération peuvent réduire la somme réutilisable. Demandez au notaire un décompte et vérifiez que le calendrier de versement correspond à celui du nouvel achat.
Dans un montage avec prêt relais, le financement peut être organisé sans apport personnel classique immédiatement disponible. Cela ne supprime pas les contrôles : la banque examine notamment le bien à vendre, son financement restant et les justificatifs correspondant à l’avancement de la vente.
Deux emprunteurs doivent documenter leurs contributions respectives
Si vous achetez à deux avec des apports différents, identifiez les sommes apportées par chacun et les comptes dont elles proviennent. Pour un compte joint, le relevé peut nécessiter des explications complémentaires sur l’origine des versements. Discutez avec le notaire de la répartition de propriété et de sa cohérence avec votre situation : les justificatifs bancaires ne règlent pas, à eux seuls, les questions patrimoniales.
Assembler un dossier cohérent avant l’envoi
Préparez un récapitulatif indiquant, pour chaque somme, son origine, son montant, son compte actuel et sa date prévue de disponibilité. Distinguez l’argent déjà détenu des fonds encore attendus. Le total doit correspondre à l’apport annoncé, sans compter deux fois une somme transférée entre comptes.
Classez ensuite les pièces par provenance, avec des noms de fichiers explicites. Le justificatif d’apport complète les autres documents du prêt : identité, situation professionnelle, revenus, charges, crédits et pièces relatives au bien. Empruntis cite notamment les trois dernières fiches de paie pour les salariés en CDI, les relevés bancaires des trois derniers mois et, pour les indépendants, les bilans des trois dernières années parmi les pièces susceptibles d’être demandées.
Avant l’envoi, faites valider la liste par la banque ou le courtier. Le dossier le plus utile n’est pas celui qui contient le plus de pièces, mais celui qui permet de comprendre chaque somme sans rupture ni contradiction.