L’assurance vie peut être un bon placement pour faire grandir un capital, diversifier son épargne ou préparer une transmission. Elle convient moins à une dépense prévue dans quelques mois ou à un épargnant qui choisit un contrat coûteux sans comprendre ses supports. Son intérêt dépend donc de trois éléments : votre horizon, votre niveau de risque et la qualité du contrat.
Un placement à deux moteurs : sécurité ou potentiel de croissance
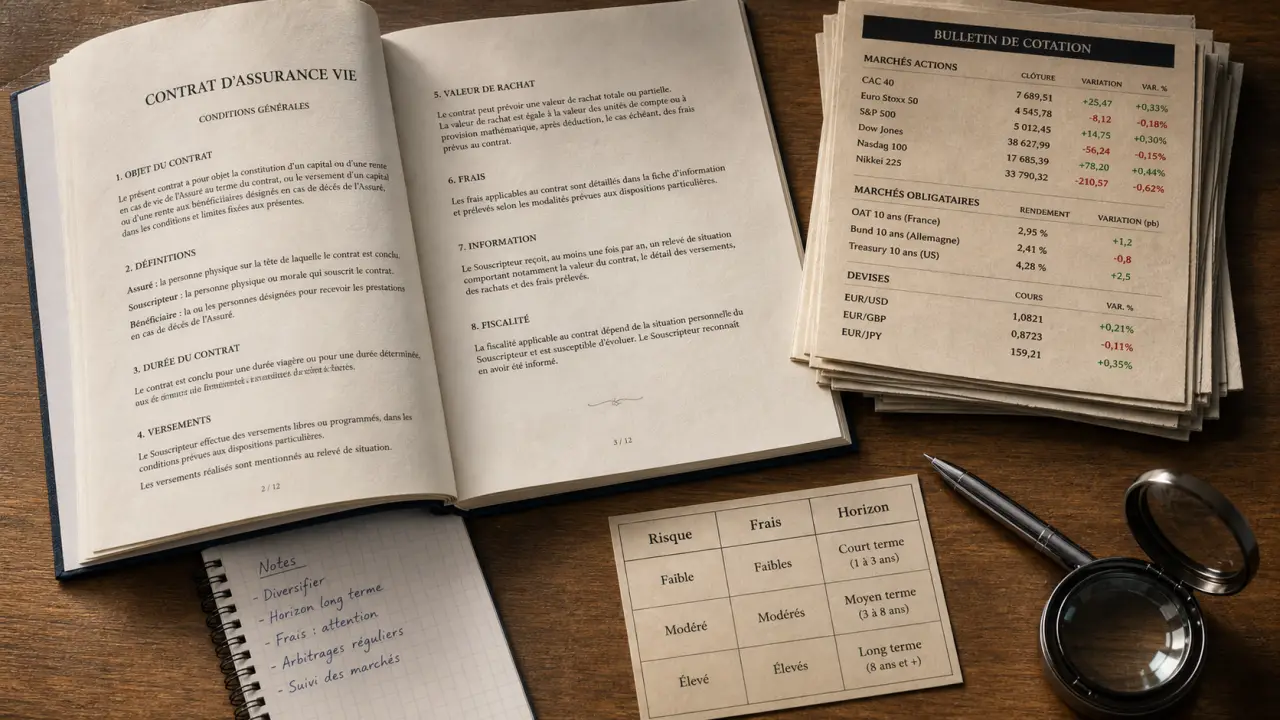
L’assurance vie est un contrat d’épargne sur lequel vous effectuez des versements libres ou programmés. Vous répartissez ensuite votre argent entre plusieurs supports. Il n’existe pas de plafond de versement. Vous pouvez aussi demander un rachat partiel pour retirer une partie de l’épargne, ou un rachat total pour clôturer le contrat.
Calcul de capital avec versements réguliers
Estimez le capital constitué grâce à des versements mensuels et à un rendement annuel net.
Important : ce résultat est une estimation et ne garantit aucun rendement. Le rendement saisi doit être un rendement net, intégrant les frais. Les versements sont supposés être effectués à la fin de chaque mois.
Formule utilisée :
capital = versement mensuel × (((1 + taux mensuel)nombre de versements − 1) / taux mensuel),
avec taux mensuel = rendement annuel / 12.
Le fonds en euros pour stabiliser le capital
Le fonds en euros correspond à la part prudente d’un patrimoine. Le capital investi y est garanti par l’assureur, hors frais éventuels, et les intérêts déjà inscrits au contrat sont définitivement acquis. En contrepartie, le rendement est généralement plus modéré. Le rendement moyen des fonds en euros s’est établi autour de 2,65 % en 2025.
Ce support peut convenir à une épargne de précaution complémentaire ou à la sécurisation progressive d’un projet qui approche. Il ne supprime pas l’effet de l’inflation, mais il limite le risque de perte en capital lié aux marchés financiers.
Les unités de compte pour diversifier, avec un risque réel
Les unités de compte, ou UC, donnent accès à des fonds actions, obligataires ou immobiliers, notamment via des SCPI, des ETF et d’autres supports financiers. Elles offrent un potentiel de performance supérieur, mais leur capital n’est pas garanti. Leur valeur peut monter comme baisser. Une performance nette d’environ 4,7 % en 2025 a été observée sur les UC, sans que ce résultat permette de prévoir les années suivantes.
Le choix d’un support doit être lié à une échéance. L’argent nécessaire dans deux ans pour un apport immobilier ne devrait pas dépendre des variations quotidiennes des marchés. À l’inverse, un objectif situé à quinze ou vingt ans peut justifier une part plus importante d’UC, à condition d’accepter des périodes de baisse.
Pourquoi l’assurance vie devient plus intéressante avec le temps
L’ancienneté fiscale commence à l’ouverture du contrat, et non à chaque versement. Ouvrir une assurance vie tôt, même avec un premier montant modeste, peut donc être utile. Le compteur des huit ans démarre tout en laissant la possibilité d’alimenter le contrat plus tard.
Une fiscalité plus douce après huit ans
Lors d’un rachat, seule la part correspondant aux gains est imposable. Le capital versé n’est pas imposé une seconde fois. Après huit ans, les gains retirés bénéficient chaque année d’un abattement de 4 600 € pour une personne seule ou de 9 200 € pour un couple soumis à imposition commune.
Pour les primes inférieures à 150 000 €, le prélèvement forfaitaire peut ensuite s’établir à 7,5 %, auquel s’ajoutent les prélèvements sociaux de 17,2 %, soit 24,7 %. Avant huit ans, le prélèvement forfaitaire unique atteint 30 % sur les gains retirés.
Cette fiscalité ne doit pas inciter à conserver une épargne mal investie. Un rachat reste possible en cas de besoin. Certains événements, notamment le licenciement ou l’invalidité, peuvent ouvrir droit à une exonération d’impôt sur les gains, sous conditions.
La capitalisation récompense surtout la régularité
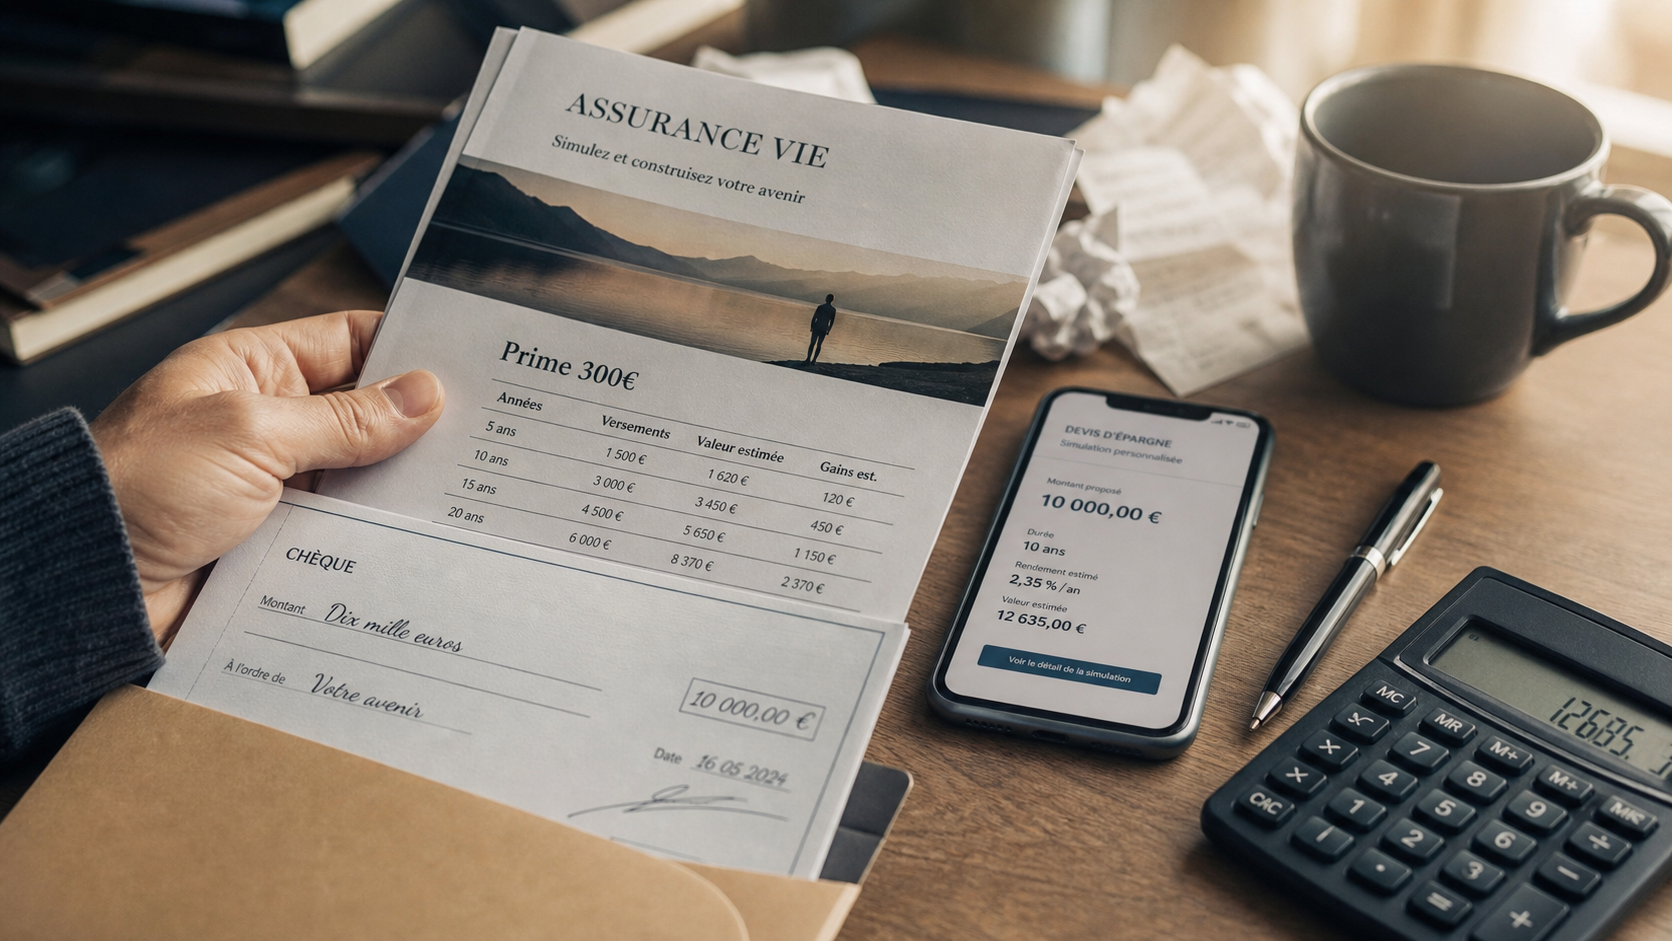
Les intérêts produits restent investis et peuvent à leur tour générer des gains. Par exemple, verser 100 € par mois pendant vingt ans avec un rendement annuel de 3 % aboutit à un capital d’environ 33 000 €, pour 24 000 € versés. Cet exemple ne garantit aucun résultat, mais il montre l’effet de la durée et des versements réguliers.
Les frais réduisent cette capitalisation année après année. Les frais sur versement, de gestion ou d’arbitrage diminuent directement la performance qui reste sur votre épargne. Un contrat peu coûteux, alimenté longtemps, peut donc être plus efficace qu’un contrat affichant un rendement attractif mais prélevant des frais élevés. Le chiffre à examiner est le rendement net de frais.
Les limites qui peuvent en faire un mauvais choix
L’assurance vie n’est ni un livret bancaire disponible instantanément ni un placement garanti quel que soit le support. Examiner ses limites permet d’éviter une décision fondée uniquement sur sa fiscalité.
- Un projet à court terme : un rachat est possible, mais le délai légal peut atteindre deux mois. Pour une dépense urgente ou prévue à très brève échéance, un compte rémunéré ou un livret est plus adapté.
- Les pertes sur les UC : vendre après une baisse peut transformer une fluctuation temporaire en perte définitive. L’argent indispensable à court terme ne doit donc pas être exposé à ce risque.
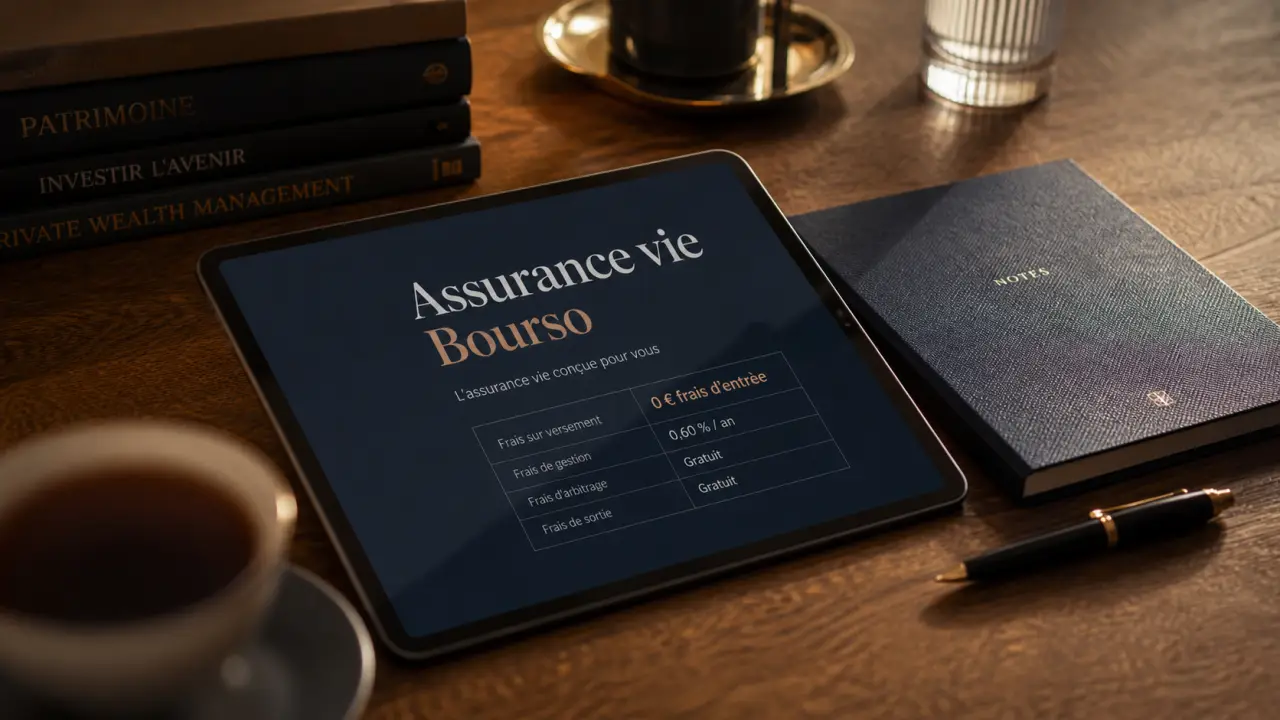
- Des frais trop élevés : les frais sur versement peuvent atteindre 5 % dans certains réseaux traditionnels, contre 0 % chez certains contrats en ligne. Des frais de gestion inférieurs à 0,7 % et des arbitrages gratuits ou peu coûteux méritent une attention particulière.
- Une offre complexe : multiplier les fonds sans stratégie ne crée pas une véritable diversification. Une allocation lisible, adaptée à l’horizon et au niveau de risque, vaut mieux qu’une longue liste de supports.
Il faut aussi distinguer disponibilité et absence de conséquences. Un rachat réduit le capital investi et peut déclencher une imposition sur la fraction correspondant aux gains. Le montant retiré ne se reconstitue pas automatiquement. En revanche, un rachat partiel ne remet pas à zéro l’ancienneté fiscale du contrat qui reste ouvert.
Assurance vie, Livret A, PEA ou PER : quel rôle pour chaque enveloppe ?
Comparer les placements uniquement sur leur rendement annoncé peut conduire à un mauvais choix. La comparaison doit aussi porter sur la disponibilité, le risque, la fiscalité et l’objectif poursuivi.
| Placement | Usage principal | Disponibilité | Point de vigilance |
|---|---|---|---|
| Assurance vie | Épargne à moyen ou long terme, diversification, transmission | Rachat possible, avec un délai pouvant aller jusqu’à deux mois | Frais et risque de perte sur les UC |
| Livret réglementé | Réserve de sécurité et dépenses proches | Immédiate | Plafond et rendement limité |
| PEA | Investissement en actions sur le long terme | Possible selon les règles du plan | Univers d’investissement plus ciblé et volatilité |
| PER | Préparation de la retraite avec avantage fiscal à l’entrée | En principe bloquée jusqu’à la retraite, sauf cas prévus | Moins de souplesse pour les projets intermédiaires |
L’assurance vie complète souvent les autres enveloppes au lieu de les remplacer. Le Livret A sert de matelas de sécurité. Le PEA peut accueillir une stratégie actions. Le PER vise principalement la retraite. L’assurance vie permet de combiner plus facilement sécurité, investissement et disponibilité.
Pour qui est-elle pertinente et comment choisir un contrat solide ?
L’assurance vie peut convenir à un jeune actif qui souhaite commencer à investir sans immobiliser totalement son argent, à des parents qui préparent les études de leurs enfants ou à une personne qui veut transmettre un capital. Pour les primes versées avant 70 ans, chaque bénéficiaire désigné peut profiter d’un abattement de 152 500 € dans le cadre de la transmission. Après 70 ans, l’abattement global sur les primes est de 30 500 €.
La clause bénéficiaire mérite donc autant d’attention que le choix des fonds. Elle doit correspondre à votre situation familiale et être révisée lorsque celle-ci évolue.
Avant de souscrire, vérifiez les éléments suivants :
- les frais sur versement, les frais de gestion et les frais d’arbitrage ;
- la qualité et la diversité des fonds en euros et des unités de compte ;
- les modalités de gestion libre ou pilotée, ainsi que leur coût ;
- la possibilité de modifier facilement la clause bénéficiaire ;
- la solidité de l’assureur et la clarté des informations fournies.
Le verdict : l’assurance vie est un bon placement pour une épargne construite dans la durée, avec une allocation cohérente et un contrat compétitif. Elle devient moins adaptée lorsqu’elle remplace l’épargne de sécurité, finance un projet imminent ou comporte des frais qui absorbent une part excessive des rendements. Commencer par un versement modeste, puis ajuster la répartition selon l’évolution de vos projets, est souvent plus prudent que de chercher immédiatement un contrat parfait.