Lors d’un décès, le compte-titres ordinaire entre dans l’actif successoral. Les titres ne disparaissent pas et ne sont pas forcément vendus : ils doivent d’abord être évalués, déclarés, puis attribués ou cédés selon les choix des héritiers. La règle fiscale est souvent mal comprise : les plus-values accumulées avant le décès sont réinitialisées, mais les droits de succession restent dus selon le lien de parenté et la valeur transmise.
Le compte-titres est bloqué, mais il ne ferme pas automatiquement
Dès que la banque teneuse du compte est informée du décès, elle bloque en principe les opérations effectuées à l’initiative du titulaire. Achats, ventes, retraits et virements ne peuvent plus être réalisés sur la simple demande d’un proche. Une procuration donnée avant le décès cesse également de produire effet. Le portefeuille est alors intégré au compte de succession, le temps d’établir la dévolution successorale et le partage.
Calcul du prix de revient fiscal
Estimez la plus-value ou moins-value fiscale suite à une cession de titres reçus par succession.
Note : Les droits et frais ne doivent être intégrés que s’ils sont effectivement admissibles fiscalement selon votre situation. Ce calculateur est un outil pédagogique et ne remplace en aucun cas une validation par un notaire ou un conseiller fiscal.
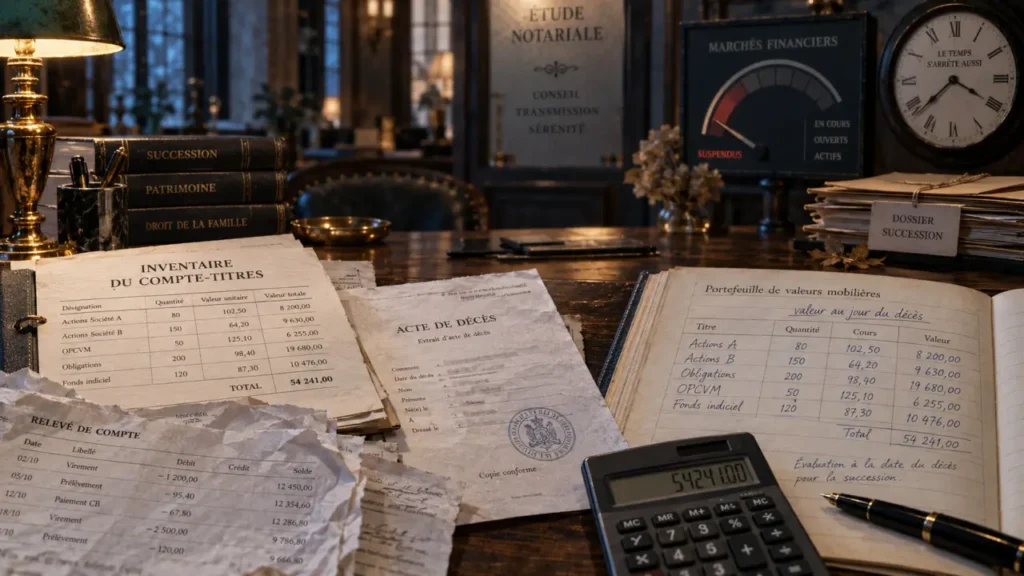
Le notaire recueille les éléments nécessaires à la déclaration de succession, tandis que la banque communique l’inventaire du compte : espèces disponibles, actions, obligations, ETF, OPCVM et revenus en attente de versement. Les héritiers ne deviennent pas automatiquement titulaires d’un compte personnel dès l’ouverture de la succession. Ils disposent d’abord de droits sur un patrimoine indivis, sauf si un partage ou une attribution individuelle est organisé.
Les revenus après le décès doivent être isolés
Les dividendes, intérêts ou remboursements versés après la date du décès ne se confondent pas avec la valeur des titres retenue dans la succession. Ils reviennent aux héritiers selon leurs droits dans la succession et peuvent avoir leur propre traitement fiscal. Cette distinction évite de déclarer deux fois une même somme ou, à l’inverse, d’oublier les revenus financiers produits pendant le règlement du dossier.
La valeur au jour du décès sert de base aux droits et à la fiscalité future
Pour calculer les droits de succession, les titres sont retenus pour leur valeur vénale au jour du décès. Pour des titres cotés, il est possible de comparer le cours du jour du décès avec la moyenne des 30 derniers cours de clôture précédents, lorsque cette approche est pertinente. Les OPCVM sont généralement valorisés au cours applicable le jour du décès. Les titres non cotés nécessitent une évaluation plus spécifique, souvent documentée avec l’aide du notaire ou d’un professionnel compétent.
Cette valeur s’ajoute aux autres éléments de l’actif successoral : immobilier, liquidités, assurance-vie selon les cas, meubles ou participations dans une société. Les abattements et le barème dépendent ensuite du bénéficiaire. À titre d’ordre de grandeur, un enfant bénéficie d’un abattement de 100 000 € par parent, tandis que l’abattement indiqué pour d’autres héritiers peut être de 1 594 €. Le taux applicable peut atteindre 45 % pour les enfants et 60 % pour des personnes non parentes, selon les fractions taxables et la situation concernée.
Une remise à zéro du prix de revient fiscal
La valeur successorale devient en principe la nouvelle base d’acquisition des titres hérités. Une plus-value latente formée du vivant du défunt n’est donc pas imposée comme une plus-value mobilière au moment du décès. Si des actions achetées 50 000 € valent 100 000 € au décès, la référence fiscale des héritiers est normalement de 100 000 €. Une revente immédiate à ce même prix ne génère donc pas, en elle-même, de plus-value imposable.
En revanche, si les héritiers vendent plus tard les titres pour 110 000 €, la plus-value potentiellement taxable porte sur l’écart entre 110 000 € et la valeur successorale de 100 000 €, sous réserve des règles fiscales applicables à leur situation. Les moins-values latentes antérieures au décès ne se transmettent pas de la même manière que les titres. Une quote-part des droits de succession et certains frais de notaire liés à l’acquisition successorale peuvent, sous conditions, majorer le prix de revient fiscal et réduire la base d’une future plus-value.
Conserver, vendre ou attribuer les titres : une décision patrimoniale
Le règlement d’une succession portant sur un compte-titres ne conduit pas à une solution unique. Les héritiers peuvent demander la vente du portefeuille pour partager des liquidités, conserver les titres dans une perspective d’investissement ou attribuer le portefeuille à un seul héritier, qui indemnisera les autres par une soulte. Le choix dépend du besoin de trésorerie, de la composition du portefeuille et de la capacité de chacun à supporter les fluctuations des marchés.
| Option | Intérêt principal | Point de vigilance |
|---|---|---|
| Conserver les titres | Maintenir l’exposition aux marchés et différer la cession | Risque de baisse et gestion à organiser |
| Vendre les titres | Obtenir des liquidités faciles à partager | La valeur de vente peut être inférieure à celle du décès |
| Attribuer le portefeuille à un héritier | Éviter le morcellement et préserver une stratégie d’investissement | Évaluer précisément la soulte et l’équilibre du partage |
Ne pas confondre valeur déclarée et valeur réellement reçue
La volatilité peut créer un écart important entre la valeur déclarée et la somme finalement reçue. Un portefeuille retenu pour 100 000 € au décès peut ne plus valoir que 75 000 € lorsque les héritiers sont en mesure de le vendre ou de le transférer. Les droits de succession restent pourtant calculés sur la valeur au jour du décès, sauf mécanismes particuliers à analyser avec le notaire. Avant de décider, il faut examiner la concentration du portefeuille, la liquidité des lignes, l’horizon de placement et l’urgence financière de chaque héritier.
Un portefeuille peut aussi faciliter l’équilibre du partage. Un actif liquide et facilement valorisable permet de compenser un bien plus difficile à diviser, comme un logement ou des titres de société familiale. Attribuer les actions à l’héritier qui souhaite investir, puis équilibrer les lots avec des liquidités ou une soulte, peut limiter les ventes forcées. Cette solution suppose toutefois une valorisation claire et un accord écrit sur la répartition du risque entre la date du décès et le partage effectif.
À plusieurs héritiers, l’indivision exige une méthode claire
Tant que le partage n’est pas réalisé, les titres peuvent rester en indivision successorale. Chaque cohéritier détient alors une quote-part du portefeuille, et non nécessairement une ligne précise d’actions ou d’ETF. Cette situation devient contraignante lorsque les héritiers n’ont pas la même vision : l’un souhaite sécuriser son patrimoine, l’autre veut rester investi et un troisième a besoin de liquidités.
Les décisions de gestion et les arbitrages doivent être encadrés. Une vente précipitée peut pénaliser celui qui voulait conserver les titres, tandis qu’une absence de décision expose tous les indivisaires aux mouvements de marché. Il est donc préférable de fixer rapidement une règle : gel temporaire du portefeuille, cession de certaines lignes, partage en nature lorsque les titres sont divisibles ou attribution à un seul héritier. Le notaire aide à sécuriser cette étape, notamment lorsqu’une soulte ou des actifs de nature différente doivent être équilibrés.
PEA et compte-titres : une transmission très différente
Le compte-titres ordinaire peut être transmis aux héritiers, en nature ou après vente. Le PEA, lui, est clôturé au décès de son titulaire. Les titres ou les liquidités qu’il contient entrent bien dans la succession, mais l’enveloppe fiscale du PEA ne se transmet pas. Les titres peuvent ensuite être transférés sur un compte-titres de succession ou cédés dans le cadre du règlement.
| Au décès | Compte-titres ordinaire | PEA |
|---|---|---|
| Sort du compte | Maintien temporaire pour la succession | Clôture automatique |
| Transmission des titres | Possible aux héritiers | Possible après sortie de l’enveloppe PEA |
| Plus-values antérieures au décès | Nouvelle base fiscale à la valeur successorale | Le régime de clôture du PEA s’applique |
| Enveloppe fiscale | Pas d’enveloppe spécifique à transmettre | Non transmissible |
Le PEA et le compte-titres restent soumis aux droits de succession sur leur valeur au décès. La différence porte surtout sur la survie de l’enveloppe : le compte-titres permet une continuité des lignes détenues, alors que le PEA est juridiquement dénoué.
Les démarches à lancer sans attendre
- Informer la banque du décès et transmettre l’acte de décès pour sécuriser le compte.
- Remettre au notaire les relevés de portefeuille, les coordonnées de l’établissement et les informations sur d’éventuels comptes détenus à l’étranger.
- Faire établir l’évaluation des titres et conserver les justificatifs de cours ou de valeur liquidative à la date du décès.
- Identifier les revenus postérieurs au décès, notamment les dividendes et les intérêts.
- Choisir une stratégie de partage avant de multiplier les arbitrages : transfert, vente, répartition en nature ou attribution avec soulte.
Les frais bancaires de succession et de transfert varient selon l’établissement et peuvent peser sur les petits portefeuilles. Pour un compte-titres étranger, des obligations déclaratives supplémentaires peuvent s’ajouter. Les délais dépendent également de la complexité du dossier, du nombre d’héritiers et des opérations à réaliser. En présence de titres non cotés, de démembrement, d’une succession internationale ou d’un désaccord familial, une vérification personnalisée auprès du notaire et, si nécessaire, d’un conseil fiscal reste prudente.