Un associé qui avance de l’argent à sa société via son compte courant peut percevoir des intérêts en échange. Ce mécanisme n’obéit pas aux mêmes règles selon qu’on est une personne physique ou une personne morale, et le taux appliqué n’est jamais laissé totalement au hasard : il existe un plafond fiscal au-delà duquel la société perd le droit de déduire la charge. Voici comment ce dispositif fonctionne, à quel taux il peut être fixé, et comment il se compare aux dividendes ou aux primes pour un dirigeant qui cherche à optimiser sa rémunération.
Le compte courant d’associé et sa rémunération : de quoi parle-t-on ?
Une avance en compte courant d’associé est une somme prêtée par un associé (ou un dirigeant) à sa propre société, en dehors de tout apport en capital. Contrairement à l’apport en capital, cette avance ne modifie ni le capital social ni la répartition des droits de vote entre associés : il n’y a aucun effet dilutif. La société inscrit cette somme comme une dette à son passif, et l’associé, en tant que créancier, peut en demander le remboursement selon les modalités prévues, sauf si une convention de blocage encadre la durée de mise à disposition des fonds.
Calculateur de rémunération CCA
Estimez le rendement net de votre compte courant d’associé.
La rémunération de ce compte courant prend la forme d’intérêts, calculés sur le montant de l’avance et versés périodiquement ou en une fois à l’associé prêteur. C’est un outil de financement souple : il permet d’apporter de la trésorerie à l’entreprise sans passer par un emprunt bancaire, souvent plus lent à négocier, ni par une augmentation de capital, qui suppose un formalisme juridique plus lourd (assemblée générale, modification des statuts, enregistrement).
Qui peut consentir une avance en compte courant ?
Dans la plupart des sociétés (SARL, SAS, SA, SCI), les associés et les dirigeants peuvent réaliser des avances en compte courant. Les salariés peuvent également le faire, dans une limite fixée à 10 % des capitaux propres de la société. Depuis la loi Pacte de 2019, la condition qui imposait aux actionnaires de SAS, SA ou SCA de détenir au moins 5 % du capital social pour consentir une avance a été supprimée, ce qui a ouvert le dispositif à un public plus large d’apporteurs.
La rémunération du compte courant est-elle obligatoire ?
C’est l’un des points les plus mal compris du dispositif : la réponse dépend entièrement du statut de l’apporteur.
Le cas de la personne physique : une liberté totale
Lorsqu’un associé personne physique consent une avance en compte courant, la rémunération de cette avance reste facultative. Rien n’oblige la société à verser des intérêts, et l’associé peut choisir de prêter des fonds gratuitement à son entreprise. C’est une décision qui relève des statuts ou d’une convention signée entre les parties.
Le cas de la personne morale : une quasi-obligation
La situation change lorsque l’apporteur est une personne morale, par exemple une société mère qui finance sa filiale. Dans ce cas, l’administration fiscale considère qu’une avance non rémunérée constitue un acte anormal de gestion : la société apporteuse renonce sans justification économique à un revenu auquel elle aurait normalement droit, ce qui peut entraîner un redressement fiscal. En pratique, cela rend la rémunération quasi obligatoire dès lors que l’apporteur est lui-même une entité imposée à l’impôt sur les sociétés.
Quel taux d’intérêt appliquer à un compte courant d’associé ?
Deux logiques coexistent, et il est important de ne pas les confondre.
Le taux conventionnel, fixé librement
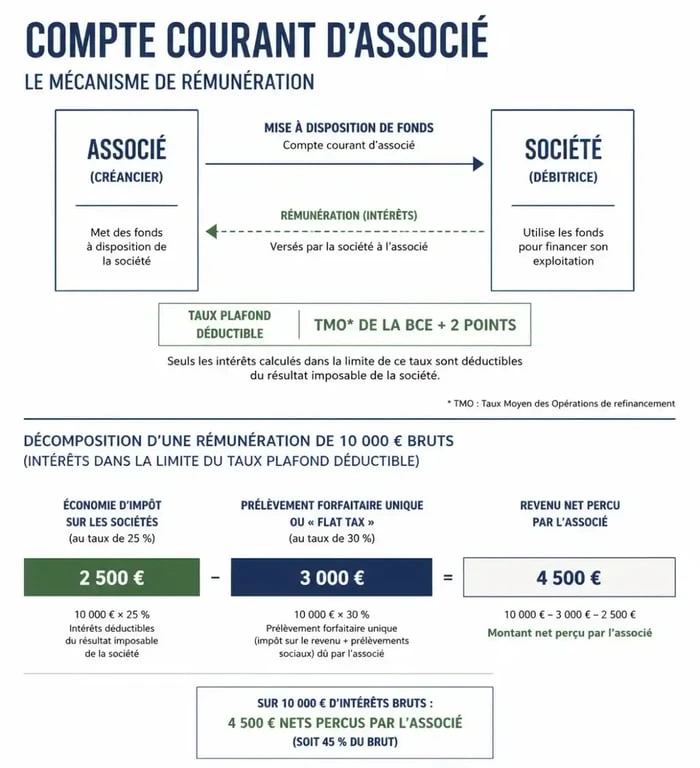
Rien n’empêche les associés de fixer, dans les statuts ou dans une convention de compte courant dédiée, un taux d’intérêt librement négocié. Ce taux conventionnel peut être supérieur au taux plafond fiscal, mais dans ce cas, seule la fraction des intérêts correspondant au taux plafond sera déductible du résultat de la société : la part excédentaire reste à la charge de l’entreprise sans avantage fiscal.
Le taux plafond déductible, actualisé par période
Ce taux plafond correspond au taux maximal d’intérêts que la société peut déduire de son résultat imposable. Il est publié périodiquement et dépend de la date de clôture de l’exercice comptable de la société : deux entreprises qui ne clôturent pas leur exercice à la même date n’appliquent donc pas nécessairement le même taux plafond. Pour une clôture au 30 juin 2025, ce taux s’élevait par exemple à 5,32 %. Sur la période allant de septembre 2023 à décembre 2024, il a oscillé entre 4,95 % et 5,97 % selon les mois, une fourchette qui reflète la remontée générale des taux d’intérêt observée depuis 2022. Cette hausse a redonné de l’attrait à un dispositif resté longtemps marginal à l’époque des taux proches de zéro.
Concrètement, si la société verse des intérêts à un taux supérieur au plafond en vigueur à sa date de clôture, l’écart entre le taux versé et le taux plafond est réintégré dans le résultat fiscal de la société, qui perd une partie de l’avantage attendu.
Comment sont fixées, comptabilisées et imposées les intérêts de compte courant ?
Fixer et formaliser le taux
Le taux d’intérêt doit être déterminé soit dans les statuts de la société, soit dans une convention de compte courant signée séparément. En l’absence de toute mention du taux dans l’un ou l’autre de ces documents, aucune rémunération ne peut être valablement versée : la société ne peut pas décider unilatéralement, en cours d’exercice, de rémunérer une avance qui n’avait initialement rien prévu. C’est une formalité simple à anticiper dès la mise en place de l’avance, mais souvent négligée par des associés qui pensent, à tort, qu’un simple accord oral suffit.
La comptabilisation des intérêts
Les intérêts dus à l’associé sont enregistrés au passif du bilan de la société, dans les dettes financières, aux côtés du montant principal de l’avance. Ils constituent une charge financière pour la société, déductible de son résultat imposable dans la limite du taux plafond évoqué plus haut. Lorsque le compte courant fait l’objet d’une convention de blocage, les sommes concernées peuvent être présentées différemment, certains professionnels les assimilant à des quasi-fonds propres pour rassurer un partenaire bancaire lors d’une demande de financement.
La fiscalité des intérêts perçus
Le traitement fiscal des intérêts diffère selon la nature de l’associé bénéficiaire. Pour une personne morale, les intérêts perçus s’ajoutent à son résultat imposable et sont soumis à l’impôt sur les sociétés, au taux normal de 33,33 % ou à un taux réduit selon la situation de l’entreprise. Pour une personne physique, les intérêts sont en principe soumis au prélèvement forfaitaire unique, la flat tax, au taux global de 30 %, dont 12,80 % au titre de l’impôt sur le revenu et le solde au titre des prélèvements sociaux. L’associé personne physique conserve la possibilité d’opter pour le barème progressif de l’impôt sur le revenu si cette option s’avère plus avantageuse compte tenu de sa situation fiscale globale.
Compte courant d’associé, dividendes ou primes : quel levier choisir ?
Pour un dirigeant associé, la rémunération du compte courant présente un avantage social que ni les dividendes ni les primes n’offrent dans les mêmes conditions : pour un dirigeant associé de SAS, les intérêts de compte courant échappent aux cotisations sociales, contrairement à une prime classique qui les supporte intégralement. Pour un gérant associé de SARL relevant du statut de travailleur non salarié, une exonération de cotisations sociales s’applique également, sous réserve que le montant du compte courant moyen sur l’exercice ne dépasse pas 10 % du capital social et du compte courant cumulés.
Prenons un exemple chiffré pour incarner le mécanisme : pour une avance de 100, avec un taux plafond de 5,32 %, l’intérêt versé s’élève à 5,32. Ce montant vient réduire le résultat imposable de la société, générant une économie d’impôt sur les sociétés d’environ 1,33 (en retenant un taux d’IS de 25 %). Côté associé personne physique, l’impôt libératoire au titre de la flat tax représente environ 1,67, laissant un revenu net perçu d’environ 3,90. Au global, le coût fiscal et social de l’opération représente autour de 5 % du revenu brut versé, un niveau nettement inférieur à celui d’une prime soumise aux charges sociales classiques.
Une société peut faire cohabiter plusieurs comptes courants d’associés, avec des montants, des dates d’entrée et des taux différents selon les conventions signées. Chaque avance conserve sa propre convention, son propre taux et son propre calendrier de remboursement : un premier apport peut financer un démarrage d’activité, un second accompagner une phase de croissance, un troisième amortir un creux saisonnier. Cette logique permet d’ajuster finement l’équilibre entre rémunération de l’associé et capacité de la société à absorber cette charge financière, exercice après exercice.
Compte débiteur, blocage, abandon : les situations particulières à connaître
Le compte courant peut-il être débiteur ?
Dans une société par actions (SAS, SA, SCA), le compte courant d’associé ne peut jamais être débiteur : la loi interdit à la société de consentir des avances de fonds à ses dirigeants ou associés par ce biais, pour éviter tout détournement d’actif. Dans une SARL, la règle est plus souple pour les associés non dirigeants, mais reste stricte pour les gérants, associés ou non. Une SCI dispose de davantage de latitude sur ce point, ce qui en fait un cas particulier fréquemment rencontré par les porteurs de patrimoine immobilier.
Le cas spécifique des SCI
Dans une société civile immobilière soumise à l’impôt sur le revenu, les intérêts perçus par un associé sur son compte courant relèvent du régime des revenus fonciers ou, selon les statuts et le régime fiscal choisi par la SCI, peuvent être soumis au taux forfaitaire de 12,80 % au titre de l’impôt sur le revenu. Ce point est souvent laissé de côté dans la documentation généraliste, alors que la SCI reste l’une des structures où le compte courant d’associé rémunéré est le plus fréquemment utilisé, notamment pour financer des travaux ou l’acquisition d’un bien sans recourir à un emprunt bancaire supplémentaire.
Blocage, abandon et transmission du compte courant
Une convention de blocage permet de figer la disponibilité des fonds pendant une durée déterminée, ce qui sécurise la trésorerie de la société et rassure souvent un établissement bancaire sollicité pour un financement complémentaire. À l’inverse, un associé peut choisir d’abandonner sa créance, en tout ou partie, pour aider la société à passer un cap difficile. Il est alors recommandé d’assortir cet abandon d’une clause de retour à meilleure fortune, qui permet à l’associé de recouvrer sa créance si la situation financière de la société s’améliore par la suite. Enfin, le compte courant d’associé est un actif à part entière : il entre dans la succession de son titulaire au même titre qu’un autre bien, et sa répartition peut devenir un point de discussion lors d’un divorce si les sommes ont été apportées pendant un mariage sous régime de communauté.