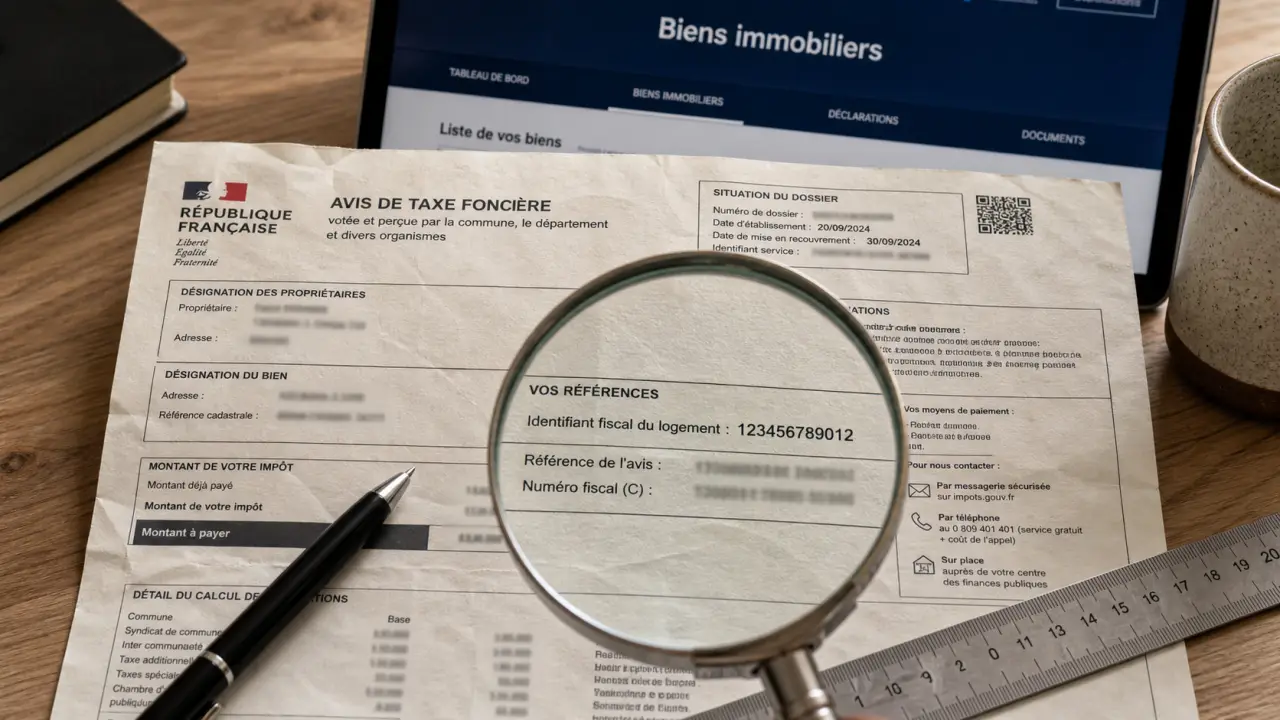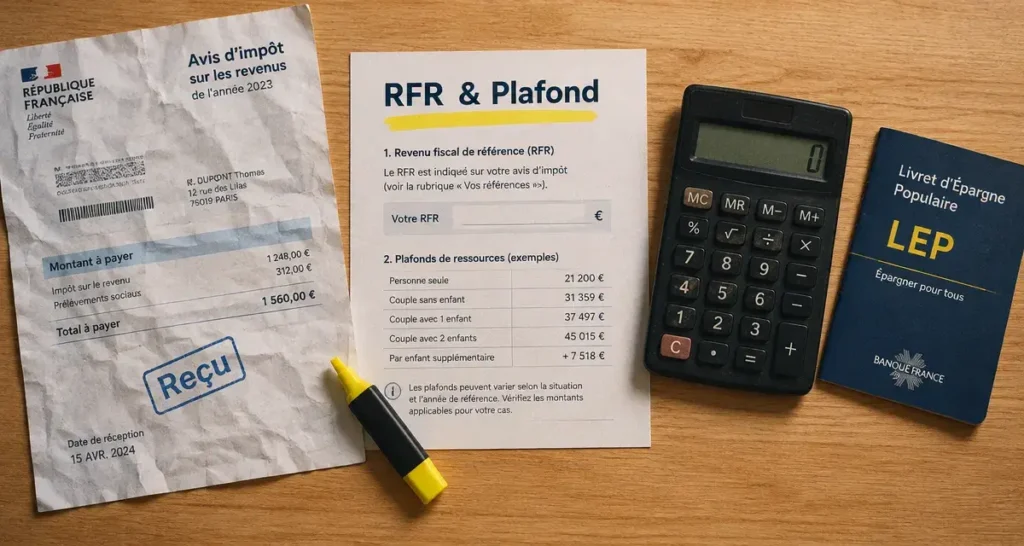
Pour savoir si vous pouvez ouvrir un livret d’épargne populaire, ne vous fiez pas uniquement à votre salaire mensuel. Le critère retenu est le revenu fiscal de référence (RFR), indiqué sur votre avis d’impôt. Il doit rester inférieur à un plafond qui varie selon le nombre de parts de votre foyer et votre lieu de résidence fiscale. En métropole, le seuil commence à 21 393 € pour une part.
Le plafond de revenu du LEP selon votre nombre de parts
Le plafond de revenus du LEP dépend du quotient familial de votre foyer. Une personne seule correspond généralement à une part. Un couple soumis à imposition commune totalise habituellement deux parts. Les enfants et certaines situations familiales peuvent augmenter ce nombre.
Testez vos connaissances sur le LEP
Répondez aux 6 questions, puis validez vos réponses pour découvrir votre score.
| Nombre de parts | Revenu fiscal de référence maximal en métropole |
|---|---|
| 1 part | 21 393 € |
| 1,5 part | 24 250 € |
| 2 parts | 27 106 € |
| 2,5 parts | 29 962 € |
| 3 parts | 32 818 € |
| 3,5 parts | 35 674 € |
| 4 parts | 38 530 € |
| 4,5 parts | 41 386 € |
| 5 parts | 44 243 € |
Au-delà de cinq parts, le plafond augmente de 2 856 € par demi-part supplémentaire, soit 5 712 € par part. Le seuil atteint ainsi 47 099 € pour 5,5 parts, 49 955 € pour 6 parts et 78 518 € pour 11 parts. Des plafonds spécifiques, plus élevés, s’appliquent aux foyers domiciliés fiscalement en outre-mer.
Le RFR, et non le revenu net imposable
Le revenu fiscal de référence apparaît sur la première page de l’avis d’impôt, dans le cadre récapitulatif. Il ne faut pas le confondre avec le revenu net imposable, le montant de l’impôt dû ou la somme effectivement reçue sur votre compte bancaire. Le RFR regroupe certains revenus et éléments fiscaux. C’est donc ce montant précis qu’il faut comparer au plafond du LEP.
Cette distinction permet d’éviter une erreur fréquente. Un foyer peut avoir un revenu net imposable inférieur au seuil tout en affichant un RFR supérieur. Avant de demander l’ouverture d’un livret, relevez donc le RFR et le nombre de parts indiqués sur l’avis d’impôt. La banque vérifie ces données lors de l’ouverture, puis lors des contrôles prévus.
Qui peut ouvrir un LEP et combien de livrets sont possibles ?
Le LEP est une épargne réglementée destinée aux personnes dont les revenus restent sous un certain niveau. Pour y avoir droit, il faut être fiscalement domicilié en France et respecter le plafond applicable à son foyer. La nationalité ne fait pas partie des conditions : le domicile fiscal et la situation du foyer sont les éléments examinés.
Un livret par personne, deux au maximum dans un foyer
Chaque personne ne peut détenir qu’un seul LEP. Un foyer fiscal peut en posséder deux au maximum. Deux époux ou partenaires de Pacs soumis à imposition commune peuvent donc ouvrir chacun leur livret si le RFR du foyer respecte le plafond correspondant au nombre de parts.
Le cas d’une personne majeure rattachée au foyer fiscal de ses parents demande une vérification attentive. Il faut tenir compte de son rattachement fiscal, de la composition du foyer et du nombre de livrets déjà détenus. Le document le plus utile reste l’avis d’imposition qui définit effectivement le foyer concerné. L’âge ou l’adresse de résidence ne suffisent pas à déterminer le droit au LEP.
Quel avis d’imposition utiliser pour vérifier son éligibilité ?
L’éligibilité au LEP se vérifie à partir de la situation fiscale et de l’avis d’imposition pris en compte par l’établissement. Les plafonds étant révisés, comparez le RFR figurant sur l’avis disponible avec le seuil en vigueur pour votre foyer. Une variation de revenus, un mariage, une séparation ou l’arrivée d’un enfant peut modifier le résultat d’une année à l’autre.
Une vérification en trois étapes
- Repérez le revenu fiscal de référence sur votre avis d’impôt.
- Identifiez le nombre de parts de quotient familial indiqué sur le même document.
- Comparez votre RFR au plafond applicable en métropole ou en outre-mer, selon votre domicile fiscal.
Un seul chiffre ne suffit pas pour vérifier votre situation. Le RFR doit être lu avec le nombre de parts et le lieu de résidence fiscale. Une hausse ponctuelle des revenus peut modifier le résultat, tout comme un changement dans la composition du foyer. En conservant vos avis d’imposition et en reprenant ces trois éléments chaque année, vous pouvez suivre plus facilement votre éligibilité au LEP.
Un dépassement du plafond entraîne-t-il la fermeture immédiate ?
Non. Le dépassement du plafond de revenus ne provoque pas automatiquement la clôture du LEP dès la première année. Cette règle laisse une marge lorsqu’une prime exceptionnelle, une reprise d’activité ou une variation temporaire des revenus fait franchir le seuil.
En revanche, si le revenu fiscal de référence dépasse le plafond pendant deux années consécutives, le LEP doit être clôturé. Il est donc utile de conserver ses avis d’imposition et de contrôler sa situation chaque année. Cette vérification permet d’anticiper une éventuelle clôture et d’éviter de conserver le livret alors que les conditions de détention ne sont plus remplies.
Une baisse ultérieure du RFR peut toutefois rendre la personne de nouveau éligible. Le droit au LEP dépend de la situation fiscale constatée et des règles applicables au moment du contrôle. Il n’est donc pas définitivement acquis ni définitivement perdu.
Ne confondez pas plafond de revenus et plafond de versement
Le plafond de revenus détermine le droit d’ouvrir ou de conserver le livret. Le plafond de versement concerne la somme déposée sur le compte. Les versements sur un LEP sont limités à 10 000 €, hors intérêts capitalisés. Le solde peut donc dépasser ce montant lorsque les intérêts sont ajoutés au capital.
- Le versement initial minimum est de 30 €.
- Les versements suivants sont libres, dans la limite du plafond de 10 000 €.
- Les retraits sont possibles sans contrainte particulière, à condition de ne pas mettre le compte à découvert.
- Les intérêts sont calculés le 1er et le 16 de chaque mois, puis capitalisés le 31 décembre.
- Les intérêts sont exonérés d’impôt sur le revenu et de prélèvements sociaux.
Le taux du LEP est fixé par l’État, et non librement par les banques. Pour une personne éligible, le livret permet de conserver une épargne disponible dans un cadre réglementé, avec une fiscalité favorable. Le contrôle annuel reste nécessaire : le RFR détermine l’ouverture, la conservation et, si les dépassements se prolongent, la clôture du livret.