Pour réduire les droits de succession, il faut distinguer les sommes qui peuvent être anticipées de celles qui resteront dues au décès. Une maison familiale, des liquidités ou des placements ne sont pas taxés de la même façon selon le lien de parenté, les donations déjà réalisées et l’organisation choisie de son vivant. L’objectif est d’anticiper la transmission pour préserver le patrimoine et éviter que les héritiers aient à vendre dans l’urgence.
Ce que recouvrent réellement les frais de succession
L’expression « frais de succession » regroupe plusieurs dépenses. Les droits de succession sont l’impôt calculé sur la part reçue par chaque héritier. S’y ajoutent les frais liés au règlement du dossier : émoluments du notaire, publicité foncière lorsqu’un bien immobilier est transmis, éventuels frais d’expertise et frais de partage. Réduire l’impôt ne supprime donc pas tous les coûts de la succession.
Partir de l’actif net taxable
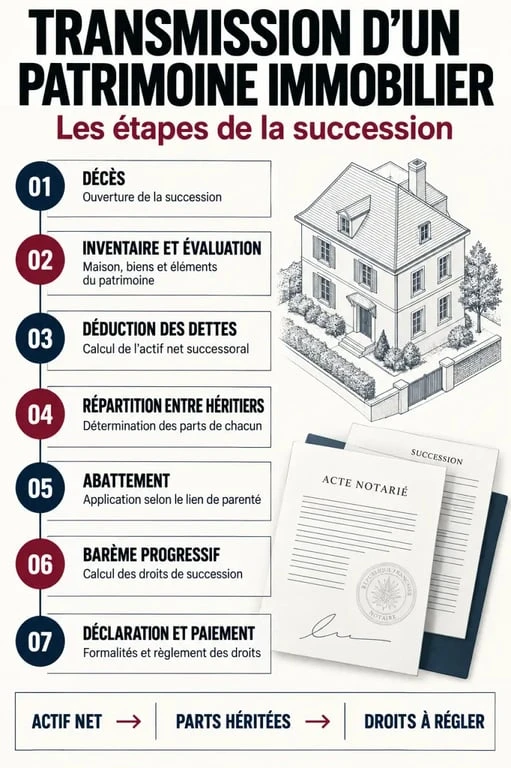
Le calcul commence par l’actif successoral : valeur vénale de la maison au jour du décès, comptes bancaires, placements et autres biens. Les dettes du défunt, lorsqu’elles sont justifiées, diminuent cet actif. Le résultat est réparti entre les héritiers. Chaque part bénéficie ensuite, selon la situation, d’un abattement avant l’application d’un barème progressif.
Entre un parent et un enfant, l’abattement est de 100 000 € par parent et par enfant. En ligne directe, le barème commence à 5 % jusqu’à 8 072 €. Il s’élève ensuite à 10 % de 8 073 € à 12 109 €, à 15 % de 12 110 € à 15 932 €, puis à 20 % jusqu’à 552 324 €. Les tranches suivantes sont taxées à 30 %, 40 % et 45 %, cette dernière s’appliquant au-delà de 1 805 677 €.
Pour une maison de 500 000 € transmise à deux enfants, chacun reçoit 250 000 €. Après l’abattement de 100 000 €, la base taxable atteint 150 000 € par enfant, soit près de 30 000 € de droits chacun dans cet exemple. Le montant réel dépend toutefois de l’ensemble du patrimoine, des dettes et des donations antérieures.
Les exonérations à identifier avant toute stratégie
Le conjoint survivant est totalement exonéré de droits de succession. Le partenaire de PACS bénéficie aussi d’une exonération lorsqu’il recueille une succession, mais il n’est pas héritier légal. Un testament est donc indispensable pour lui transmettre des biens.
D’autres abattements existent : 15 932 € pour un frère ou une sœur, 7 967 € pour un neveu ou une nièce, et 159 325 € supplémentaires pour un héritier handicapé, sous conditions. Pour un petit-enfant, l’abattement successoral est de 1 594 €. Ces règles doivent être examinées en fonction du lien familial et de la situation de chaque bénéficiaire.
Donner de son vivant pour utiliser les abattements
La donation permet de transmettre progressivement au lieu de laisser l’intégralité du patrimoine entrer dans la succession. Les abattements applicables aux donations entre parents et enfants se renouvellent tous les 15 ans. Commencer suffisamment tôt peut donc permettre d’utiliser plusieurs fois les mêmes seuils, sans priver le donateur des ressources nécessaires à sa vie quotidienne.
Donation simple ou donation-partage : une différence utile
La donation simple transmet un bien ou une somme à un enfant. Elle convient à une aide ponctuelle, mais elle peut devoir être prise en compte au moment du partage successoral pour préserver l’égalité entre héritiers. La donation-partage organise une répartition anticipée entre les enfants. Elle est particulièrement adaptée à une maison, à des biens de valeurs différentes ou à une famille qui souhaite limiter les contestations ultérieures.
La transmission dépend aussi de la manière dont le bien sera utilisé. Qui décide, qui occupe et qui finance les charges sont des questions à régler avant l’acte. Donner une maison à plusieurs enfants sans prévoir l’occupation, les travaux, les impôts locaux ou une éventuelle sortie de l’indivision peut provoquer un blocage malgré une fiscalité favorable.
Selon la situation, il est possible de prévoir une soulte, d’attribuer le bien à l’un des enfants ou d’encadrer l’indivision. Ces choix influencent le contrôle du bien, son financement et l’équilibre entre les héritiers. Les donations déjà réalisées doivent aussi être communiquées au notaire, car elles peuvent modifier le calcul et le partage futurs.
Conserver l’usage de la maison grâce au démembrement
La donation avec réserve d’usufruit dissocie l’usufruit et la nue-propriété. Le parent donne la nue-propriété à ses enfants tout en conservant le droit d’habiter le logement ou d’en percevoir les loyers. Les droits de donation sont alors calculés sur la seule valeur de la nue-propriété, déterminée notamment selon l’âge de l’usufruitier.
Au décès de l’usufruitier, l’usufruit rejoint la nue-propriété. Les enfants deviennent alors pleinement propriétaires, sans nouveaux droits de succession sur cette réunion. Cette solution peut permettre de conserver une résidence principale ou les revenus d’un bien locatif, tout en diminuant la valeur taxable transmise au moment de la donation.
Le démembrement impose toutefois une organisation précise. L’usufruitier assume en principe les charges courantes, tandis que les grosses réparations relèvent généralement du nu-propriétaire. Une vente exige l’accord des deux parties. Le notaire doit donc sécuriser la répartition des droits, les clauses de l’acte et l’équilibre entre les enfants.
Comparer les autres outils de transmission
| Solution | Atout principal | Limite à anticiper |
|---|---|---|
| SCI familiale | Donner progressivement des parts sociales plutôt qu’une fraction matérielle de la maison. | Création, comptabilité, décisions collectives et coûts de gestion. |
| Assurance-vie | Désigner un ou plusieurs bénéficiaires hors du partage successoral dans certaines limites. | Les règles diffèrent selon l’âge et la date des versements ; les primes manifestement exagérées peuvent être contestées. |
| Testament | Protéger un partenaire de PACS ou organiser la quotité disponible. | Ne permet pas d’écarter la réserve héréditaire des enfants. |
| Régime matrimonial | Renforcer la protection du conjoint survivant. | Doit être étudié au regard des enfants, notamment dans les familles recomposées. |
La SCI familiale n’efface pas automatiquement les droits de succession. Son intérêt tient à la transmission progressive des parts, à l’organisation de la gestion et aux règles de décision prévues dans les statuts. Elle peut convenir lorsque plusieurs membres de la famille souhaitent conserver durablement un bien commun. Sa création, sa comptabilité et son fonctionnement entraînent toutefois des coûts et des contraintes.
L’assurance-vie peut compléter cette organisation. Les versements effectués avant 70 ans bénéficient, selon les règles applicables, d’un seuil de 152 500 € par bénéficiaire. Après 70 ans, un abattement global de 30 500 € s’applique aux versements concernés. Le traitement du contrat doit être examiné avec la clause bénéficiaire et l’ensemble du patrimoine. La réserve héréditaire des enfants reste à prendre en compte.
Le testament permet notamment de transmettre au partenaire de PACS et d’organiser la quotité disponible. Il ne peut toutefois pas priver les enfants de leur réserve héréditaire. Le régime matrimonial peut aussi renforcer la protection du conjoint survivant, mais il doit être étudié avec soin lorsque la famille compte des enfants issus de différentes unions.
Préparer le décès : notaire, délais et liquidités
En présence d’un bien immobilier, l’intervention du notaire est obligatoire. Il établit notamment l’acte de notoriété, accompagne l’évaluation du patrimoine, prépare la déclaration de succession et rédige l’attestation immobilière destinée à la publicité foncière. Une sous-évaluation de la maison peut entraîner un redressement et des pénalités. Une valeur réaliste et documentée protège les héritiers.
La déclaration de succession doit en principe être déposée dans les 6 mois suivant un décès survenu en France, ou dans les 12 mois lorsque le décès intervient à l’étranger. Certains héritiers peuvent être dispensés de déclaration si l’actif brut est inférieur à 50 000 € et que les donations sont déclarées. Pour les autres bénéficiaires, le seuil est de 3 000 €. Une attestation signée peut également être utilisée lorsque l’actif brut est inférieur à 5 965 €.
Une stratégie de transmission doit enfin prévoir les liquidités nécessaires au paiement. Lorsque les héritiers reçoivent surtout une maison, ils peuvent manquer de trésorerie pour régler les droits. Selon les conditions applicables, un paiement fractionné ou différé peut être envisagé. Avant de signer une donation, de créer une SCI ou de modifier un régime matrimonial, il est utile de réunir les titres de propriété, relevés de comptes, dettes, donations antérieures et dispositions testamentaires.
Ces éléments permettent au notaire d’évaluer l’actif net taxable et de comparer les solutions adaptées à la famille. Les règles officielles et les simulateurs sont accessibles sur Service-Public.fr.