Il n’existe pas de plafond légal de versement sur une assurance vie : vous pouvez alimenter votre contrat avec le montant de votre choix. En revanche, plusieurs seuils fiscaux s’appliquent selon la situation, la date des versements et l’âge de l’assuré. Les confondre peut conduire à de mauvaises décisions, notamment pour préparer une transmission.
Le plafond de versement en assurance vie : une idée reçue
Contrairement au Livret A, au LDDS ou à certains produits d’épargne réglementée, l’assurance vie ne fixe pas de montant maximal à déposer. Un souscripteur peut effectuer des versements libres, programmés ou ponctuels sans atteindre de plafond réglementaire global.
Quiz : maîtriser les seuils de l’assurance vie
Testez vos connaissances sur les principaux seuils et abattements de l’assurance vie.
Cette souplesse ne signifie pas que tous les versements produisent les mêmes effets fiscaux. Les montants investis servent notamment à déterminer la fiscalité applicable en cas de rachat et, surtout, les droits potentiellement dus par les bénéficiaires au décès de l’assuré.
Les limites peuvent venir du contrat, pas de la loi
Un assureur peut prévoir un montant minimal pour le premier versement, les versements programmés ou les opérations ultérieures. Il peut aussi encadrer l’accès à certains supports, notamment les unités de compte ou les fonds immobiliers. Ces règles relèvent des conditions du contrat. Elles ne constituent pas un plafond d’assurance vie au sens fiscal ou légal.
Avant un versement important, vérifiez la répartition entre fonds en euros et unités de compte, les frais éventuels, les délais d’investissement et la cohérence avec votre horizon de placement. L’absence de plafond ne dispense pas d’une allocation adaptée à vos besoins de liquidité et à votre tolérance au risque.
150 000 € : le seuil qui influence l’impôt sur les rachats
Le seuil de 150 000 € concerne la fiscalité des gains lors d’un retrait sur des contrats de plus de huit ans. Il ne s’agit pas d’un plafond de capital détenu, mais d’un seuil lié au total des primes versées sur l’ensemble des contrats d’assurance vie et de capitalisation détenus par un même contribuable.
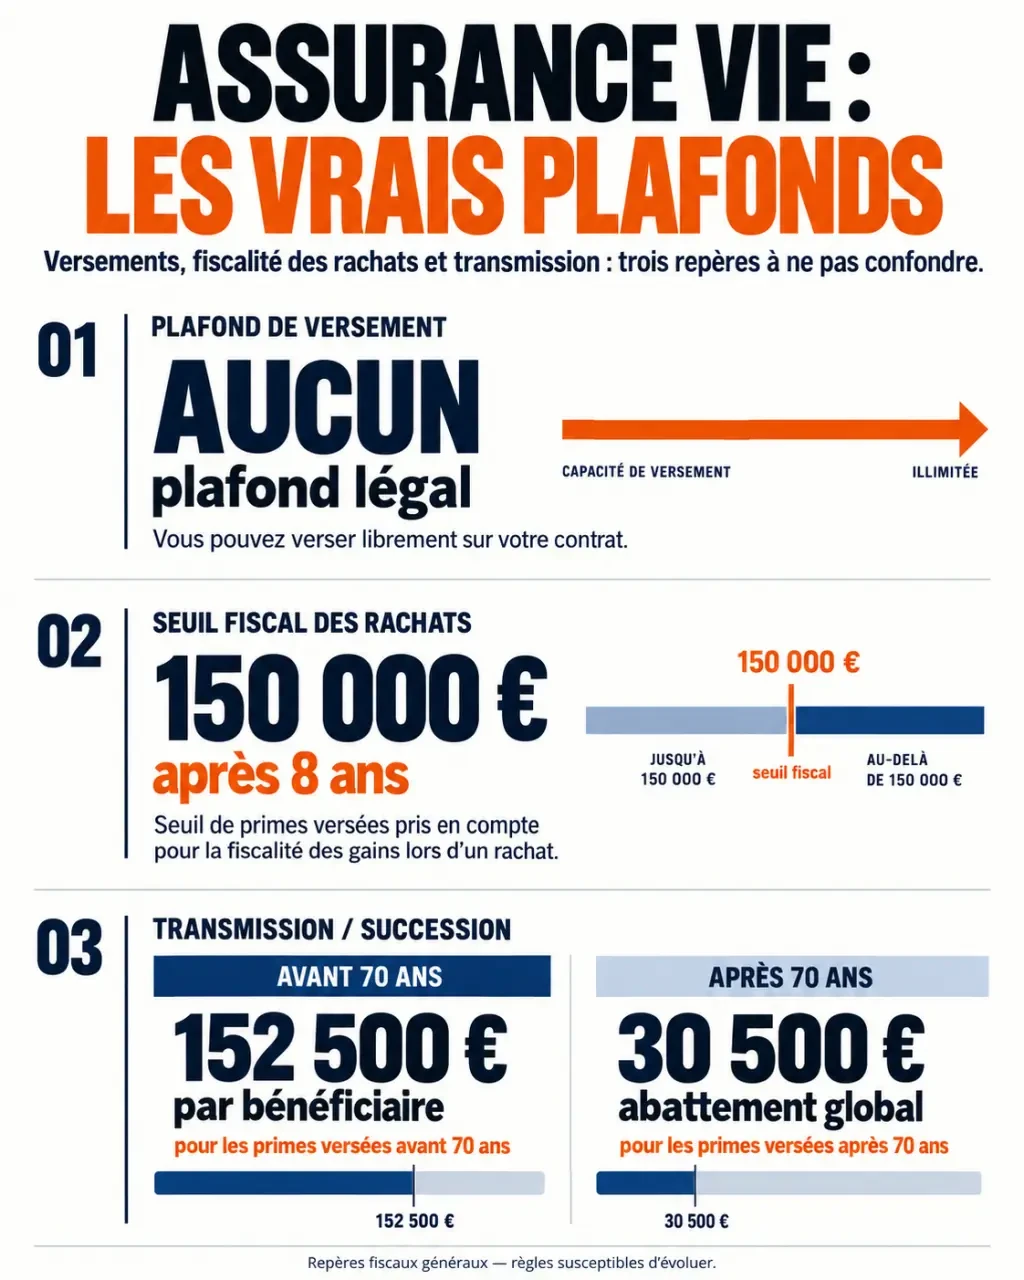
Pour les versements réalisés depuis le 27 septembre 2017, les gains correspondant à une fraction de primes n’excédant pas 150 000 € peuvent, après huit ans, relever d’un prélèvement forfaitaire de 7,5 %. Au-delà de ce seuil, la fraction concernée est soumise au taux de 12,8 %, sauf option globale pour le barème progressif de l’impôt sur le revenu.
Un retrait n’est pas imposé sur son montant total
Lors d’un rachat, seule la part de gains comprise dans la somme retirée est imposable. Le capital initialement versé n’est pas taxé une seconde fois. Après huit ans de détention, un abattement annuel sur les gains s’applique également : 4 600 € pour une personne seule et 9 200 € pour un couple soumis à imposition commune.
Les prélèvements sociaux restent dus sur les gains, selon les modalités propres aux supports détenus. Pour apprécier l’intérêt d’un retrait, examinez donc l’ancienneté du contrat, l’origine des versements, le montant total des primes et la quote-part de plus-value, plutôt que le seul solde affiché.
152 500 € par bénéficiaire : le plafond central en cas de décès
Le montant de 152 500 € correspond à l’abattement applicable, par bénéficiaire, sur les capitaux transmis au décès lorsque les primes ont été versées avant les 70 ans de l’assuré. Au-delà de cet abattement, la part taxable est en principe soumise à un prélèvement de 20 % jusqu’à 700 000 €, puis de 31,25 % sur la fraction supérieure.
Ce seuil est souvent présenté comme le plafond d’assurance vie le plus important, car il permet de transmettre des sommes significatives hors du cadre successoral classique. Pourtant, il ne limite ni les versements ni le montant transmis. Il définit simplement la part bénéficiant d’un traitement fiscal favorable pour chaque bénéficiaire désigné.
La clause bénéficiaire change la lecture du plafond
L’abattement de 152 500 € est individuel. Un contrat de 300 000 € transmis à un seul bénéficiaire ne produit pas le même résultat fiscal qu’un contrat réparti entre deux bénéficiaires à parts égales. La rédaction de la clause bénéficiaire compte donc autant que le montant épargné.
Raisonner sur une organisation de la transmission plutôt que sur un montant unique permet de mieux structurer le contrat. Une part peut protéger le conjoint ou le partenaire, une autre financer un projet pour les enfants et une autre anticiper une transmission à des proches. Cette lecture par paliers aide à éviter une clause trop vague ou une répartition figée qui ne correspondrait plus à la situation familiale plusieurs années plus tard.
Une clause peut être modifiée tant que le bénéficiaire ne l’a pas acceptée dans des conditions qui la rendent irrévocable. Elle mérite d’être relue après un mariage, un divorce, une naissance, un décès ou une évolution patrimoniale importante.
30 500 € après 70 ans : un régime différent, parfois mal compris
Les primes versées après le 70e anniversaire de l’assuré relèvent d’un autre régime. Elles bénéficient d’un abattement global de 30 500 €, à partager entre les bénéficiaires et entre les contrats concernés. Au-delà, les primes excédentaires entrent dans l’assiette des droits de succession selon le lien de parenté entre l’assuré et chaque bénéficiaire.
La différence majeure est que cet abattement de 30 500 € n’est pas accordé à chaque bénéficiaire : il est commun. Répartir le capital entre plusieurs personnes n’augmente donc pas mécaniquement ce seuil fiscal.
Les gains restent hors de l’assiette successorale
Le régime des versements après 70 ans n’est pas aussi défavorable qu’il y paraît. Seules les primes versées au-delà de 30 500 € sont réintégrées pour le calcul des droits de succession. Les gains générés par ces versements restent, eux, transmis hors de cette assiette.
Conserver ou alimenter une assurance vie après 70 ans peut donc garder un intérêt patrimonial, en particulier lorsque le contrat a du temps pour produire des intérêts ou des plus-values. L’enjeu consiste à distinguer les versements avant et après 70 ans, car ils ne répondent pas aux mêmes règles.
Les bons réflexes avant de dépasser un seuil
- Distinguez l’objectif : préparer des retraits, faire fructifier une épargne ou transmettre un capital ne mobilise pas les mêmes seuils.
- Centralisez vos versements : le seuil de 150 000 € s’apprécie sur l’ensemble de vos contrats concernés, et non contrat par contrat.
- Documentez les versements après 70 ans : leur date et leur montant sont essentiels pour appliquer le régime de 30 500 €.
- Actualisez la clause bénéficiaire : le plafond de 152 500 € n’a de valeur pratique que si les bénéficiaires et la répartition correspondent à votre volonté.
- Évitez les versements manifestement excessifs : même en l’absence de plafond légal, des primes disproportionnées au regard du patrimoine, de l’âge ou des revenus peuvent être contestées dans certaines situations.
Le bon plafond n’est donc pas celui qui empêcherait de verser, puisqu’il n’existe pas. Ce sont les seuils fiscaux qui doivent guider le calendrier des versements, la durée de détention et l’organisation de la transmission.