Un compte à vue sert à gérer l’argent du quotidien : recevoir un salaire, régler un achat, payer une facture, effectuer un virement ou retirer des espèces. Les fonds déposés restent accessibles à tout moment. Cette disponibilité en fait un outil central de gestion, mais rarement un support destiné à faire fructifier une épargne.
Le compte à vue, un compte conçu pour les dépenses courantes
Le compte à vue est aussi appelé compte courant, compte de paiement ou compte de dépôt. Ces appellations ne sont pas toujours employées de la même manière selon les banques et les pays, notamment entre la France et la Belgique. Dans l’usage courant, elles désignent toutefois un compte bancaire qui permet d’utiliser son argent sans attendre une échéance ni demander le déblocage des fonds.
Testez vos connaissances sur le compte à vue
Répondez aux six questions pour vérifier vos connaissances.
Quiz terminé
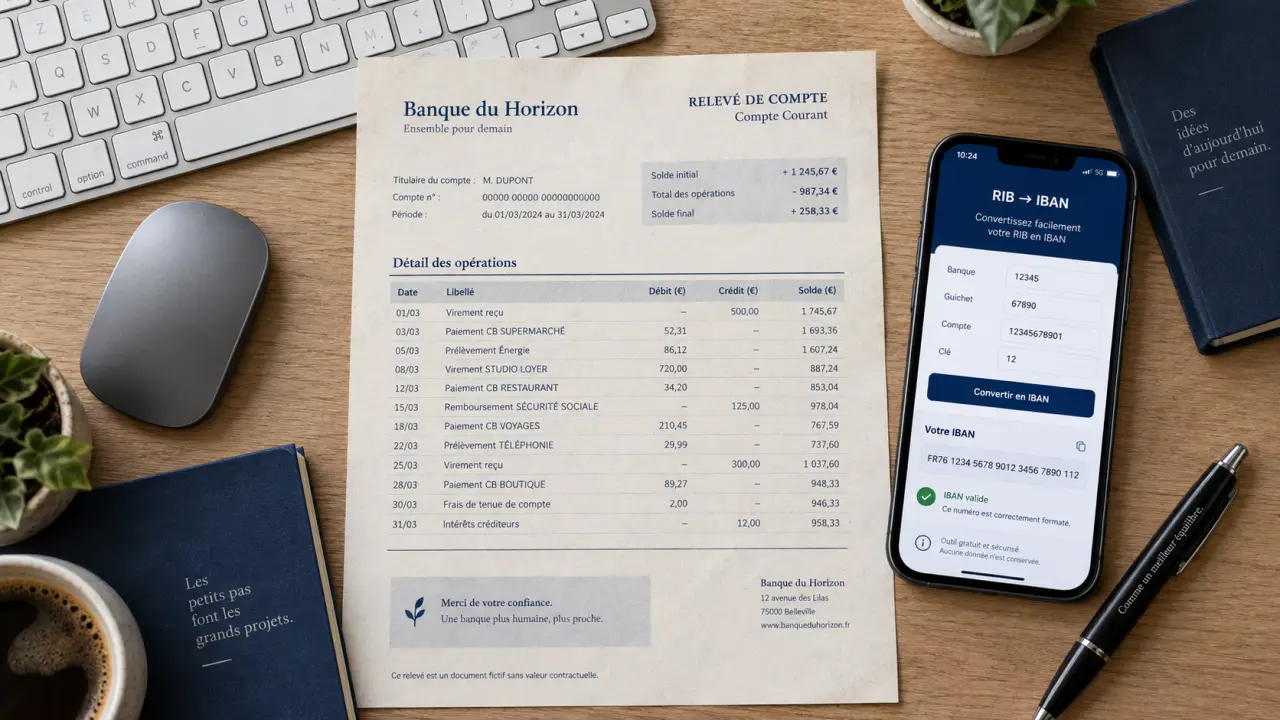
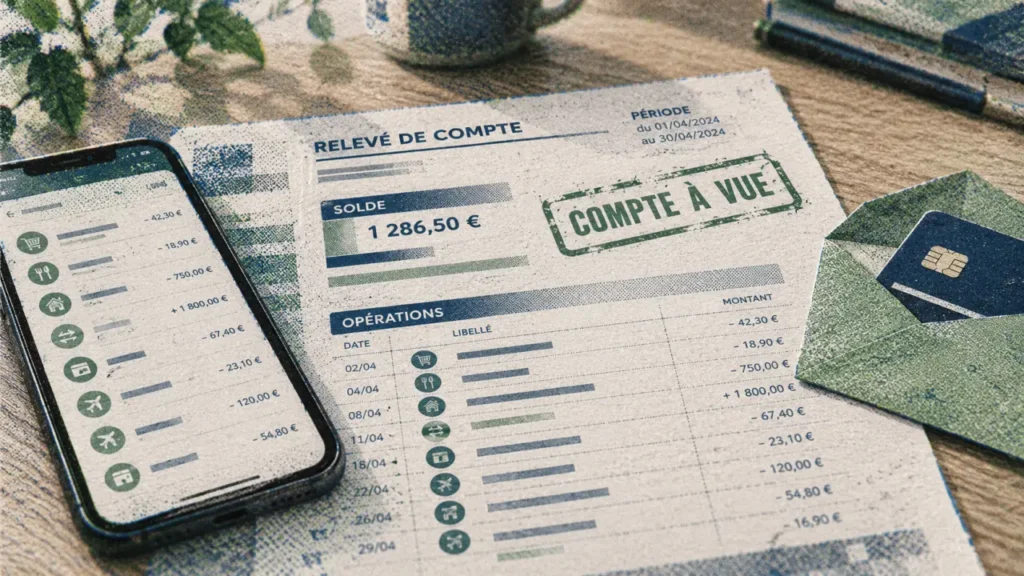
Le titulaire peut y domicilier ses revenus, consulter son solde et réaliser ses opérations depuis une agence, une application bancaire ou un espace en ligne. Chaque mouvement apparaît sur un extrait de compte : versement reçu, paiement par carte, prélèvement, virement émis ou retrait. Ce relevé permet de vérifier ce qui entre, ce qui sort et ce qui reste réellement disponible.
Des fonds disponibles, mais pas une réserve d’épargne
La principale qualité d’un compte à vue est sa liquidité immédiate. L’argent peut être mobilisé pour une dépense imprévue comme pour une facture programmée. En contrepartie, le compte est généralement peu ou pas rémunéré. Y laisser durablement une somme importante revient donc à privilégier la disponibilité plutôt que le rendement.
On peut le considérer comme un réservoir de circulation : les revenus y arrivent, les dépenses en repartent et le solde absorbe les décalages entre les deux. Un solde trop faible peut entraîner le rejet d’un prélèvement ou un découvert. À l’inverse, un solde trop élevé immobilise de l’argent qui pourrait être placé sur un support d’épargne adapté. L’objectif est de conserver un coussin de trésorerie cohérent avec les échéances proches, sans chercher un montant universel.
Ce que vous pouvez faire avec un compte à vue
Le compte à vue centralise les flux financiers du quotidien. Selon l’offre choisie, il peut être associé à une carte bancaire, à des virements, à des prélèvements automatiques et parfois à un chéquier ou à une autorisation de découvert. Les modalités précises dépendent de la convention de compte et de la tarification de la banque.
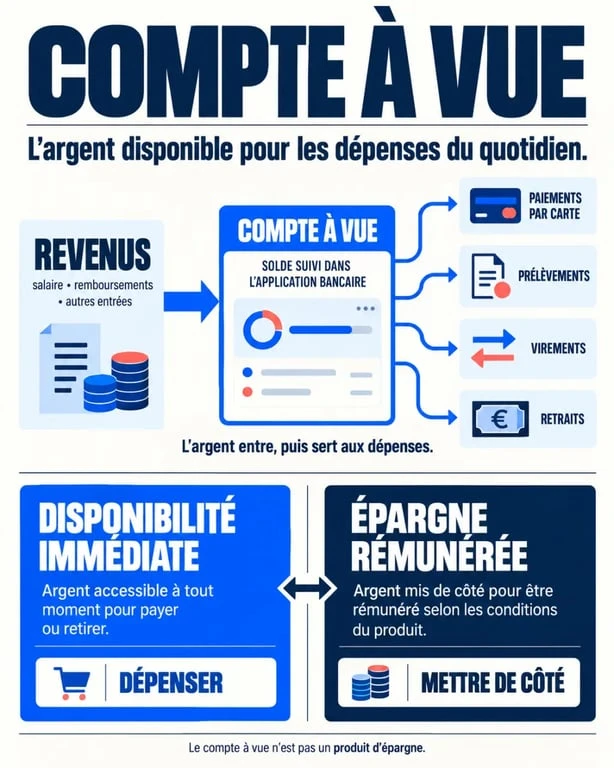
- Recevoir des sommes : salaire, pension, allocations, remboursement ou virement d’un proche.
- Payer : achats par carte, paiement en ligne, règlement chez un commerçant ou prélèvement d’une facture.
- Virer de l’argent : vers un autre compte personnel, un proche, un bailleur ou un fournisseur.
- Retirer des espèces : dans les limites prévues par la carte et l’établissement.
- Suivre son budget : grâce au solde, à l’historique des opérations et aux extraits de compte.
L’IBAN, l’identifiant à transmettre pour recevoir un virement
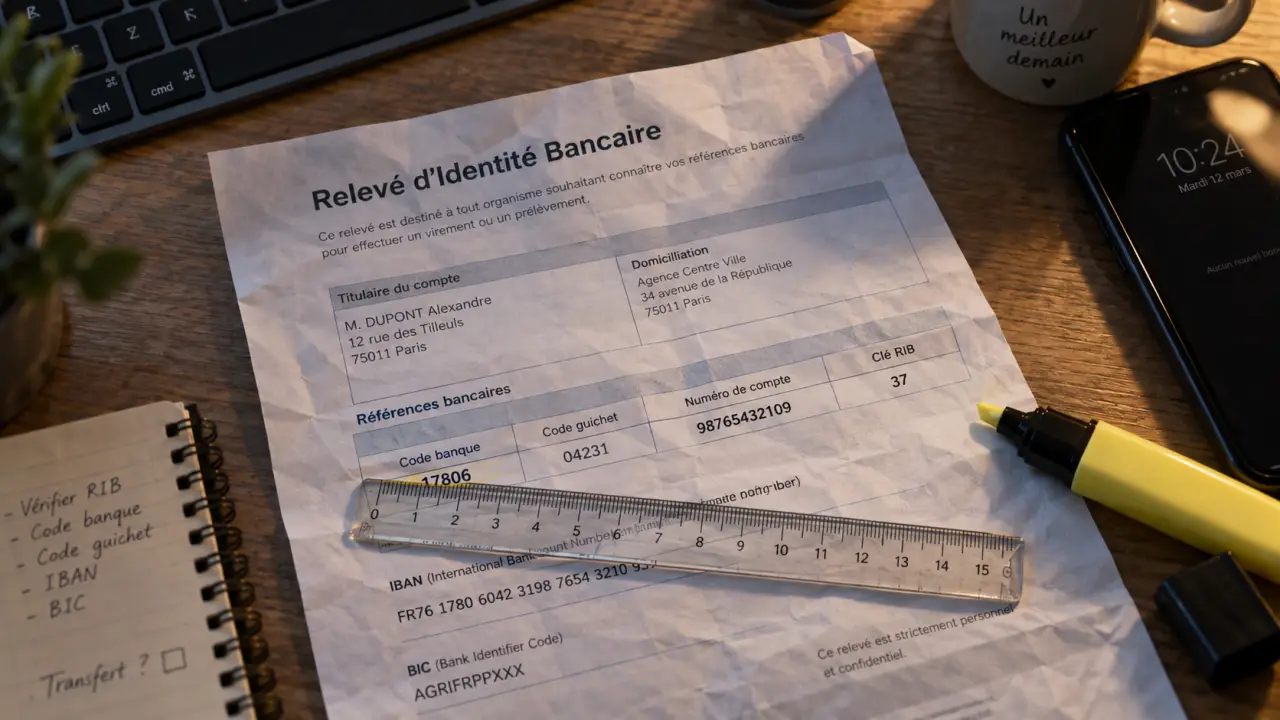
L’IBAN, pour International Bank Account Number, identifie le compte de manière unique dans le cadre des virements. Il figure généralement sur le relevé d’identité bancaire et dans l’application de la banque. Il sert notamment à communiquer ses coordonnées bancaires à un employeur ou à un organisme qui doit vous verser une somme.
Un IBAN ne donne pas, à lui seul, le pouvoir de débiter librement un compte. Il doit toutefois être communiqué avec prudence et vérifié avant un virement, surtout lorsqu’un changement de coordonnées bancaires est demandé par courriel. La vérification des coordonnées de paiement fait partie des bons réflexes de gestion.
Compte individuel, commun ou avec procuration : choisir le bon cadre
La façon dont un compte est détenu détermine qui peut l’utiliser et qui assume les opérations réalisées. Ce choix doit être examiné avant l’ouverture, en particulier lorsque plusieurs personnes participent aux mêmes dépenses.
Le compte personnel et le compte commun
Un compte personnel est ouvert au nom d’un seul titulaire. Il convient à la gestion des revenus et des dépenses individuelles. Un compte commun appartient à plusieurs co-titulaires. Il peut faciliter le paiement du loyer, des charges, des courses ou des dépenses d’un foyer.
Les règles de fonctionnement, notamment les droits de chaque co-titulaire et les conséquences d’un incident de paiement, doivent être lues attentivement dans la convention. Un compte commun ne remplace pas nécessairement les comptes personnels. Beaucoup de foyers l’utilisent pour les dépenses partagées, tout en conservant chacun un compte individuel pour leurs revenus et leurs dépenses propres.
La procuration, utiliser un compte sans en devenir titulaire
Avec une procuration bancaire, le titulaire autorise une autre personne, appelée mandataire, à effectuer certaines opérations sur son compte. Cette solution peut aider un proche qui rencontre des difficultés pour se déplacer ou gérer ses démarches. Le mandataire n’est pas pour autant propriétaire des fonds : il agit dans le cadre de l’autorisation accordée.
La procuration peut être limitée selon les besoins et retirée par le titulaire. Avant de la mettre en place, demandez à la banque quelles opérations sont autorisées, comment elles sont enregistrées et dans quelles conditions l’autorisation prend fin. Ces précisions permettent de définir clairement les droits du mandataire.
Comparer compte à vue, compte courant, compte de dépôt et épargne
Les termes bancaires peuvent prêter à confusion. Le tableau suivant fournit des repères pratiques. Les intitulés exacts et les services associés peuvent varier d’un établissement à l’autre.
| Type de compte | Usage principal | Disponibilité des fonds | Rémunération habituelle |
|---|---|---|---|
| Compte à vue | Paiements et gestion quotidienne | Immédiate | Faible ou inexistante |
| Compte courant | Terme couramment utilisé pour le compte à vue | Immédiate | Faible ou inexistante |
| Compte de dépôt | Appellation pouvant désigner un compte recevant des dépôts | Selon le produit et la banque | Variable |
| Compte d’épargne | Mettre de l’argent de côté | Selon les règles du produit | Possible selon le support |
Dans la pratique, le compte courant est très souvent le nom commercial ou usuel du compte à vue. Le compte d’épargne répond à une autre logique : conserver une somme qui n’est pas nécessaire aux dépenses immédiates, avec un objectif de rendement éventuel. Avant de transférer de l’argent, vérifiez les règles de disponibilité, les conditions de rémunération et les éventuels plafonds du produit choisi.
Frais, ouverture et critères pour choisir son offre
Un compte à vue peut entraîner des frais, même lorsque son ouverture est gratuite. Ils peuvent concerner la tenue de compte, la carte, certains retraits, les paiements à l’étranger, l’envoi de documents papier, les incidents de paiement ou les services optionnels.
Comparer une offre ne consiste donc pas uniquement à regarder le prix mensuel. Il faut mettre les tarifs en regard de ses habitudes : utilisation de la carte, fréquence des retraits, paiements hors réseau, besoins en assistance et recours éventuel au découvert.
Les points à vérifier avant de signer
- Le coût de la carte et les services inclus dans l’offre.
- Les conditions de retrait et de paiement, notamment hors réseau ou à l’étranger.
- Les frais liés au découvert, aux rejets et aux incidents.
- La qualité de l’application, des alertes de solde et de l’accès au service client.
- Les conditions de clôture et de changement de banque.
Pour ouvrir un compte, la banque demande généralement une pièce d’identité et procède à une vérification de l’identité. Elle peut aussi recueillir une signature et remettre une convention de compte qui détaille les conditions de fonctionnement et les tarifs. Les situations d’un majeur, d’un mineur émancipé, d’un majeur protégé ou d’un enfant mineur obéissent à des règles particulières. L’intervention d’un représentant légal ou d’une personne habilitée peut être nécessaire.
Avant de valider l’ouverture, lisez la convention et conservez les conditions tarifaires. Assurez-vous aussi de comprendre les limites de paiement, les modalités de procuration et les contacts à utiliser en cas de perte de carte. Un compte à vue bien choisi doit rendre les opérations quotidiennes simples, lisibles et adaptées à votre rythme de dépenses.