Un convertisseur IBAN RIB permet d’obtenir rapidement un IBAN français à partir des éléments d’un relevé d’identité bancaire, ou de retrouver ces éléments en collant un IBAN. Cette vérification est utile avant un virement, un prélèvement SEPA ou la transmission de coordonnées bancaires. Une seule erreur de caractère peut rendre les informations incohérentes.
Choisir le bon mode dans un convertisseur IBAN RIB
Les convertisseurs efficaces distinguent trois opérations. Avant de saisir vos données, identifiez celle qui correspond à votre besoin : convertir un RIB en IBAN, extraire un RIB depuis un IBAN ou contrôler une clé RIB. Ces fonctions sont liées, mais elles ne produisent pas le même résultat.
Convertisseur RIB et IBAN
Note : Ce calcul vérifie la cohérence structurelle uniquement. Il ne confirme pas l’existence du compte ni sa titularité.
| Votre besoin | Données à saisir | Résultat attendu |
|---|---|---|
| Obtenir un IBAN | Code banque, code guichet, numéro de compte, clé RIB | IBAN français exploitable |
| Retrouver les éléments du RIB | IBAN français | Code banque, guichet, compte et clé |
| Contrôler une saisie | Les quatre éléments du RIB | Vérification de cohérence de la clé RIB |
Convertir un RIB français en IBAN
Pour convertir un RIB, renseignez les quatre champs tels qu’ils apparaissent sur le document bancaire : le code banque, le code guichet, le numéro de compte et la clé RIB. Le calculateur assemble ces éléments dans le format international, puis détermine les caractères de contrôle de l’IBAN. Vérifiez particulièrement le numéro de compte, car il peut comporter des lettres selon l’établissement bancaire.
Ne recopiez pas les espaces, les tirets ou les intitulés placés autour des données. Un outil bien conçu signale aussi les longueurs incorrectes avant le calcul. Conservez le résultat dans son intégralité, même si des espaces sont ajoutés pour faciliter la lecture : ils ne font pas partie de l’identifiant lui-même.
Extraire un RIB depuis un IBAN
Si vous disposez déjà d’un IBAN français, collez-le dans le champ prévu, en retirant si nécessaire les caractères qui ne font pas partie de la suite alphanumérique. L’outil peut alors isoler les informations nationales : code banque, code guichet, numéro de compte et clé RIB. Cette extraction est pratique lorsqu’un logiciel demande des champs séparés plutôt qu’un IBAN complet.
Cette opération concerne le format français. Un IBAN étranger suit la structure de son pays et ne permet pas nécessairement d’obtenir un RIB français. Ne forcez donc pas un identifiant belge, allemand ou espagnol dans un formulaire conçu pour la clé RIB française.
Reconnaître les composants d’un compte bancaire français
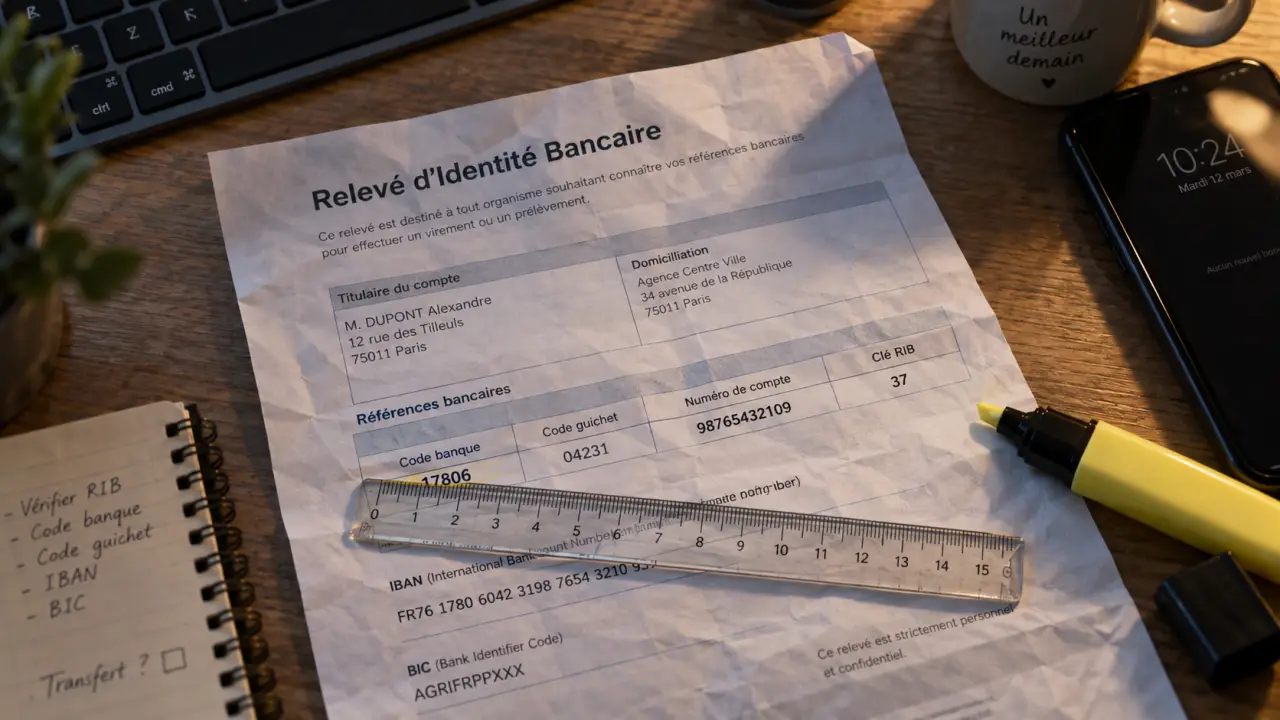
Le RIB, ou relevé d’identité bancaire, présente les coordonnées nécessaires pour identifier un compte en France. L’IBAN, ou International Bank Account Number, reprend ces données dans un identifiant international. Pour un compte français, il comporte exactement 27 caractères.
| Élément | Longueur | Rôle |
|---|---|---|
| Code banque | 5 chiffres | Identifie l’établissement bancaire |
| Code guichet | 5 chiffres | Identifie le guichet ou l’agence de rattachement |
| Numéro de compte | 11 caractères | Identifie le compte au sein de l’établissement |
| Clé RIB | 2 chiffres | Contrôle la cohérence des informations du RIB |
| IBAN français | 27 caractères | Format utilisable pour les opérations internationales et SEPA |
La clé RIB, un contrôle de cohérence
La clé RIB n’est pas attribuée au hasard. Elle est calculée à partir du code banque, du code guichet et du numéro de compte. La formule utilisée est la suivante : Clé RIB = 97 − ((89 × Code banque + 15 × Code guichet + 3 × Numéro de compte) mod 97). Le calcul modulo 97 permet de détecter de nombreuses erreurs de transcription.
Lorsque le numéro de compte contient des lettres, celles-ci doivent être converties avant le calcul selon une table de correspondance. C’est l’un des intérêts d’un convertisseur : il évite les manipulations manuelles, les mauvais équivalents numériques et les calculs fastidieux sur de longues suites de caractères.
Contrôler un résultat avant un virement ou un prélèvement
Un IBAN qui respecte son format ou une clé RIB mathématiquement correcte fournit un premier niveau de contrôle. Cela ne prouve toutefois ni que le compte existe encore ni qu’il appartient à la personne ou à l’entreprise indiquée. La validation technique et la vérification de l’identité du bénéficiaire restent deux étapes distinctes.
Les erreurs les plus fréquentes à repérer
- Un code banque ou un code guichet qui ne contient pas exactement 5 chiffres ;
- Un numéro de compte tronqué, avec un zéro initial oublié ;
- Une lettre confondue avec un chiffre, notamment O et 0 ;
- Une clé RIB saisie à partir d’un autre compte ;
- Un IBAN français qui ne comporte pas 27 caractères ;
- Un IBAN étranger traité comme s’il suivait les règles françaises.
Chaque partie des coordonnées bancaires doit correspondre aux autres. Une erreur dans un segment peut modifier la clé de contrôle ou empêcher la validation de la structure finale de l’IBAN. Comparez les blocs un par un avec le document d’origine, puis lancez le contrôle. Cette méthode est utile après un copier-coller depuis un PDF, une facture numérisée ou un e-mail, car ces formats peuvent modifier les espaces ou certains caractères.
Utiliser un outil avec prudence
Privilégiez un calculateur qui indique clairement son périmètre : conversion des comptes français, extraction de l’IBAN vers le RIB et contrôle de la clé RIB. Pour des coordonnées sensibles, évitez de les saisir sur une page dont vous ne connaissez pas les pratiques. Une interface utile doit aussi faciliter l’effacement des champs après usage et ne pas présenter le résultat comme une garantie de titularité.
RIB, IBAN et BIC : ne pas confondre leurs usages
Le RIB décrit des coordonnées bancaires françaises sous forme de champs locaux. L’IBAN reprend ces informations dans un identifiant standardisé, adapté aux échanges bancaires internationaux. Le BIC, ou Bank Identifier Code, sert à identifier la banque dans certains échanges. Il ne remplace pas l’IBAN, et l’IBAN ne remplace pas systématiquement le BIC.
Pourquoi l’IBAN est central dans l’espace SEPA
Pour les virements et prélèvements SEPA, l’IBAN identifie le compte du bénéficiaire ou du débiteur dans un format partagé entre les pays concernés. Selon l’opération et le service utilisé, le BIC peut aussi être demandé. Une entreprise qui prépare des paiements récurrents peut également avoir besoin de conversions en série ou d’un outil de création de fichier de prélèvement SEPA.
Les besoins diffèrent selon l’utilisateur. Un particulier peut simplement convertir un RIB avant un virement ponctuel. Une structure qui gère un volume important d’opérations peut rechercher des fonctions supplémentaires, comme l’extraction de données ou la préparation de fichiers. Le convertisseur répond à la préparation et au contrôle des coordonnées, mais il ne remplace pas les vérifications liées au paiement.
Avant de valider une opération, appliquez une règle simple : utilisez le convertisseur IBAN RIB pour préparer ou contrôler la donnée, puis comparez le résultat avec les coordonnées communiquées par le titulaire du compte via un canal fiable. En cas de modification inattendue d’un IBAN sur une facture ou dans un e-mail, demandez une confirmation indépendante avant d’émettre le paiement.
Une méthode rapide pour des coordonnées fiables
- Relevez les informations sur un RIB officiel ou copiez l’IBAN sans modifier les caractères.
- Choisissez le mode adapté : conversion, extraction ou contrôle de clé.
- Vérifiez les longueurs attendues avant de lancer le calcul.
- Contrôlez visuellement chaque bloc du résultat avec le document d’origine.
- Pour un virement important ou une modification de bénéficiaire, confirmez les coordonnées auprès de votre interlocuteur.
Un convertisseur réduit les erreurs de saisie et fait gagner du temps, surtout lorsque les champs doivent être renseignés séparément. Il reste toutefois un outil de cohérence. Pour sécuriser un paiement, vérifiez aussi l’origine des coordonnées et l’identité du bénéficiaire.