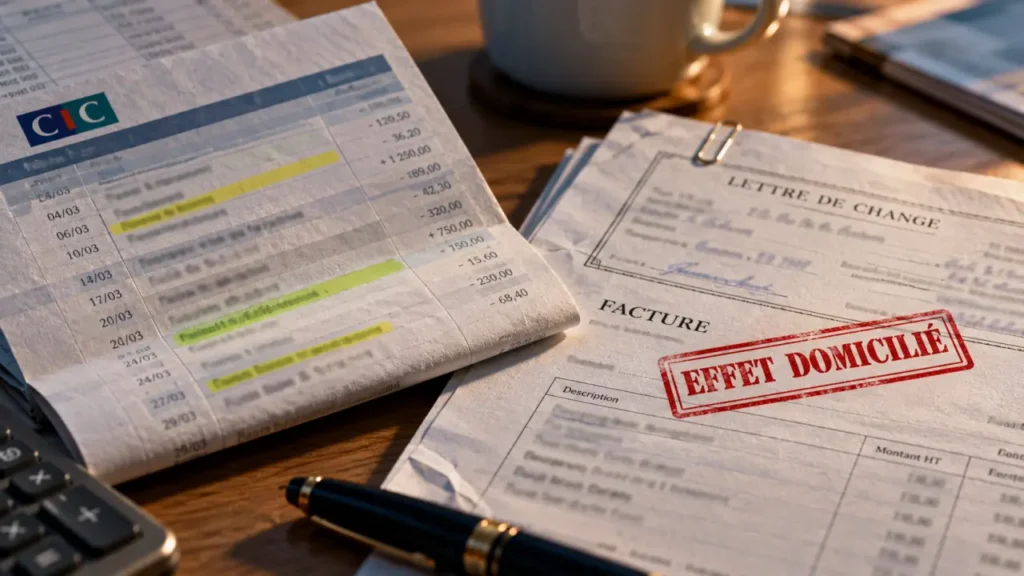
La mention « effet domicilié » sur un relevé CIC correspond généralement au règlement d’un effet de commerce, utilisé notamment pour payer un fournisseur à une échéance convenue. Pour comprendre ce débit, il faut retrouver le bénéficiaire, la référence de l’effet et la facture associée. Ce n’est pas un prélèvement SEPA : les vérifications et les démarches en cas de désaccord ne sont donc pas identiques.
Ce que signifie un effet domicilié sur votre compte CIC
Un effet domicilié est un effet de commerce dont le paiement doit être effectué auprès de la banque désignée sur le document. La domiciliation indique ainsi où le règlement sera présenté. Si votre compte CIC est concerné, le CIC intervient comme banque domiciliataire pour traiter le paiement selon les modalités applicables à votre compte.
Ce mécanisme est surtout utilisé dans les relations entre entreprises. Un fournisseur accorde un délai de paiement à son client, puis présente l’effet pour obtenir son règlement à l’échéance. Le libellé bancaire décrit le moyen de paiement ; il ne permet pas toujours, à lui seul, d’identifier l’achat correspondant.
Lettre de change et billet à ordre : deux engagements différents
Avec une lettre de change, le fournisseur, appelé tireur, donne à son client, le tiré, l’ordre de payer une somme à une date déterminée. Avec un billet à ordre, c’est le débiteur qui s’engage à payer le bénéficiaire. Dans les deux cas, la banque indiquée assure le traitement du règlement.
Vous pouvez aussi rencontrer les abréviations LCR, pour lettre de change relevé, et BOR, pour billet à ordre relevé. Elles désignent des formes de traitement dématérialisé des effets. Leur présence dans un document bancaire constitue un indice utile pour retrouver une opération fournisseur.
Retrouver l’origine du débit dans vos documents CIC
Commencez par ouvrir le détail de l’opération depuis votre espace client CIC ou votre application. Consultez ensuite le relevé du compte concerné et les documents associés, lorsqu’ils sont accessibles. Les informations et les fonctionnalités disponibles peuvent varier selon votre contrat et vos services professionnels.
Ne cherchez pas uniquement une facture portant exactement le libellé affiché : celui-ci peut être abrégé ou mettre en avant une référence bancaire plutôt que le nom commercial du fournisseur.
- Le montant : correspond-il à une facture, à un solde ou à plusieurs factures regroupées ?
- L’échéance : retrouve-t-on cette date dans les conditions de règlement convenues ?
- Le bénéficiaire : son nom peut-il correspondre à la raison sociale d’un fournisseur connu ?
- La référence : figure-t-elle sur un avis d’effet, un échéancier ou un échange commercial ?
- Le sens de l’opération : s’agit-il bien d’un débit, et non d’un encaissement ou d’une écriture liée à un incident ?
Par exemple, un débit de 1 260 euros peut correspondre à deux factures de 840 et 420 euros réglées par un même effet. Cet exemple est illustratif : un montant identique ne suffit jamais à prouver le rapprochement. Vérifiez aussi le fournisseur et les références.
Si les détails sont insuffisants, demandez à votre conseiller CIC les informations permettant d’identifier la présentation : bénéficiaire, référence, échéance et document disponible. Utilisez la messagerie sécurisée ou les coordonnées habituelles de votre agence.
Justifier l’effet domicilié et rapprocher les factures
Justifier l’opération consiste à établir son origine économique. Le relevé prouve le mouvement bancaire ; la facture explique ce qui a été acheté. L’avis d’effet ou l’échéancier fait le lien entre les deux. Conservez ces pièces ensemble pour faciliter le suivi comptable et éviter une recherche ultérieure.
Une méthode de rapprochement en cinq étapes
- Relevez le montant, la date, le bénéficiaire et la référence de l’opération CIC.
- Retrouvez l’avis d’effet et les factures du fournisseur concerné.
- Vérifiez le total à payer en tenant compte des acomptes et des avoirs éventuels.
- Associez le mouvement aux factures dans votre logiciel comptable, en vérifiant qu’elles n’ont pas déjà été soldées.
- Archivez les justificatifs et notez toute différence restant à expliquer.
Lorsqu’un effet a déjà été enregistré en comptabilité avant son paiement, le débit bancaire vient solder le compte d’effet à payer correspondant. Il ne faut pas enregistrer une seconde fois la charge d’achat. En cas de doute sur l’écriture, faites valider le traitement par votre comptable.
Pensez au suivi des effets comme à une horloge comportant trois aiguilles : la date de facture, l’échéance convenue et la date du mouvement bancaire. Elles ne pointent pas nécessairement sur le même jour. Tenir ces trois repères dans votre échéancier permet de distinguer un paiement encore attendu d’un paiement déjà exécuté, sans conclure trop vite à un retard ou à un doublon.
Si un écart demeure, ne forcez pas le rapprochement. Recherchez un avoir, un paiement partiel ou des frais comptabilisés séparément, puis demandez une confirmation au fournisseur si nécessaire.
Ne pas confondre effet domicilié, prélèvement et virement
Ces moyens de paiement peuvent tous régler une facture, mais ils ne reposent pas sur le même mécanisme. La distinction est importante pour comprendre qui déclenche le règlement et quelle procédure suivre en cas de contestation.
| Moyen de paiement | Fonctionnement | Pièce à rechercher |
|---|---|---|
| Effet domicilié | Paiement d’un effet présenté à la banque domiciliataire à l’échéance. | Avis d’effet, LCR ou BOR et facture. |
| Virement | Transfert ordonné par le payeur vers le compte du bénéficiaire. | Ordre ou confirmation de virement et facture. |
| Prélèvement SEPA | Débit initié par le créancier sur la base d’un mandat. | Mandat, référence du prélèvement et facture. |
| Chèque | Chèque remis au bénéficiaire, qui le présente à l’encaissement. | Numéro du chèque, talon et facture. |
L’intérêt de l’effet tient notamment à la formalisation d’une échéance commerciale et au suivi des règlements fournisseurs. En contrepartie, il exige une surveillance des présentations et de la trésorerie. La domiciliation bancaire ne garantit ni la provision du compte ni l’absence de litige commercial.
Opération inconnue, erreur ou provision insuffisante : agir sans attendre
Si vous ne reconnaissez pas un effet domicilié CIC, vérifiez d’abord les engagements pris par votre entreprise et les règlements préparés par votre service comptable. Un fournisseur peut être connu sous une autre dénomination. Si aucune correspondance n’apparaît, contactez rapidement votre conseiller, sans attendre le prochain relevé.
Faire préciser la procédure avant toute contestation
Transmettez le montant, la date, la référence et le motif précis de votre demande : facture déjà payée, montant incorrect, fournisseur inconnu ou désaccord commercial. Demandez si l’effet est encore en attente ou déjà réglé, puis quelles démarches et quels délais s’appliquent à votre situation.
N’utilisez pas automatiquement une procédure d’opposition à un prélèvement SEPA. Le refus ou la contestation d’un effet relève de modalités distinctes. Un refus de paiement ne supprime pas non plus une dette commerciale valable : il faut traiter séparément le problème bancaire et le différend avec le fournisseur.
Si vous anticipez un manque de provision, prévenez le CIC et le fournisseur avant l’échéance pour examiner les solutions possibles. En cas de suspicion de fraude, passez exclusivement par vos canaux bancaires habituels et conservez les échanges. L’objectif est d’obtenir une identification fiable de l’opération, puis une réponse adaptée à son statut réel.