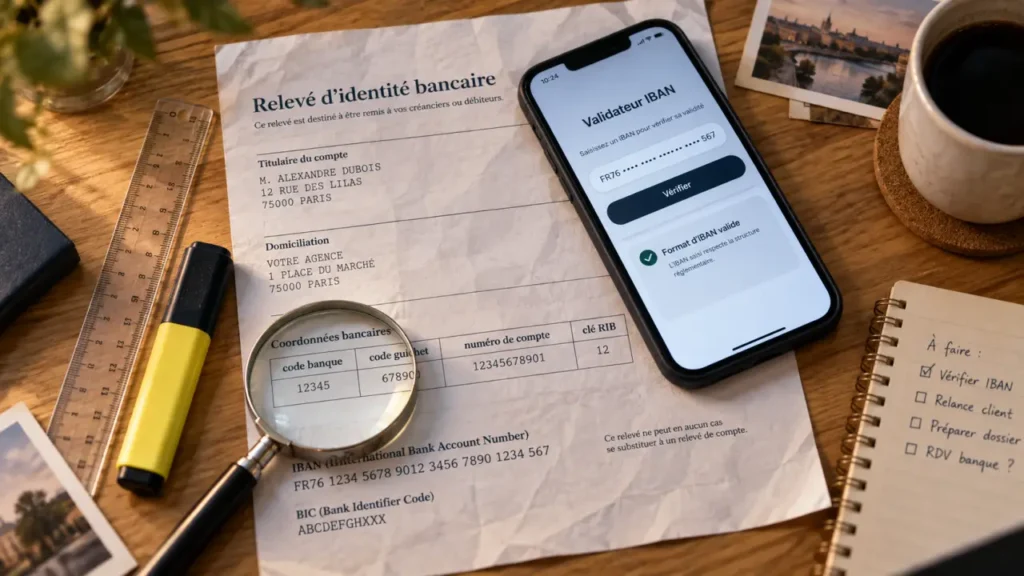
Avant d’envoyer un virement, beaucoup découvrent qu’ils ne savent pas exactement où regarder sur leur RIB pour identifier la banque du destinataire. Entre le code banque, le code guichet, l’IBAN et le SWIFT/BIC, les identifiants se ressemblent et se confondent facilement. Voici comment les reconnaître, les retrouver et vérifier qu’ils sont corrects avant de valider une opération.
Qu’est-ce qu’un code banque et à quoi sert-il ?
Le code banque désigne une banque ou un établissement financier précis, indépendamment du compte ou du client concerné. Il permet aux systèmes de paiement de savoir à quel établissement adresser une opération, avant même de savoir à quel compte elle est destinée. Ce code n’est jamais universel : chaque pays a construit son propre système, avec ses propres règles de longueur et de format.
Validateur d’IBAN
Vérifie la structure et la clé de contrôle d’un IBAN selon la norme ISO 7064 (MOD 97-10).
Les espaces sont ignorés automatiquement. Lettres et chiffres uniquement.
En France, ce rôle est tenu par un code à cinq chiffres qui identifie l'établissement de crédit, complété par un code guichet qui précise l'agence exacte. D'autres pays utilisent des logiques différentes : le Royaume-Uni fonctionne avec un Sort Code, l'Australie avec un BSB, l'Inde avec un IFSC, le Mexique avec une CLABE, le Nigeria avec un NUBAN. Ces codes remplissent tous la même fonction d'identification locale, mais aucun n'est interchangeable d'un pays à l'autre.
Le code banque local, intégré dans un système plus large
Ce qui complique la lecture d'un RIB, c'est que le code banque local se retrouve souvent intégré dans d'autres identifiants, en particulier dans l'IBAN. Il n'est donc pas toujours affiché seul : il est parfois noyé dans une suite de caractères plus longue, ce qui explique pourquoi tant de gens peinent à le repérer du premier coup.
Où trouver le code banque sur un RIB français ?
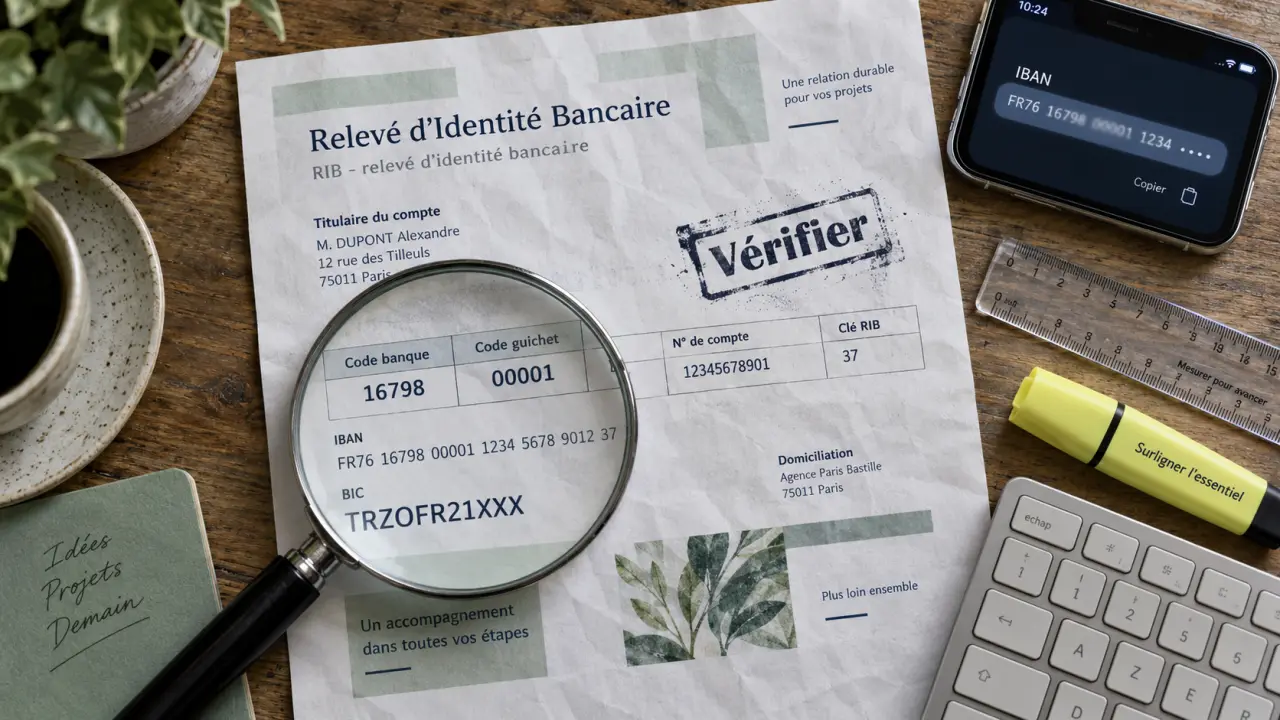
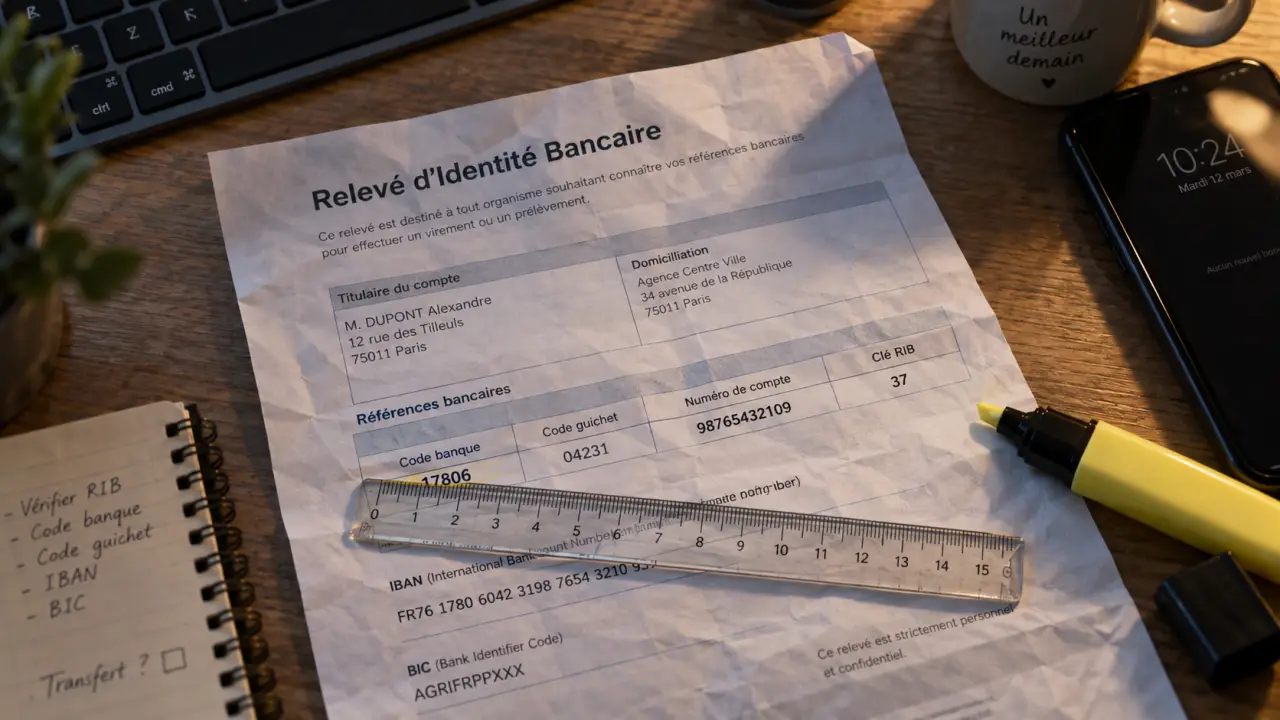
Sur un relevé d'identité bancaire français, les informations sont organisées en blocs successifs, toujours dans le même ordre : le code banque (5 chiffres), le code guichet (5 chiffres), le numéro de compte (11 caractères alphanumériques) et la clé RIB (2 chiffres). Ces quatre éléments forment ensemble le BBAN, qui constitue lui-même la partie nationale de l'IBAN.
La clé RIB mérite une attention particulière : c'est elle qui permet de détecter une erreur de saisie sur les autres champs, un peu comme un chiffre de contrôle. Si elle ne correspond pas au reste des données, c'est le signal qu'une faute de frappe s'est glissée dans le code banque, le code guichet ou le numéro de compte.
Retrouver un code banque sans avoir le RIB sous les yeux
Il arrive qu'on ait seulement le nom de l'établissement, sans document bancaire à portée de main. Dans ce cas, la méthode la plus fiable consiste à consulter un annuaire bancaire qui recense les établissements par nom, avec leur code associé. Ces répertoires couvrent un grand nombre d'acteurs, des banques historiques aux établissements de paiement plus récents, en passant par les néobanques qui n'ont pas toujours d'agence physique mais possèdent bien un code banque propre.
Un point mérite d'être souligné, car il explique bien des virements bloqués sans raison apparente. Le secteur bancaire connaît régulièrement des fusions, des rachats et des changements de dénomination. Un établissement peut continuer à exister sous un nouveau nom tout en conservant temporairement l'ancien code, ou inversement se voir attribuer un nouveau code après une absorption. C'est ce décalage entre l'identité commerciale d'une banque et son identifiant technique qui bloque le plus souvent une opération qui semblait pourtant correcte sur le papier. Avant de ressaisir dix fois les mêmes chiffres, il vaut mieux vérifier la date de mise à jour de la source consultée.
Code banque, IBAN et SWIFT/BIC : qui fait quoi ?
Ces trois identifiants sont souvent cités ensemble, mais ils ne répondent pas à la même question. Le code banque identifie un établissement dans un système national. L'IBAN identifie un compte bancaire individuel, en vue d'une transaction, notamment transfrontalière. Le SWIFT/BIC identifie un établissement financier dans le cadre d'opérations internationales. Deux de ces trois codes désignent donc une banque, mais à des échelles différentes, et un seul désigne réellement le compte du destinataire.
La structure exacte de l'IBAN
L'IBAN (International Bank Account Number) commence toujours par un code pays de deux lettres, suivi de deux chiffres de contrôle, puis d'un BBAN pouvant compter jusqu'à 30 caractères alphanumériques. Au total, un IBAN ne dépasse jamais 34 caractères, et ce format est reconnu dans 85 pays. Deux exemples suffisent à montrer la diversité des structures nationales : un IBAN allemand comme DE02202208000051066366, et un IBAN britannique comme GB68TRWI23147094939279. Dans les deux cas, le code banque local est bien présent, simplement encapsulé dans le BBAN.
Tableau comparatif des identifiants
| Identifiant | Ce qu'il désigne | Usage principal |
|---|---|---|
| Code banque | L'établissement financier | Identification nationale |
| Code guichet | L'agence précise | Routage local en France |
| IBAN | Le compte bancaire individuel | Virements, y compris transfrontaliers |
| SWIFT/BIC | L'établissement financier | Virements internationaux |
Ce tableau résume une règle simple : pour un virement national classique, le code banque et le code guichet suffisent généralement. Pour un virement international, c'est la combinaison IBAN + SWIFT/BIC qui devient indispensable, le code banque local n'étant alors qu'une composante technique de l'IBAN plutôt qu'une donnée à fournir séparément.
Comment vérifier un code bancaire avant de valider un virement ?
Une coordonnée bancaire mal saisie ne se traduit pas toujours par un rejet immédiat et visible. Dans certains cas, le virement part malgré tout, mais vers le mauvais établissement ou avec un format non conforme, ce qui peut entraîner des frais supplémentaires ou un retard de plusieurs jours avant que l'erreur soit détectée et corrigée.
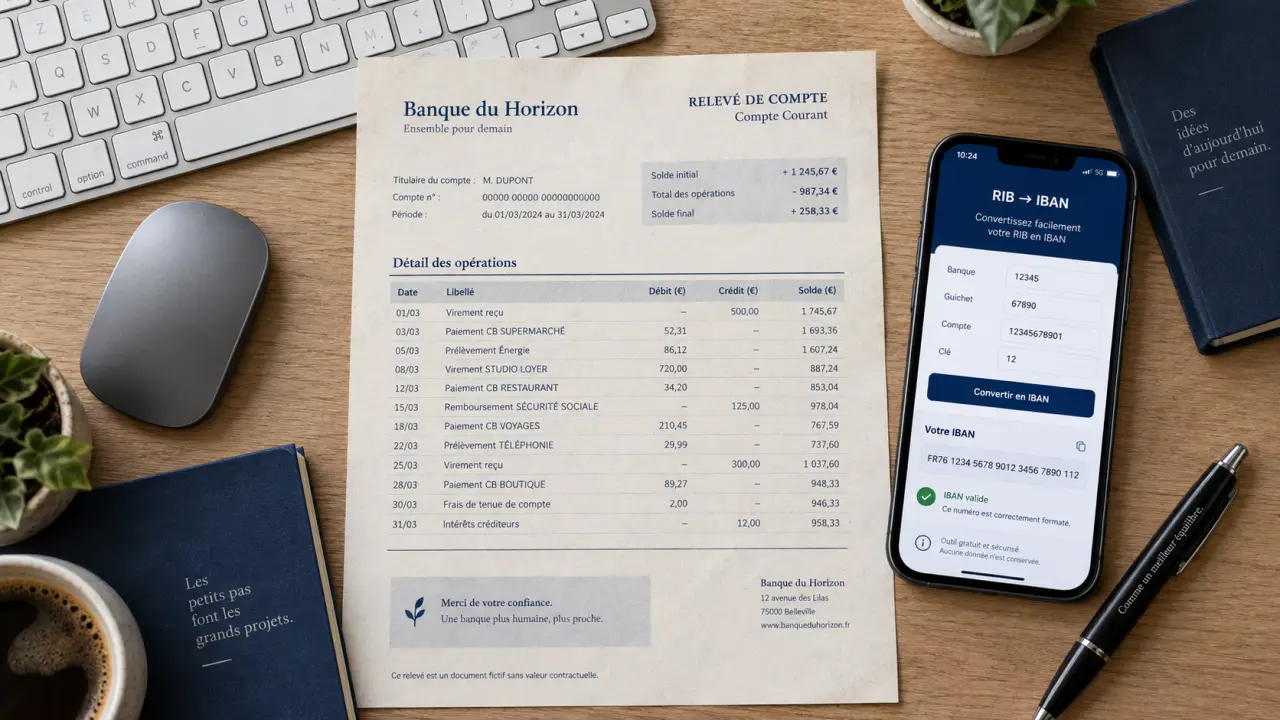
La vérification la plus simple reste la relecture croisée entre deux sources : le RIB fourni par le bénéficiaire et un annuaire bancaire indépendant qui confirme que le code correspond bien au nom de l'établissement attendu. Pour l'IBAN, un validateur permet de contrôler automatiquement la cohérence des chiffres de contrôle, ce qui repère la plupart des erreurs de frappe avant l'envoi. En cas de doute persistant, notamment lorsque l'établissement a changé de nom récemment ou sort d'une fusion, le réflexe le plus sûr reste de contacter directement la banque concernée.
Cas particulier des virements SEPA et hors zone SEPA
Pour un virement SEPA, c'est-à-dire entre pays membres de cet espace de paiement européen, l'IBAN seul suffit généralement à acheminer l'opération, le SWIFT/BIC n'étant demandé que par certains établissements en complément. Hors zone SEPA, en revanche, les deux identifiants sont presque toujours exigés conjointement, car le réseau SWIFT reste le principal canal de communication entre banques situées dans des systèmes nationaux différents.
Que faire en cas de doute sur une coordonnée bancaire ?
Lorsqu'un code ne semble pas correspondre, que la clé RIB ne valide pas, ou que l'établissement affiché par un annuaire diffère de celui attendu, il ne faut jamais forcer l'envoi du virement. La première étape consiste à redemander un RIB à jour au bénéficiaire, en particulier si le document initial date de plusieurs années. La seconde consiste à croiser cette information avec une source indépendante, idéalement une liste régulièrement actualisée plutôt qu'un document ponctuel dont la fraîcheur n'est pas garantie.
Pour les professionnels qui traitent un volume important de transactions, comptables ou développeurs intégrant des paiements dans une application, la logique est la même mais à plus grande échelle : automatiser la vérification via une fonctionnalité de recherche ou une API dédiée réduit considérablement le risque d'erreur humaine répétée sur des centaines d'opérations.