L’expression chèque correspondance sans talon prête facilement à confusion. Elle peut désigner un format recherché pour sa praticité, alors que le chéquier de correspondance comporte généralement plusieurs zones attachées au chèque : un bordereau à gauche et une bande de correspondance en haut. Avant de commander un chéquier ou un porte-chéquier, il faut donc identifier précisément ces éléments.
Ce que recouvre vraiment l’expression « sans talon »
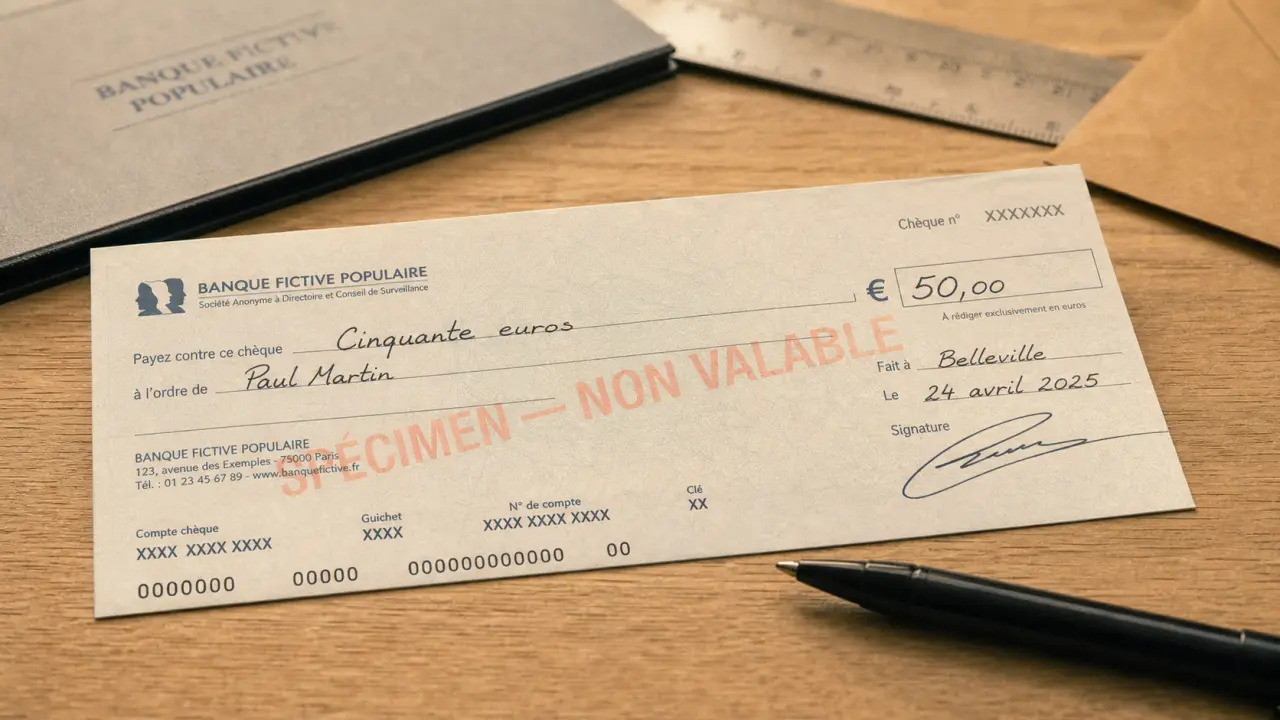
Le chèque est la feuille que le titulaire remplit, signe et remet au bénéficiaire. Le chéquier est le carnet qui regroupe ces feuilles. Le talon, lui, reste attaché au carnet après le détachement du chèque. L’émetteur peut y inscrire la date, le montant et le nom du bénéficiaire pour conserver une trace du paiement.
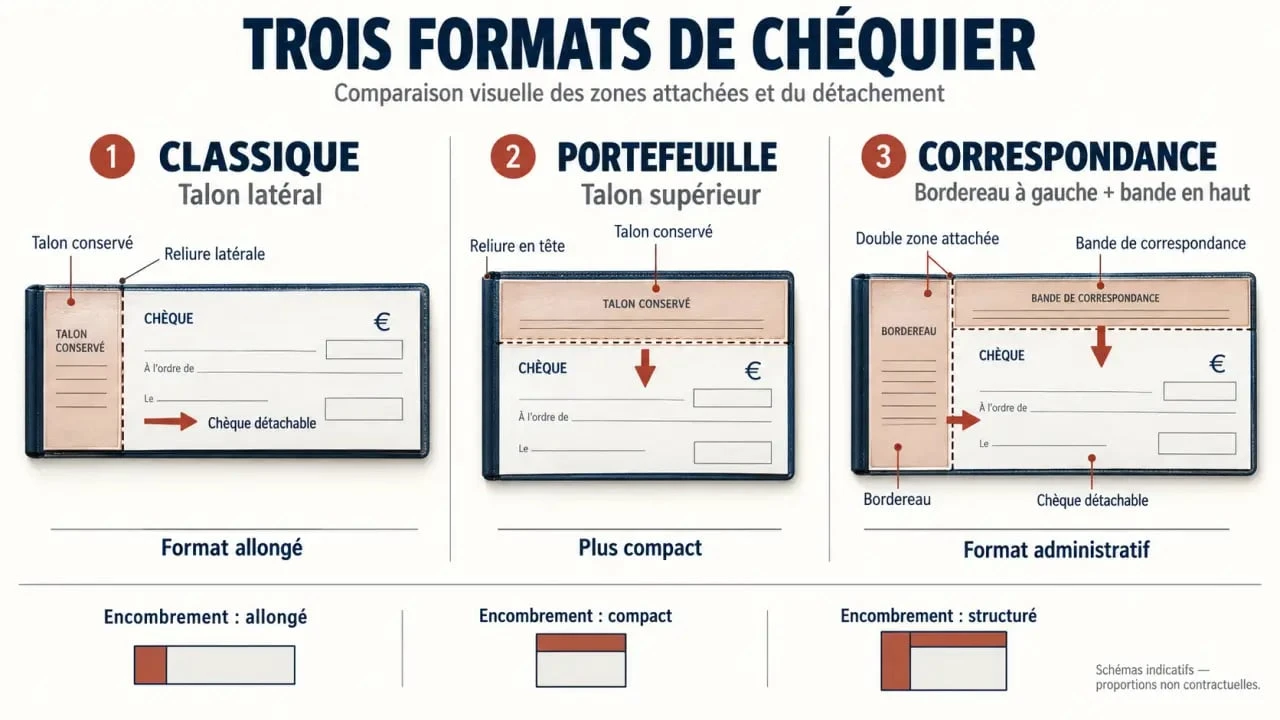
Dire « sans talon » peut donc signifier que l’on recherche un chèque détachable sans souche latérale classique. Cela ne veut pas forcément dire que le chéquier ne comporte aucune zone de suivi. Dans le format correspondance, le bordereau et la bande supérieure permettent justement de garder des informations liées aux règlements, même si leur disposition diffère de celle d’un chéquier classique.
Le bordereau et la bande de correspondance ne sont pas le talon classique
Dans un chéquier de correspondance, l’organisation ne reprend pas celle d’un carnet classique. On trouve généralement un bordereau à gauche, utile pour suivre les émissions, ainsi qu’une bande de correspondance en haut. Cette bande peut recevoir le nom du bénéficiaire ou une indication liée au règlement. Elle facilite le classement et l’identification des paiements lorsque les chèques sont nombreux.
La confusion vient du fait que ces zones remplissent en partie la fonction de mémoire habituellement associée au talon. Pourtant, elles ne se trouvent pas au même endroit et ne sont pas prévues pour le même geste de détachement. Pour une commande ou l’achat d’un accessoire, mieux vaut demander le format exact du chéquier et ses dimensions plutôt que de se fier à la seule mention « sans talon ».
Reconnaître les trois formats avant de commander
Le choix d’un chéquier dépend de l’emplacement des parties attachées, de l’encombrement et de la fréquence d’utilisation. Les banques ne proposent pas systématiquement tous les modèles. La disponibilité peut dépendre de la convention de compte et de l’examen de la situation du client.
| Format | Organisation | Dimensions indiquées | Usage courant |
|---|---|---|---|
| Classique | Chèques liés par la gauche, avec talon latéral | 21,5 x 8 cm | Suivi simple des paiements |
| Portefeuille | Talon situé au-dessus du chèque | 17,5 x 9,5 cm | Rangement compact dans un sac ou un portefeuille |
| Correspondance | Bordereau à gauche et bande supérieure | Format plus imposant | Émissions fréquentes et suivi administratif |
Le chéquier classique, un repère familier
Le chéquier classique convient à une utilisation occasionnelle ou régulière lorsque l’on souhaite conserver une trace immédiate de chaque paiement. Après retrait des couvertures, son talon peut mesurer 8 cm de long et 4 cm de large. Il permet d’inscrire les informations essentielles au moment de l’émission, mais sa longueur demande un étui suffisamment adapté.
Le portefeuille et la correspondance, deux logiques différentes
Le chéquier portefeuille place le talon au-dessus du chèque. Il est donc moins long et se glisse plus facilement dans certains rangements, même s’il est annoncé comme plus large de 2 cm que le format classique.
Le format correspondance privilégie la circulation de l’information. Son intérêt ne tient pas d’abord à sa compacité, mais à l’identification et au suivi des règlements. Le bordereau latéral et la bande supérieure occupent davantage d’espace, ce qui explique son encombrement supérieur à celui des autres modèles.
Pourquoi le format correspondance intéresse surtout les professionnels
Un chéquier de correspondance peut contenir 50 à 60 feuilles de chèques. Ce volume le rend pertinent lorsque les paiements sont fréquents. Commerçants, indépendants, associations ou entreprises peuvent y trouver un suivi plus confortable pour régler des fournisseurs, rembourser des frais ou gérer certains paiements administratifs.
Pour un particulier qui émet peu de chèques, cet encombrement n’est pas toujours justifié. À l’inverse, une personne qui doit associer chaque règlement à une facture, une commande ou une référence de dossier peut apprécier la bande supérieure. Y inscrire une référence courte et cohérente évite de devoir reconstituer l’objet d’un paiement plusieurs semaines plus tard.
Un code stable, comme un numéro de facture, le nom abrégé du fournisseur ou le mois concerné, crée une trace facile à retrouver. Cette méthode est utile lors d’un rapprochement bancaire : elle limite les recherches dans les courriels, les classeurs et les talons détachés. Le format correspondance répond donc surtout à un besoin de traçabilité des paiements, et non à une recherche de faible encombrement.
Choisir un porte-chéquier qui ne gêne pas l’utilisation
Un porte-chéquier protège les feuilles contre le pliage, l’humidité et les déchirures. Il réduit aussi le risque de laisser un chéquier accessible dans un sac. Pour un modèle correspondance, l’accessoire doit correspondre à la largeur, à la hauteur et à l’épaisseur réelles du carnet, qui peuvent être supérieures à celles d’un chéquier standard.
- Vérifiez le format du chéquier auprès de votre banque avant d’acheter un étui.
- Privilégiez une couverture rigide ou semi-rigide si le carnet est souvent transporté.
- Assurez-vous que la bande supérieure et le bordereau restent accessibles sans forcer sur les feuilles.
- Évitez les modèles trop étroits : ils courbent les chèques et compliquent leur détachement.
- Pour un usage professionnel, choisissez un rangement pouvant accueillir un stylo et, si nécessaire, des justificatifs.
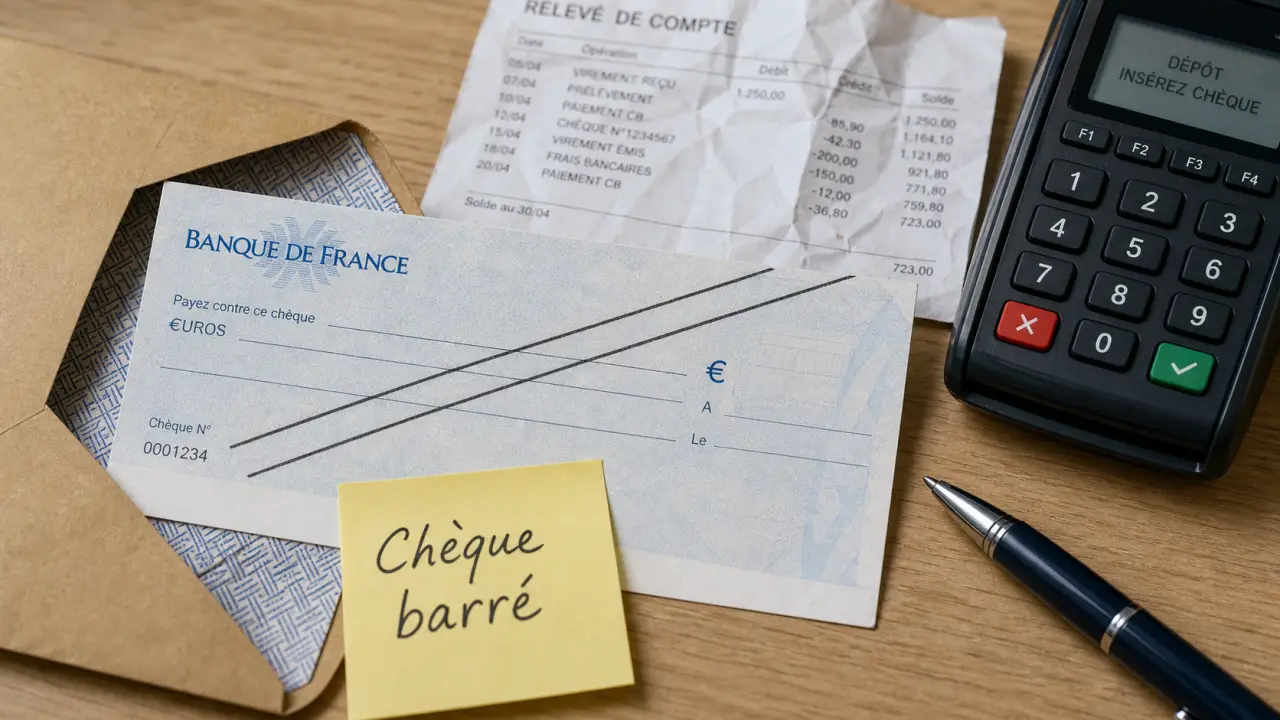
Les chèques délivrés sont généralement barrés et non endossables. Cette caractéristique ne dispense pas de prudence. Ne signez jamais un chèque à l’avance, ne laissez pas de blanc dans le montant ou l’ordre, et vérifiez la provision disponible avant toute émission. Un chèque sans provision peut entraîner des frais et une interdiction bancaire.
Conserver les traces et réagir en cas de problème
Le format choisi ne change pas les règles fondamentales d’utilisation. Un chèque émis en France métropolitaine est valable 1 an et 8 jours. Pour le bénéficiaire, il est recommandé de le déposer dans les 8 jours suivant sa réception. Les talons, bordereaux ou autres traces de paiement doivent être conservés au moins 5 ans. Ils peuvent servir à vérifier une opération ou à répondre à une contestation.
En cas de perte ou de vol du chéquier, contactez immédiatement votre banque pour faire opposition et notez, si possible, les numéros des chèques concernés. L’opposition ne doit pas servir à annuler une émission par convenance. Elle répond à une perte, un vol ou une utilisation frauduleuse. Conservez le chéquier fermé dans un lieu sûr et ne communiquez pas ses références inutilement.
Pour obtenir un nouveau chéquier, la demande peut généralement être effectuée en agence, via un GAB ou auprès de la banque à distance. Le délai de délivrance annoncé est souvent de 5 à 8 jours ouvrés. Si vous recherchez précisément un format correspondance, demandez la présence du bordereau latéral, de la bande supérieure et les dimensions du carnet. Vous pourrez ainsi vérifier sa compatibilité avec le porte-chéquier choisi.