Le code banque 40618 correspond à BoursoBank, anciennement Boursorama Banque. C’est l’identifiant à cinq chiffres qui désigne cet établissement dans un RIB comme dans un IBAN français. Il ne désigne en revanche pas un compte précis : tous les clients de la banque partagent le même code. Voyons où le trouver, à quoi il sert et comment éviter les erreurs de saisie.
40618 : l’identifiant de BoursoBank
Boursorama Banque ou BoursoBank ?
Selon les pages consultées, le code 40618 apparaît sous le nom de Boursorama ou de BoursoBank. Il n’y a pas deux établissements : l’enseigne Boursorama Banque a pris le nom BoursoBank, et le code d’établissement reste celui qui identifie la banque dans le système français. Si vous voyez l’un ou l’autre nom associé à ce code, il s’agit donc de la même banque.
Ce qu’est un code banque
Le code banque, aussi appelé code établissement, est une série de cinq chiffres attribuée à chaque établissement bancaire français. Il joue le rôle d’une adresse : il permet aux systèmes de paiement d’identifier la banque destinataire et d’y acheminer les fonds. Il est attribué par la Banque de France, selon les informations disponibles sur le sujet. Pour une confirmation définitive, le plus fiable reste de comparer avec le RIB que votre interlocuteur ou la banque vous a remis.
Où trouver le code 40618 sur un RIB ou dans un IBAN
Sur le RIB : le premier bloc
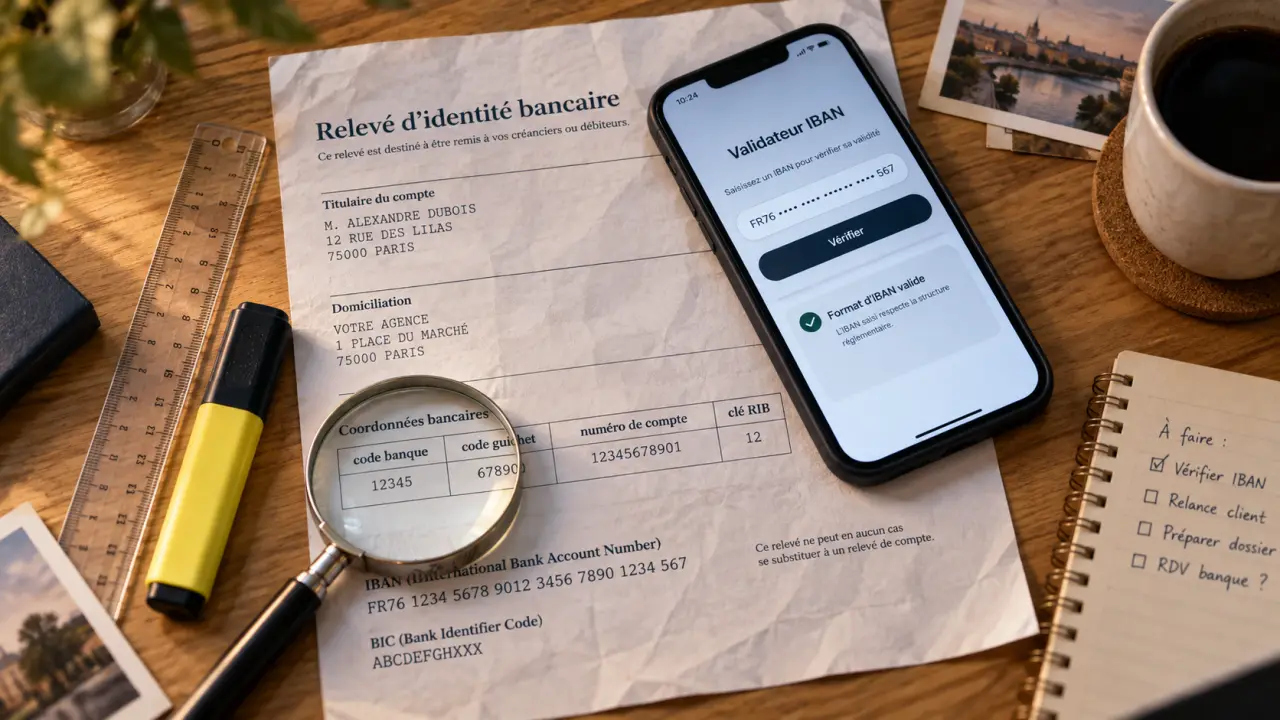
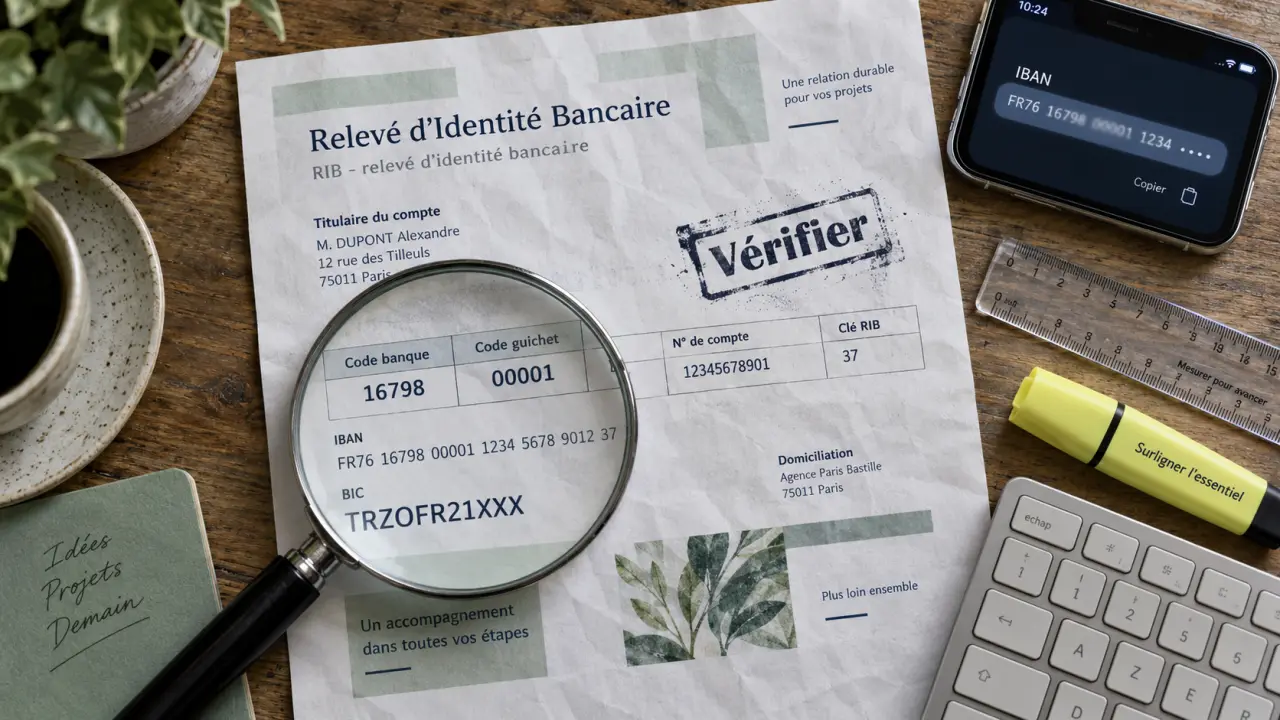
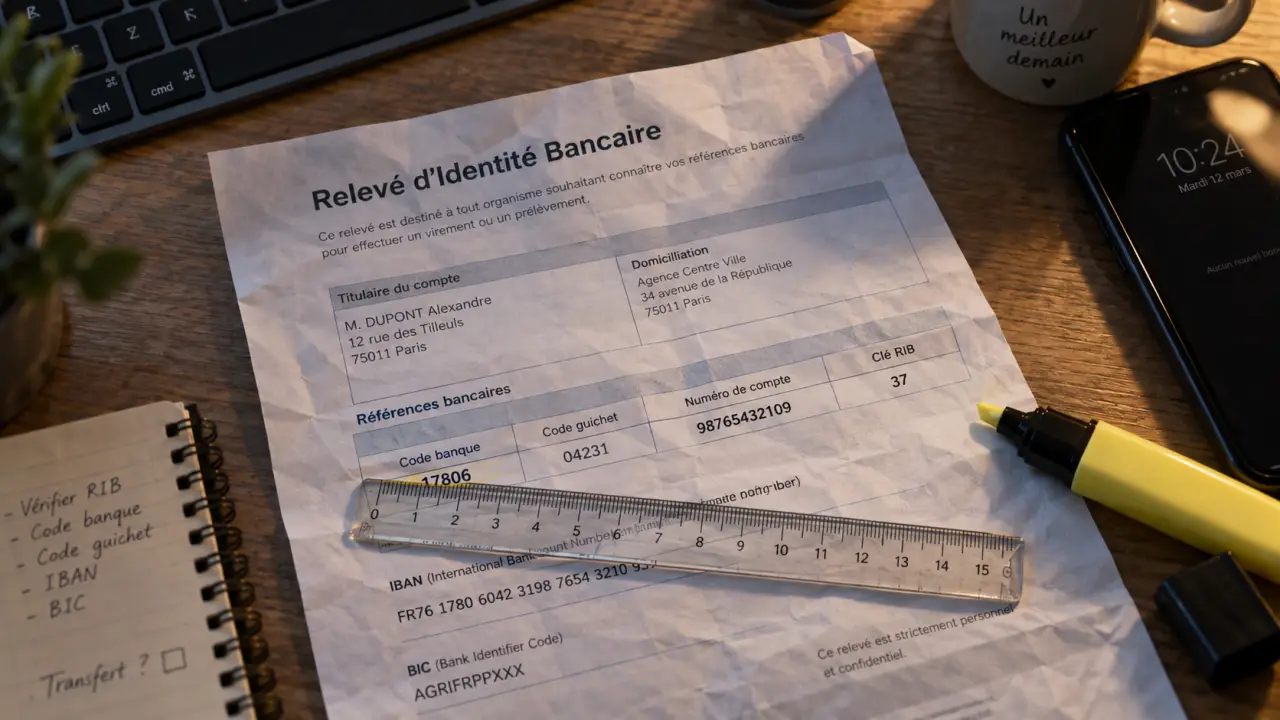
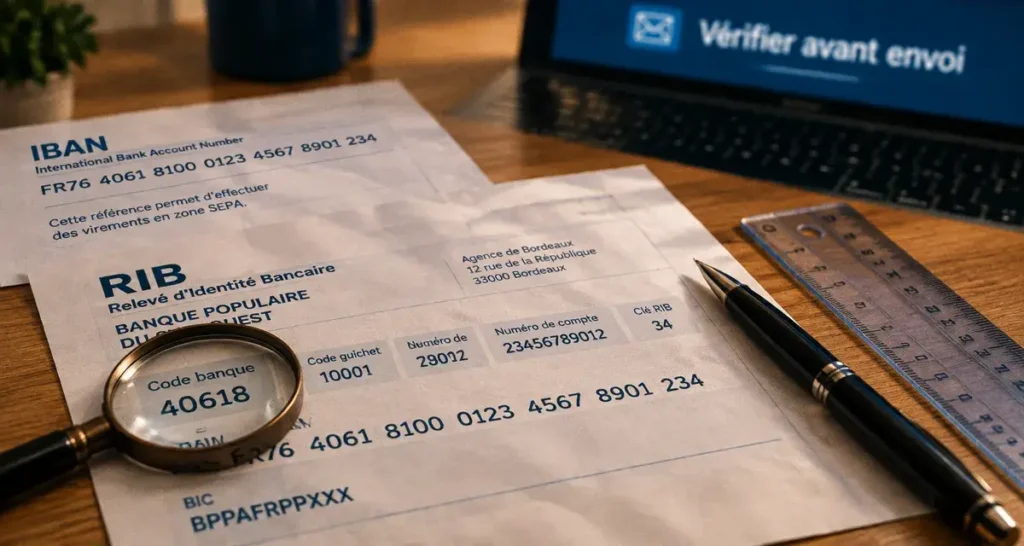
Le relevé d’identité bancaire se compose de quatre blocs : le code banque, le code guichet, le numéro de compte et la clé RIB. Le code banque ouvre la série. Chez BoursoBank, vous verrez donc 40618 en premier. Le RIB se télécharge depuis l’espace client, et on le retrouve aussi dans un carnet de chèques lorsqu’on en possède un.
Dans l’IBAN : après FR et la clé de contrôle
L’IBAN français reprend les mêmes éléments, précédés du code pays et d’une clé de contrôle. Prenons l’exemple fictif FR76 4061 8000 0112 3456 7890 142 : « FR » est le code pays, « 76 » la clé de contrôle, puis viennent « 40618 » (le code banque), « 00001 » (le code guichet, un guichet virtuel chez BoursoBank dans cet exemple), un numéro de compte de 11 caractères et la clé RIB. Cet exemple est inventé : ne le réutilisez jamais comme coordonnées réelles.
Pour vérifier qu’un IBAN est bien domicilié chez BoursoBank, regardez donc les chiffres situés juste après « FR » et les deux chiffres de contrôle. Les lire à travers les espaces d’affichage demande un peu d’attention : « FR76 4061 8… » commence bien par 4061 puis le 8 qui complète 40618.
À quoi sert le code banque au quotidien
Vous ne saisissez presque jamais le code seul : il est embarqué dans l’IBAN complet que l’on vous demande. Il intervient pourtant dans toutes les opérations qui mobilisent vos coordonnées.
| Situation | Ce qu’il faut fournir | Risque en cas d’erreur |
|---|---|---|
| Recevoir un salaire | IBAN complet à l’employeur | Retard de paie |
| Autoriser un prélèvement | IBAN et mandat SEPA | Rejet du prélèvement |
| Se faire rembourser | IBAN à l’organisme payeur | Fonds non crédités |
| Virement SEPA | IBAN du bénéficiaire | Rejet ou retour des fonds |
Employeurs, administrations, fournisseurs et créanciers utilisent tous la même logique : l’IBAN désigne le compte, et le code banque qu’il contient oriente le paiement vers le bon établissement.
Un point de repère pour lire un IBAN
Un IBAN fonctionne comme un axe de lecture : de gauche à droite, on descend du plus général au plus précis. Le pays d’abord, puis la banque, puis l’agence (le guichet), enfin le compte. Si une erreur s’est glissée dans votre saisie, cet ordre vous aide à la situer : une faute au début change de banque, une faute à la fin change de compte. La clé de contrôle, elle, sert à détecter les fautes de frappe ordinaires, ce qui explique qu’un IBAN erroné soit souvent refusé avant même l’envoi.
Code banque, IBAN, BIC/SWIFT : ne pas tout confondre
| Élément | Rôle | Exemple ici |
|---|---|---|
| Code banque | Identifie l’établissement | 40618 |
| Code guichet | Identifie l’agence ou le guichet | 00001 (exemple fictif) |
| Numéro de compte | Identifie le compte | 11 caractères |
| Clé RIB | Contrôle la cohérence du RIB | 42 (exemple) |
| IBAN | Regroupe toutes ces informations | FR76 + 23 caractères |
| BIC/SWIFT | Identifie la banque à l’international | Fourni par la banque |
L’IBAN identifie le compte, tandis que le BIC/SWIFT identifie la banque dans les opérations internationales. Pour un virement entre comptes français, l’IBAN suffit généralement. Pour un transfert hors de la zone SEPA, le BIC peut être demandé : vous le trouverez sur le RIB délivré par votre banque. Autre précision utile : le code 40618 est un code français, et d’autres pays utilisent des identifiants bancaires de format différent.
Éviter les erreurs et les mauvaises surprises
Vérifier avant d’envoyer
Comparez l’IBAN que vous allez saisir avec le document d’origine, caractère par caractère, plutôt que de vous fier à votre mémoire. Préférez le copier-coller depuis un RIB officiel, et vérifiez que le nom du bénéficiaire correspond bien. Une erreur sur le code banque ou sur la clé entraîne généralement un rejet, un retard ou des fonds non crédités.
Se méfier des changements de RIB inattendus
Un message vous demandant de remplacer des coordonnées bancaires par de nouvelles doit éveiller votre vigilance, surtout si le code banque a changé sans explication. Confirmez la demande par un canal que vous connaissez déjà, comme un appel au numéro habituel, avant d’effectuer le moindre virement. Si un virement est parti vers une mauvaise destination, contactez rapidement votre banque pour qu’elle engage une procédure de rappel de fonds.