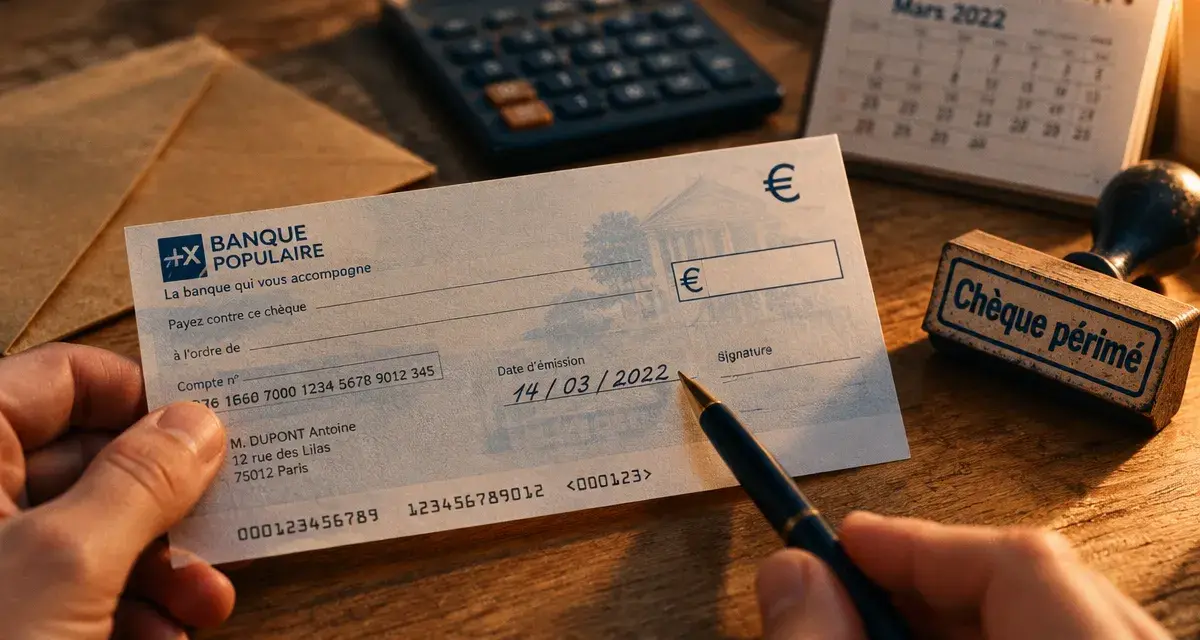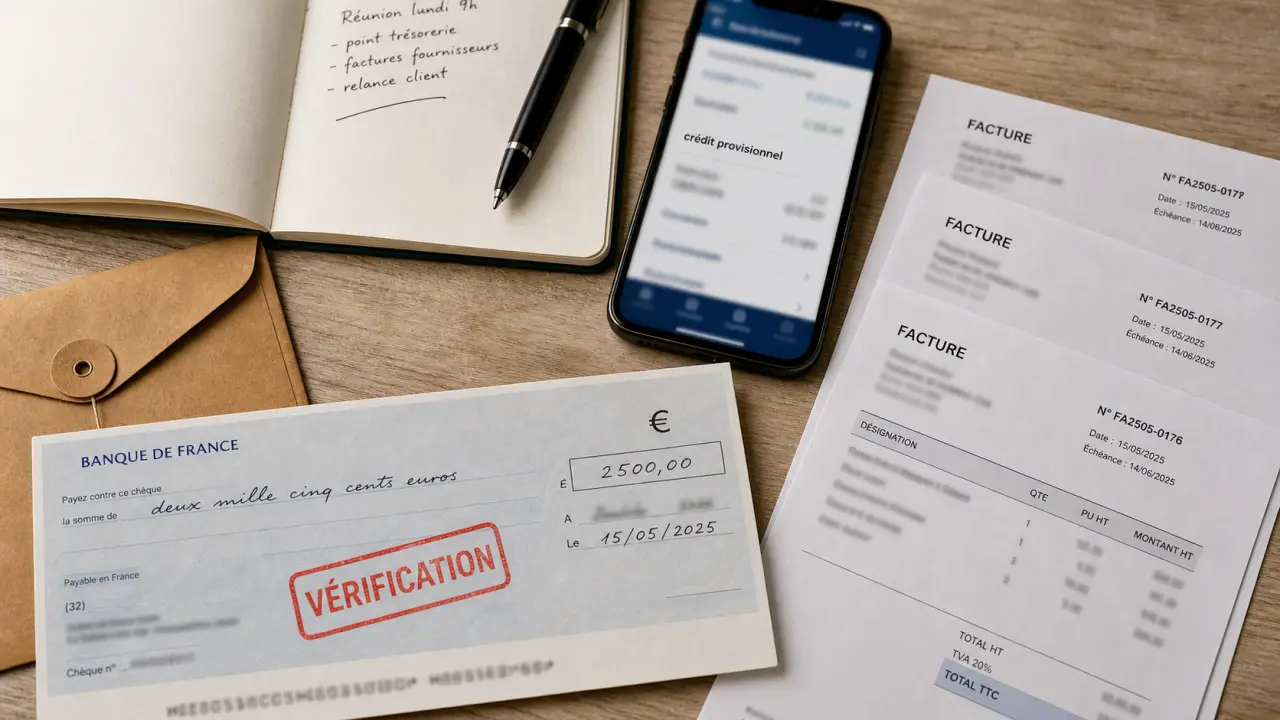
Un chéquier oublié ou une urgence de paiement peut donner envie d’écrire un chèque sur une simple feuille. Cette solution est possible sous certaines conditions, mais elle ne garantit ni l’acceptation du bénéficiaire ni l’encaissement par la banque. La validité juridique dépend des mentions inscrites, de l’existence du compte et du respect des règles applicables. En pratique, le format inhabituel peut toutefois entraîner un refus ou un traitement plus long.
Ce que dit le droit sur le chèque écrit hors chéquier
Un chèque met en relation trois acteurs. Le tireur est le titulaire du compte qui rédige et signe l’ordre de paiement. Le tiré est l’établissement bancaire chargé d’exécuter le paiement. Le bénéficiaire est la personne ou l’organisation qui doit recevoir les fonds.
Quiz : le chèque sur papier libre
Testez vos connaissances sur la validité, les mentions et les précautions liées à un chèque établi sur papier libre.
Le Code monétaire et financier n’impose pas que le chèque soit obligatoirement imprimé sur un carnet fourni par la banque. Le document doit surtout reprendre les mentions nécessaires à sa conformité et être émis par une personne disposant d’un compte bancaire existant auprès de l’établissement désigné. Une feuille peut donc, en théorie, servir de support si elle permet d’inscrire clairement toutes les informations requises.
Une condition souvent oubliée : la convention de compte
La possibilité prévue par le droit ne dispense pas de vérifier les règles contractuelles de sa banque. La convention de compte peut encadrer l’utilisation des chèques et prévoir des modalités particulières pour limiter les risques de fraude. Un document rédigé hors chéquier peut alors être considéré comme non conforme aux procédures de l’établissement, même si son contenu reprend les mentions attendues.
Avant de remettre le chèque, il est donc préférable de contacter sa banque. Cette vérification permet de distinguer la validité théorique du document de la manière dont l’établissement accepte concrètement de le traiter.
Les mentions obligatoires à ne surtout pas oublier
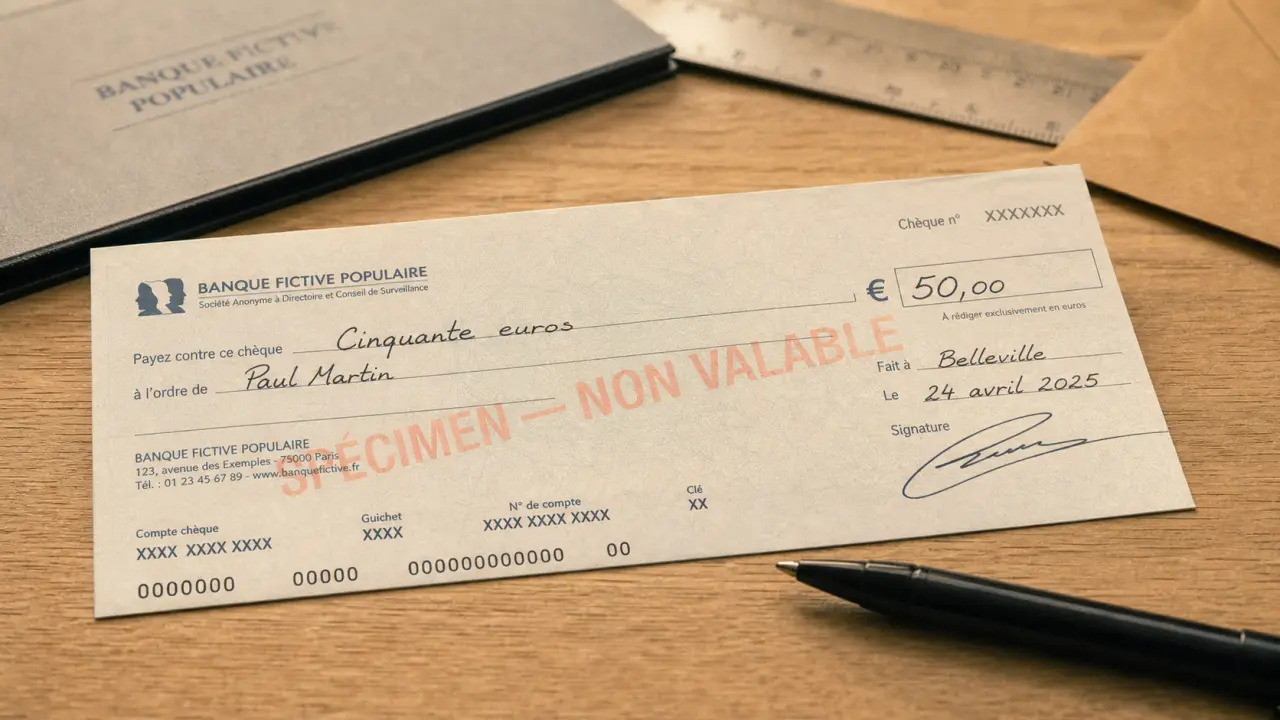
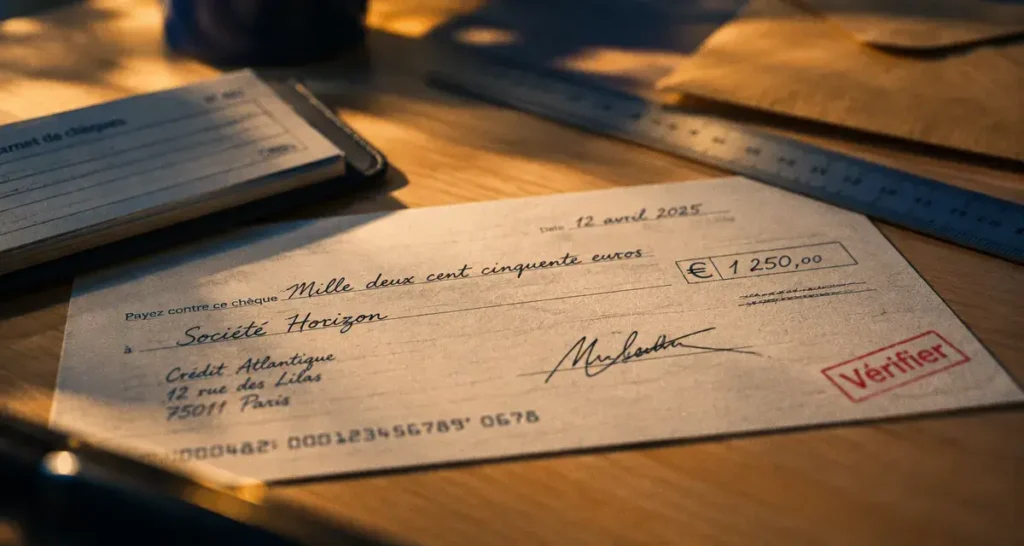
Un chèque sur papier libre doit reprendre les informations essentielles d’un chèque classique. Une omission, une rature ou une incohérence peut suffire à provoquer un rejet ou à compliquer les contrôles. Le document doit notamment comporter les éléments suivants :
| Mention | Précision |
|---|---|
| Dénomination « chèque » | Le mot doit apparaître clairement sur le document. |
| Montant | Il doit être indiqué en chiffres et en lettres, avec une parfaite concordance entre les deux. |
| Nom de la banque | Il s’agit de l’établissement tiré, chargé d’exécuter le paiement. |
| Coordonnées du compte | Le numéro de compte et les informations bancaires du tireur doivent être indiqués. |
| Date et lieu de paiement | Ces informations participent à la conformité de l’ordre de paiement. |
| Nom du bénéficiaire | La personne ou l’organisation destinataire des fonds doit être identifiée. |
| Signature | Elle doit être apposée à la main par le titulaire du compte. |
Le montant doit être identique en chiffres et en lettres. Les coordonnées bancaires doivent être relues avec attention, car une erreur peut empêcher l’identification du compte ou conduire à un rejet. Un compte inexistant ou des informations incohérentes peuvent aussi faire apparaître le document comme un faux chèque aux yeux des circuits de contrôle.
Avant la remise, il est utile de vérifier une dernière fois le nom du bénéficiaire, la date, le lieu, le montant et la signature. Une écriture lisible et l’absence de rature facilitent également l’examen du document.
Quel support utiliser pour que le document reste valable ?
La jurisprudence a retenu la notion de support solide et adéquat. Le document doit donc permettre une rédaction lisible et durable. Une feuille de papier peut convenir, tout comme un carton rigide ou un autre support présentant des caractéristiques suffisantes pour conserver les mentions et la signature.
La taille ou la matière du support ne suffisent pas, à elles seules, à rendre le chèque nul. Des chèques de très grande taille ont déjà été utilisés pour illustrer le paiement d’un impôt ou d’une dette publique. Cet exemple montre que le format matériel peut être souple. Il ne signifie pas pour autant qu’une banque acceptera automatiquement n’importe quel support dans une opération courante.
Un support lisible reste préférable
Un papier froissé, taché ou trop fin peut compliquer la lecture et renforcer les doutes du bénéficiaire ou du guichetier. À l’inverse, un support propre, suffisamment rigide et non surchargé facilite le contrôle des mentions. La priorité reste la lisibilité du document : il faut pouvoir distinguer sans difficulté le montant, le bénéficiaire, les coordonnées bancaires, la date, le lieu et la signature.
Le choix du support ne remplace pas les autres conditions. Même rédigé sur une feuille adaptée, le chèque peut être refusé si une information manque, si le compte n’existe pas ou si les règles de la banque ne permettent pas ce type de traitement.
Pourquoi la banque ou le bénéficiaire peuvent refuser le document
La validité juridique éventuelle d’un chèque sur papier libre ne crée pas un droit automatique à l’acceptation. Un bénéficiaire, qu’il s’agisse d’un commerçant, d’un particulier ou d’une administration, peut refuser ce moyen de paiement lorsqu’aucune obligation contractuelle ne l’impose. Il peut notamment ne pas vouloir prendre le risque d’un document inhabituel ou difficile à vérifier.
La banque du tireur peut également refuser ou suspendre le traitement si le document ne correspond pas à ses procédures. Un chèque comportant des coordonnées erronées, lié à un compte inexistant ou présentant des caractéristiques jugées douteuses peut être rejeté. La banque vérifie aussi que l’ordre de paiement peut être rattaché au compte concerné.
Un traitement forcément plus lent
Un chèque classique est conçu pour être lu et traité par les circuits bancaires habituels. Il dispose d’un format standard, de codes et d’une numérotation. Un chèque manuscrit sur papier libre ne présente généralement pas ces éléments. Il peut donc nécessiter une vérification manuelle et une saisie par un employé de banque.
Cette intervention allonge potentiellement le délai d’encaissement par rapport à un chèque conventionnel, dont le traitement est généralement bouclé en deux jours ouvrés. Ce délai ne constitue pas une garantie pour le chèque sur papier libre : le document peut prendre plus de temps à être examiné ou être refusé avant son traitement.
Une traçabilité réduite
L’absence de numéro de chèque complique le suivi du document. Un chèque classique peut être identifié et recherché plus facilement en cas de contestation. Avec un chèque sur papier libre, la preuve repose principalement sur les mentions manuscrites, la copie conservée par l’émetteur et les échanges entre les parties.
Cette traçabilité limitée peut rendre un litige plus difficile à résoudre. Conserver une photo ou une copie avant la remise permet au moins de garder une trace du montant, du bénéficiaire et de la date inscrits sur le document.
Que faire concrètement si l’on se retrouve sans chéquier ?
Dans une situation urgente, rédiger un chèque sur papier libre peut sembler rapide. Il ne faut toutefois pas le remettre sans vérifier au préalable que le bénéficiaire accepte ce format. Un commerçant, un particulier ou une administration peut appliquer ses propres règles et refuser un document qui ne correspond pas à ses moyens de paiement habituels.
La première étape consiste donc à demander l’accord du bénéficiaire. Il faut ensuite contacter sa banque pour vérifier qu’aucune disposition de la convention de compte ne s’oppose à cette émission et que l’établissement accepte d’examiner le document. Cette double vérification réduit le risque de préparer un chèque qui sera refusé dès sa présentation.
Avant de signer, il convient de contrôler les coordonnées du compte, le nom du bénéficiaire, le montant en chiffres et en lettres, la date et le lieu de paiement. Le document doit rester propre, lisible et sans rature. Une copie ou une photo doit être conservée avant sa remise, afin de garder une preuve de son contenu.
Si le bénéficiaire refuse ou si la banque ne confirme pas la possibilité de traiter le chèque, un virement instantané, un virement classique ou un paiement en espèces peut constituer une alternative, lorsque le contexte le permet. Ces solutions évitent de dépendre d’un document atypique dont l’acceptation et le délai d’encaissement restent incertains.