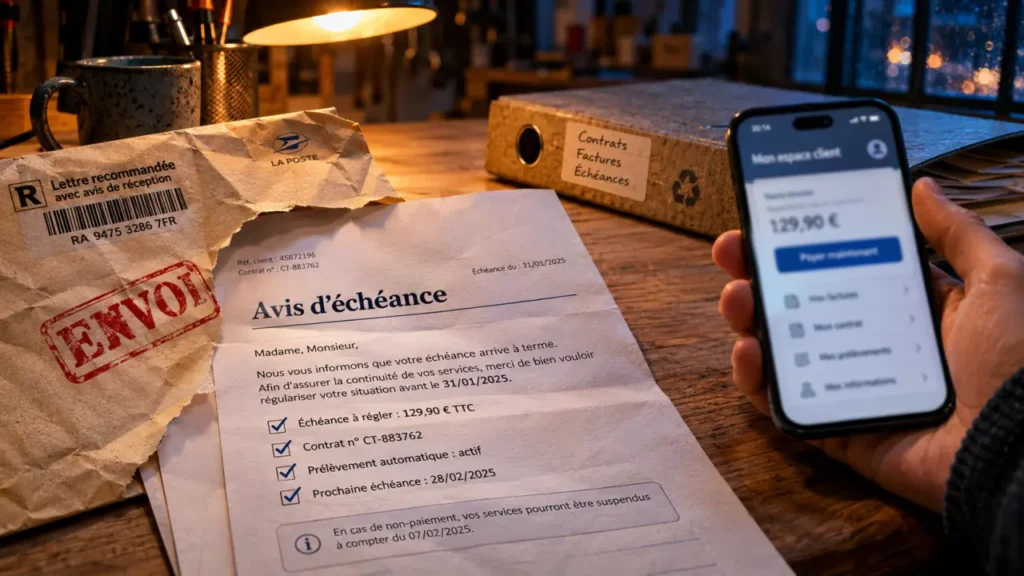
Vous n’avez pas reçu votre avis d’échéance d’assurance ? Vérifiez d’abord votre espace client, puis demandez à l’assureur un duplicata et la preuve de son envoi. L’absence de réception n’empêche pas le renouvellement automatique du contrat, mais une information absente ou tardive peut ouvrir un droit de résiliation. Pour agir correctement, il faut distinguer le document introuvable de l’avis réellement non envoyé.
Retrouver l’avis et obtenir une réponse écrite de l’assureur
L’avis d’échéance est le document annuel qui récapitule notamment votre numéro de contrat, la cotisation à payer, l’échéance principale et les modalités de paiement. Il peut aussi comporter l’échéancier et le rappel de la date limite pour refuser la reconduction. Ne confondez pas cette échéance annuelle avec les prélèvements mensuels : payer chaque mois ne signifie pas que le contrat se renouvelle mensuellement.
Avant de conclure à un défaut d’envoi, procédez dans cet ordre :
- Consultez les rubriques « Documents », « Cotisations » ou « Courriers » de votre espace client.
- Recherchez les messages de l’assureur dans votre messagerie, y compris les courriers indésirables.
- Vérifiez l’adresse postale et l’adresse électronique enregistrées, particulièrement après un déménagement.
- Demandez une copie au conseiller ou au service client, par téléphone si nécessaire, puis confirmez votre demande par écrit.
Précisez votre nom, le numéro du contrat et l’échéance concernée. Demandez aussi la date, le canal et le justificatif de l’envoi initial. La date de création d’un duplicata ne permet pas, à elle seule, de connaître la date à laquelle l’avis original a été adressé.
Vous pouvez écrire : « Je ne retrouve pas l’avis d’échéance de mon contrat [numéro] pour l’échéance du [date]. Merci de m’en transmettre un duplicata et de préciser la date, le mode d’envoi initial ainsi que les éléments permettant de justifier cet envoi. »
Loi Chatel : la date limite de résiliation est le repère décisif
La loi Chatel protège notamment les particuliers titulaires de contrats à tacite reconduction souscrits en dehors de leur activité professionnelle. Son application dépend cependant de la nature du contrat : les assurances sur la vie et les contrats de groupe sont notamment exclus de ce mécanisme. Vérifiez donc le régime applicable avant de réclamer une résiliation.
Ne pas confondre échéance annuelle et fin du préavis
La période d’envoi est souvent présentée comme allant de 3 mois à 15 jours avant la date anniversaire. Ce raccourci ne suffit pas pour calculer vos droits : le rappel légal concerne la date limite d’exercice du droit de résiliation. Avec un préavis de 2 mois, cette limite intervient bien avant l’échéance annuelle. Certains contrats prévoient un préavis de 1 mois ; consultez vos conditions contractuelles.
| Situation constatée | Conséquence à examiner | Action utile |
|---|---|---|
| Rappel adressé suffisamment tôt | Le délai ordinaire de résiliation s’applique. | Respecter la date limite indiquée au contrat. |
| Avis adressé moins de 15 jours avant cette limite, ou après | Un délai supplémentaire de 20 jours est ouvert dans le régime Chatel. | Vérifier immédiatement la date d’envoi. |
| Information requise non adressée | Résiliation possible sans pénalités à compter de la reconduction, si les conditions légales sont réunies. | Notifier la résiliation en exposant le défaut d’information. |
Les 20 jours se calculent à partir de l’envoi
Pour un avis tardif relevant de ce dispositif, le délai supplémentaire de 20 jours court à compter de la date d’envoi, et non du jour où vous ouvrez le courrier. Que Choisir retient ainsi la date figurant sur le cachet de la poste pour l’avis postal. Pour un courriel, examinez la date d’expédition et conservez le message complet.
Certaines explications, notamment un exemple de Réassurez-moi, évoquent la réception, alors que d’autres passages retiennent l’envoi. Cette divergence ne doit pas vous conduire à attendre : raisonnez à partir de l’envoi et faites vérifier votre calendrier en cas de doute.
Avis absent, perdu ou disponible en ligne : établir les faits
« Je n’ai rien reçu » ne signifie pas nécessairement « l’assureur n’a rien envoyé ». Un courrier perdu, un message filtré ou une ancienne adresse peuvent expliquer l’absence du document. Inversement, une simple affirmation du service client ne règle pas la question de l’information effectivement adressée.
En cas de contestation, il appartient à l’assureur de justifier l’envoi de l’information requise. Demandez les éléments correspondant au canal utilisé : trace d’expédition, courriel, adresse destinataire ou historique de notification. Si le document apparaît seulement dans l’espace client, demandez quand et comment sa disponibilité vous a été signalée ; la présence actuelle d’un PDF ne tranche pas, à elle seule, toutes les questions de notification.
Constituez un dossier regroupant :
- le contrat et ses conditions de résiliation ;
- l’avis retrouvé, son enveloppe ou le courriel complet ;
- les captures datées de l’espace client et des coordonnées enregistrées ;
- les demandes de duplicata et les réponses obtenues ;
- la notification de résiliation et son justificatif d’envoi.
Réassurez-moi et SG recommandent de conserver les documents d’assurance au moins 2 ans. Gardez-les davantage si un différend ou un sinistre reste en cours. Si le conseiller ne répond pas précisément, adressez une réclamation écrite au service compétent. Une médiation pourra ensuite être envisagée selon les conditions de recevabilité applicables.
Résilier sans perdre sa couverture ni créer un impayé
Choisir entre le défaut d’information et la résiliation après un an
Lorsque l’information requise n’a pas été adressée, le dispositif Chatel permet, pour les contrats concernés, de mettre fin au contrat sans pénalités à compter de sa reconduction. Pour une notification postale, Que Choisir indique une prise d’effet le lendemain de la date du cachet de la poste. Formalisez votre demande, notamment par lettre recommandée avec accusé de réception, et demandez confirmation de la date de fin des garanties.
Si votre assurance auto ou habitation a plus de 1 an, la résiliation au titre de la loi Hamon peut être plus simple : pour les contrats éligibles, elle permet de résilier sans attendre l’échéance annuelle, avec une prise d’effet généralement 1 mois après réception de la notification. Ce droit ne dépend pas d’un avis d’échéance manquant. Les complémentaires santé relèvent d’un dispositif distinct de résiliation après un an.
Coordonner les dates avant de bloquer un prélèvement
Ne révoquez pas un prélèvement pour signifier votre départ : un blocage bancaire ne résilie pas le contrat et peut créer un impayé. Les sommes correspondant à la période effectivement couverte restent dues. Demandez un décompte et, le cas échéant, le remboursement de la cotisation correspondant à la période postérieure à la résiliation.
Ce document manquant peut aussi servir de tremplin pour remettre votre couverture à plat : préparez une courte fiche de passation avec les risques assurés, les franchises, les garanties indispensables et l’heure de prise d’effet souhaitée. Vous comparerez ainsi des protections équivalentes, plutôt que deux prix dont l’écart cache une garantie absente.
Pour une assurance obligatoire, organisez le remplacement avant la fin de l’ancien contrat. Le nouvel assureur peut, selon la situation, prendre en charge les démarches. Obtenez les dates de fin et de début de couverture par écrit : votre objectif est de changer de contrat sans laisser d’intervalle sans assurance.