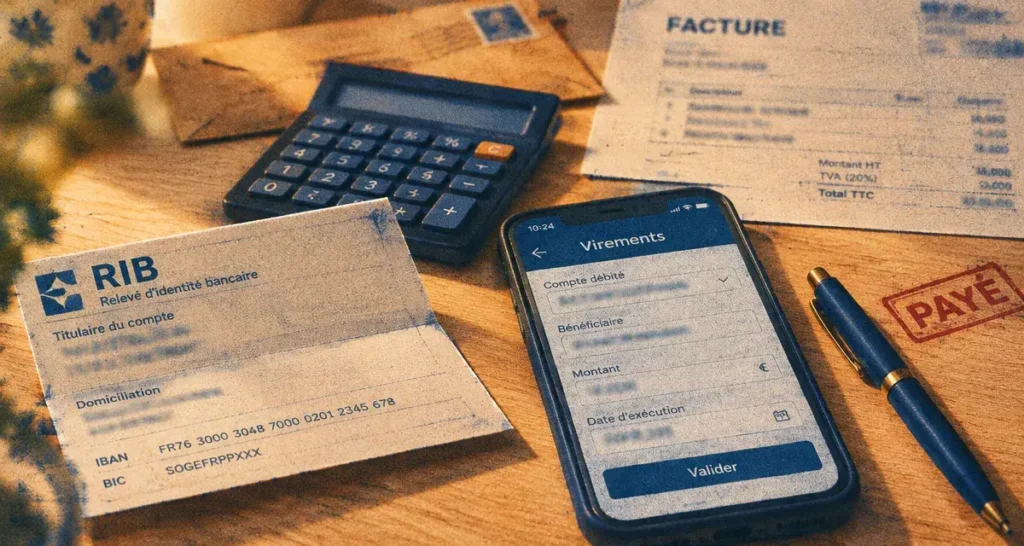
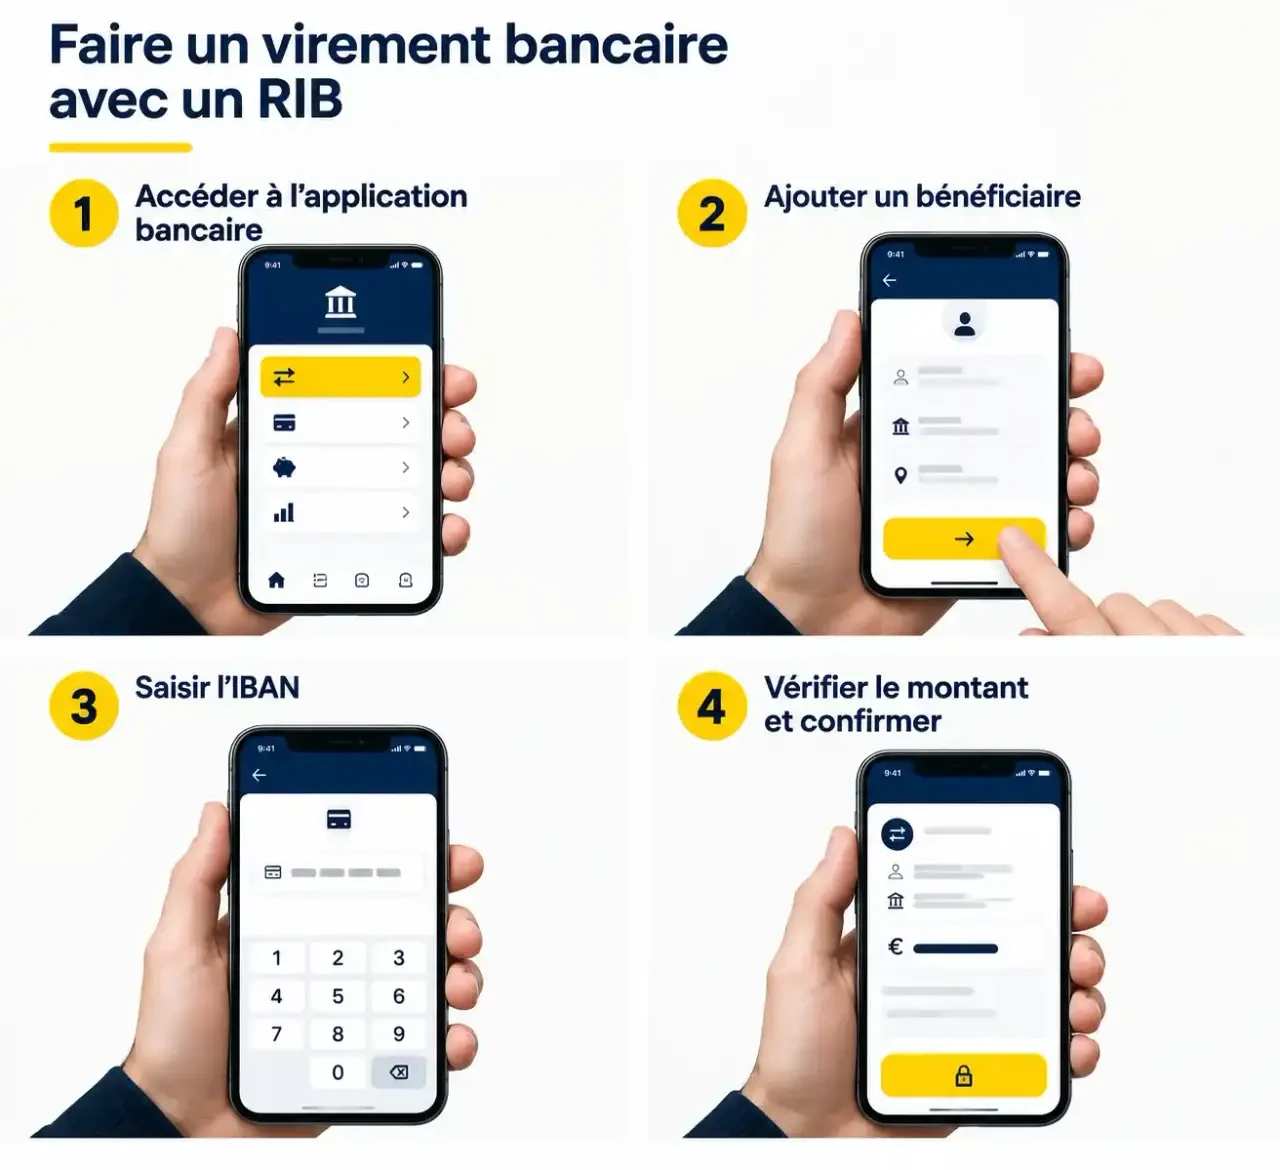
Pour faire un virement bancaire avec un RIB, ouvrez la rubrique « Virements » de votre application bancaire, ajoutez le bénéficiaire avec son nom et son IBAN, puis indiquez le montant et confirmez l’opération. Le RIB fournit les coordonnées du compte à créditer : il ne déclenche pas, à lui seul, le paiement. Avant de valider, vérifiez surtout l’identité du destinataire, les coordonnées saisies et le type de virement choisi.
Repérer les bonnes informations sur le RIB
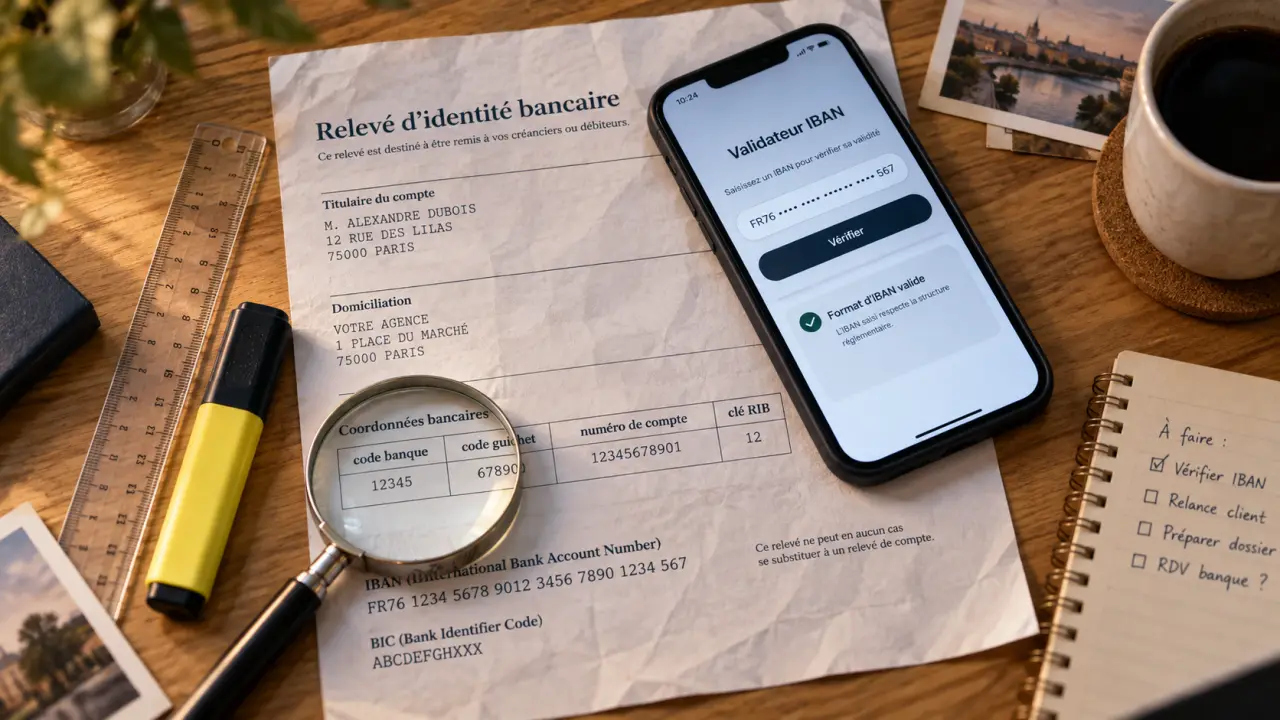
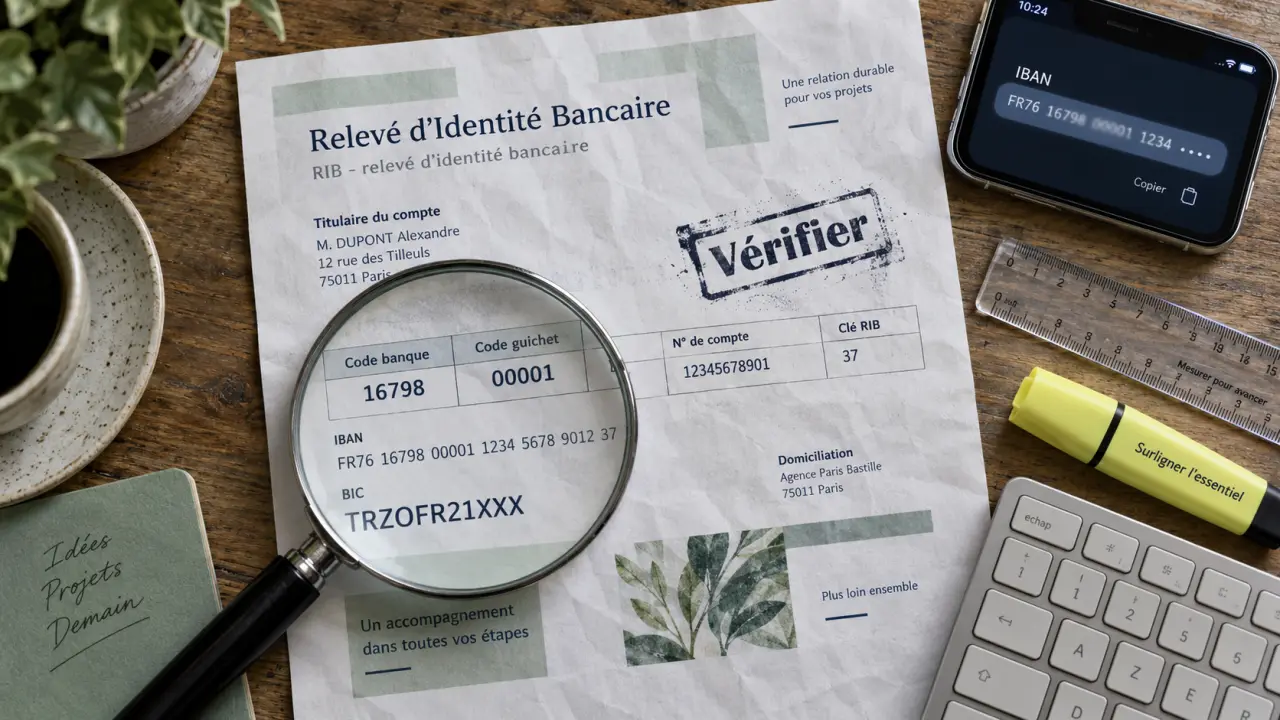
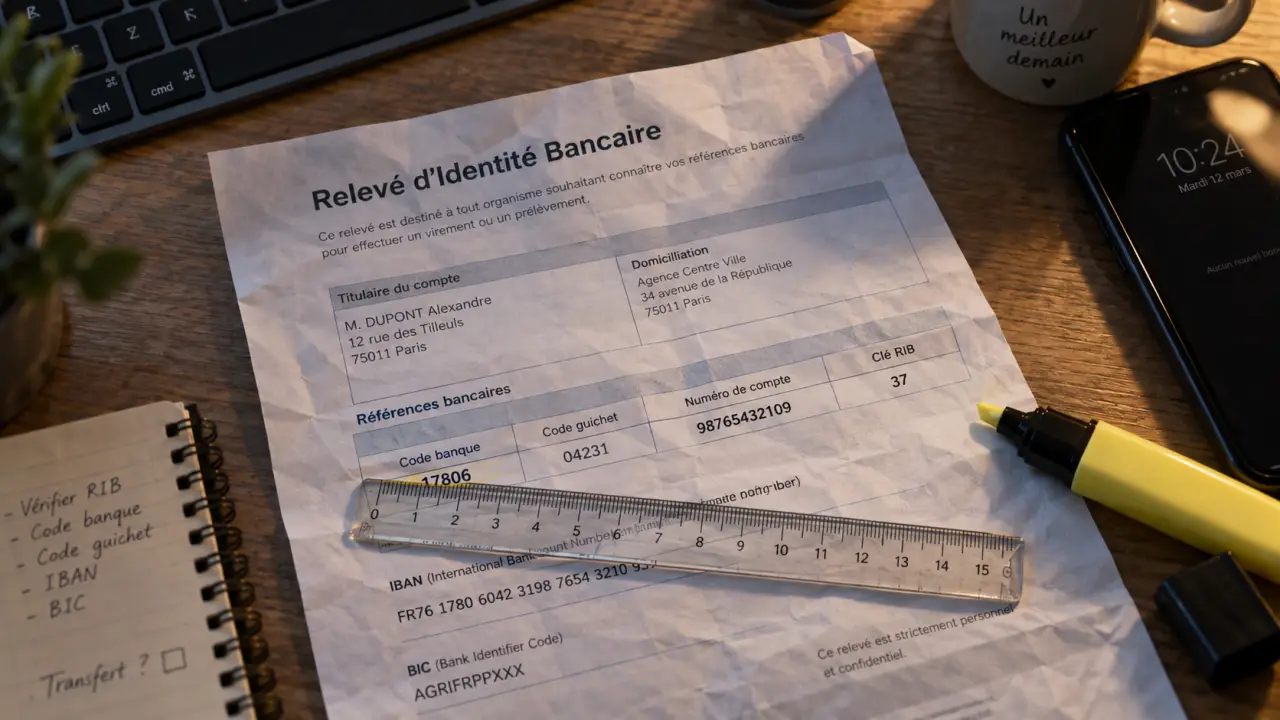
Un virement transfère de l’argent de votre compte vers un autre compte. Le relevé d’identité bancaire, ou RIB, permet d’identifier celui du bénéficiaire. Demandez un document lisible et complet, directement à la personne ou à l’entreprise que vous souhaitez payer.
| Information | Son rôle | Ce qu’il faut saisir |
|---|---|---|
| Nom du titulaire | Identifie le bénéficiaire | Le nom exact de la personne ou la dénomination de l’entreprise |
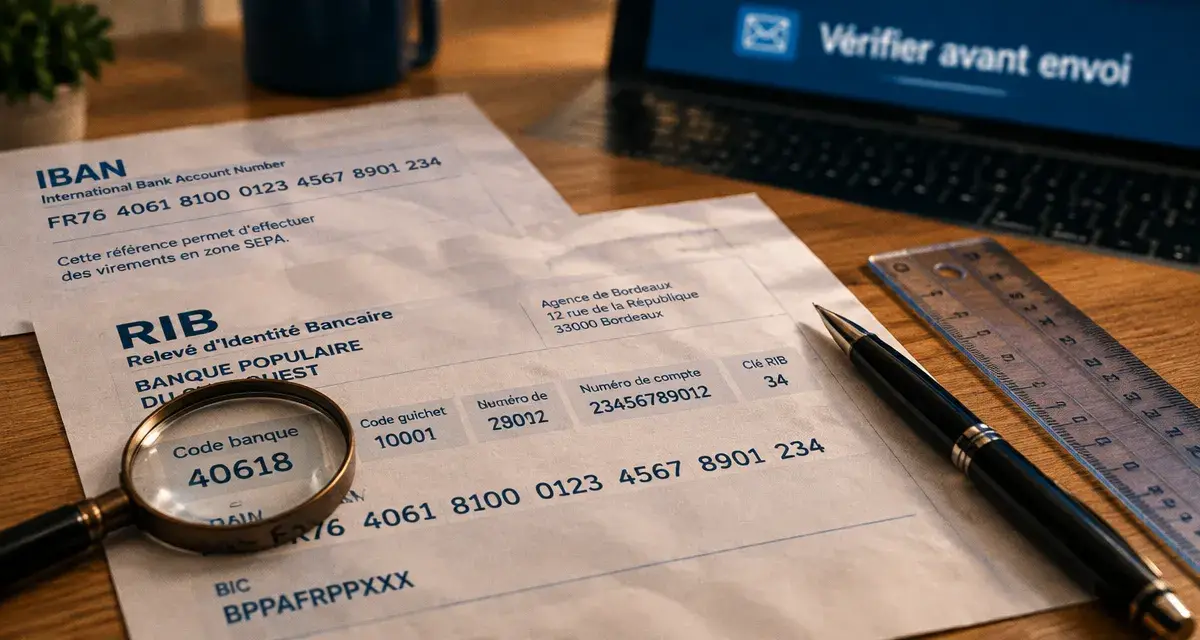
| IBAN | Identifie le compte bancaire | La totalité des lettres et chiffres |
| BIC, aussi appelé code SWIFT | Identifie la banque | Uniquement si votre banque le demande |
| Coordonnées nationales | Comprennent notamment le code banque, le code guichet, le numéro de compte et la clé RIB | Généralement inutiles séparément pour un virement avec IBAN |
L’IBAN commence par un code pays sur deux lettres, comme FR pour la France, suivi d’une clé de contrôle sur deux chiffres et des éléments du compte national. Ne saisissez pas uniquement le numéro de compte ou la clé RIB dans le champ IBAN.
Le BIC/SWIFT comporte 8 à 11 caractères : quatre lettres pour la banque, deux caractères pour le pays, deux pour la localité et, éventuellement, trois pour la branche. Pour un virement SEPA, notamment en France, l’IBAN suffit normalement : vous n’avez généralement pas à fournir vous-même le BIC. Hors SEPA, des coordonnées supplémentaires peuvent être nécessaires, dont l’adresse du bénéficiaire.
Effectuer le virement depuis votre espace bancaire
Les intitulés changent selon l’établissement, mais le parcours reste similaire sur ordinateur et sur mobile. Préparez le RIB, le montant, la date souhaitée et une référence utile, par exemple un numéro de facture.
- Connectez-vous à votre banque. Utilisez l’application officielle ou votre adresse habituelle, plutôt qu’un lien reçu dans un message.
- Ouvrez « Virements » et choisissez le compte à débiter. Vérifiez le solde disponible, surtout si vous possédez plusieurs comptes.
- Ajoutez le bénéficiaire. Renseignez son nom exact et son IBAN. Si votre application propose un scan ou un import de RIB, relisez les caractères reconnus avant de poursuivre.
- Validez son ajout. Suivez la procédure de sécurité demandée : confirmation dans l’application, code SMS ou autre authentification. Certaines banques imposent un délai d’activation avant le premier paiement.
- Préparez l’ordre de virement. Sélectionnez le bénéficiaire, saisissez le montant, la date et le motif. Choisissez un paiement ponctuel ou permanent.
- Contrôlez le récapitulatif et confirmez. Relisez le compte débité, le destinataire, le montant, les éventuels frais et le mode d’exécution avant l’authentification finale.
Pour un virement permanent, précisez aussi la fréquence, par exemple hebdomadaire ou mensuelle, la première échéance et, si nécessaire, la date de fin. Cette programmation convient à une dépense régulière d’un montant fixe, comme un loyer.
Après validation, consultez l’historique et conservez le justificatif. Un ordre enregistré n’est pas nécessairement déjà crédité au destinataire. Sans accès bancaire en ligne, demandez à votre agence les modalités d’un virement au guichet ou à distance : les justificatifs et les frais peuvent différer.
Choisir le bon mode selon le délai et le coût
Les catégories se combinent : un virement peut être externe, SEPA et instantané. « Interne » désigne un transfert entre comptes d’une même banque ; « externe », un transfert vers une autre banque. « Ponctuel » et « permanent » décrivent sa fréquence, non sa vitesse.
| Mode | Délai à prévoir | Points à vérifier |
|---|---|---|
| Interne | Souvent immédiat | Disponibilité des fonds et conditions de la banque |
| SEPA classique en euros | Généralement un jour ouvré après réception de l’ordre ; prévoir parfois 1 à 3 jours ouvrés dans le parcours global | Heure limite, week-ends, jours fériés et date programmée |
| SEPA instantané | Quelques secondes, 24 h/24 et 7 j/7 | Éligibilité du compte, plafond et caractère difficilement réversible |
| International hors SEPA | Variable selon les pays et les banques intermédiaires | Devise, change, BIC/SWIFT et frais éventuels |
Un virement SEPA classique effectué en ligne est souvent gratuit. Dans le cadre européen applicable, un virement instantané ne doit pas coûter davantage que le virement classique correspondant. Consultez néanmoins votre tarification, notamment pour les ordres passés en agence.
À titre indicatif, Checkout.com évoque environ 1 à 2 € pour certains virements externes et 10 à 20 € pour certains virements internationaux. Ces montants ne constituent pas un tarif universel : les frais de change et de banques intermédiaires peuvent modifier le coût final.
Les plafonds dépendent de votre banque, du contrat et du type d’opération. Pour une somme importante, vérifiez la limite par virement et par jour. Si nécessaire, demandez son relèvement avant l’échéance, sans attendre le dernier moment.
Contrôler le destinataire, pas seulement les caractères de l’IBAN
Une clé de contrôle cohérente permet de détecter certaines erreurs de saisie, mais ne prouve pas que le compte appartient à la bonne personne. Si votre banque affiche un résultat de vérification entre le nom et l’IBAN, lisez-le attentivement. En cas de discordance, interrompez l’opération et demandez confirmation.
Le point fragile ressemble au joint entre deux pièces : ici, c’est la liaison entre la facture et les coordonnées de paiement. Une facture authentique peut être accompagnée d’un RIB substitué dans un échange compromis. Vérifiez donc cette jonction documentaire : le titulaire du compte correspond-il au créancier, et le changement de coordonnées a-t-il été confirmé par un interlocuteur déjà connu ? Un appel au numéro figurant dans votre contrat, plutôt qu’à celui du message suspect, permet de contrôler cette liaison.
- Relisez l’IBAN après toute saisie, copie ou reconnaissance par scan.
- Confirmez indépendamment tout changement de RIB, même présenté comme urgent.
- Vérifiez les décimales du montant et la date d’exécution.
- Ne communiquez jamais vos identifiants ou codes de validation à un tiers.
- Refusez toute validation demandée pour prétendument « annuler » une fraude.
Réagir rapidement après une erreur ou un envoi suspect
Si le virement est programmé ou encore en attente, cherchez l’option d’annulation dans l’historique. Sa disponibilité dépend du statut et des heures limites de votre banque. Pour un virement permanent, vérifiez aussi les échéances futures : annuler une occurrence ne supprime pas nécessairement toute la programmation.
Si le virement est exécuté, contactez immédiatement votre banque pour demander une tentative de récupération des fonds. Le remboursement n’est pas garanti et peut nécessiter la coopération du bénéficiaire. Un virement instantané étant exécuté en quelques secondes, il n’offre généralement pas de fenêtre d’annulation pratique.
En cas de faux RIB ou de phishing, signalez explicitement la fraude, conservez les messages, le RIB reçu et le justificatif, puis suivez les démarches indiquées par la banque, notamment pour sécuriser votre accès et déposer plainte. Si un virement reste simplement introuvable, faites vérifier son statut avant de le renouveler : vous éviterez ainsi un double paiement.