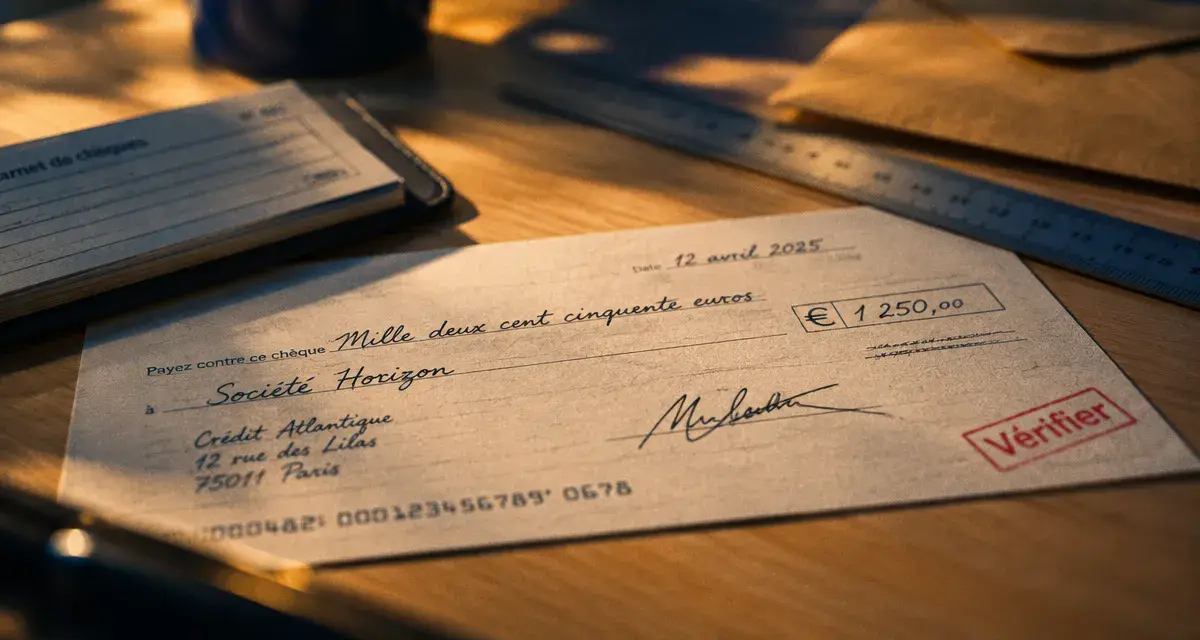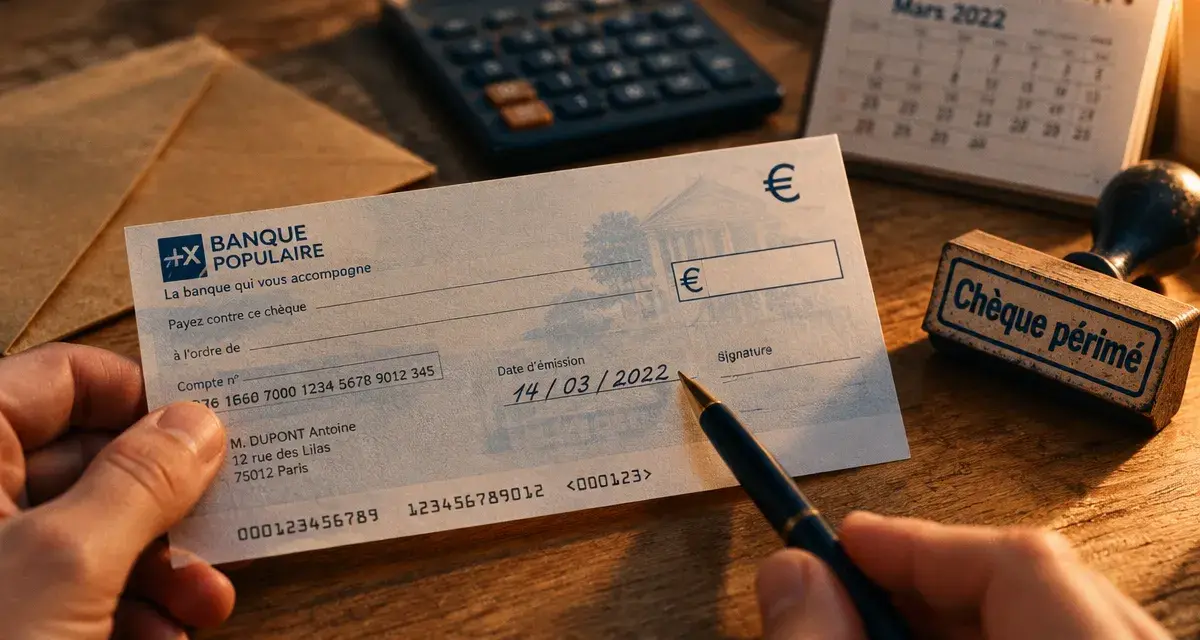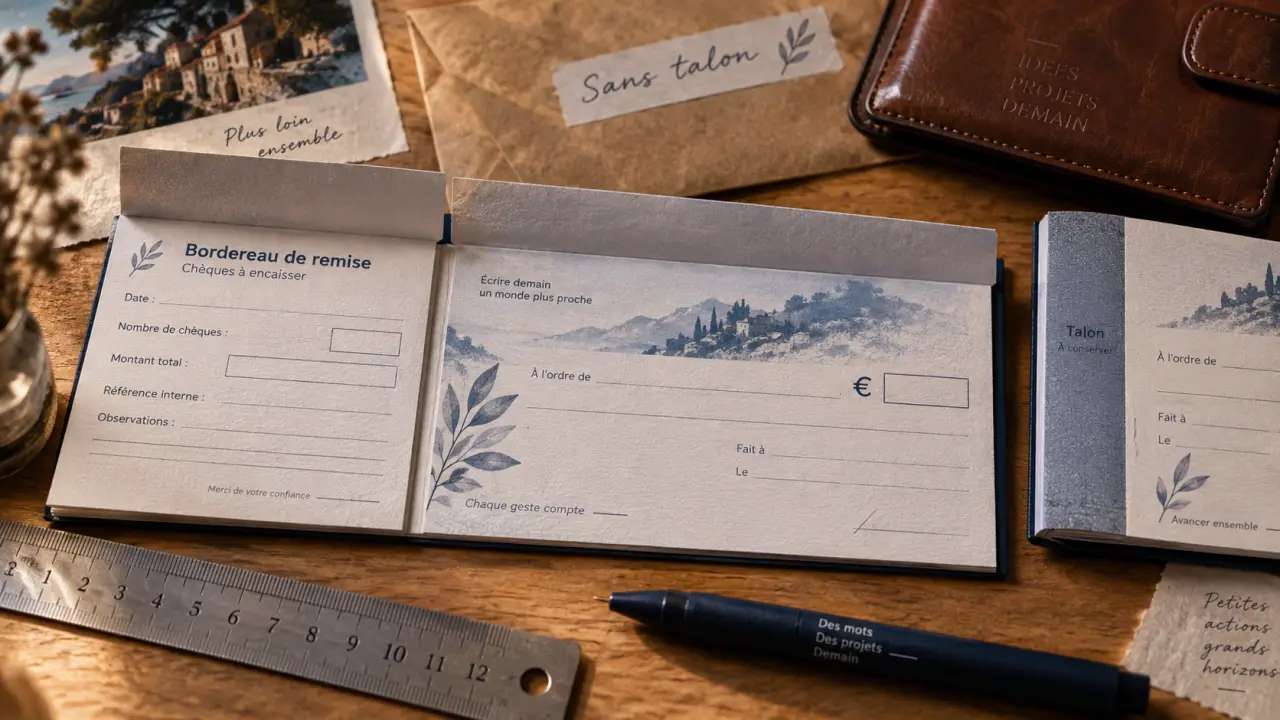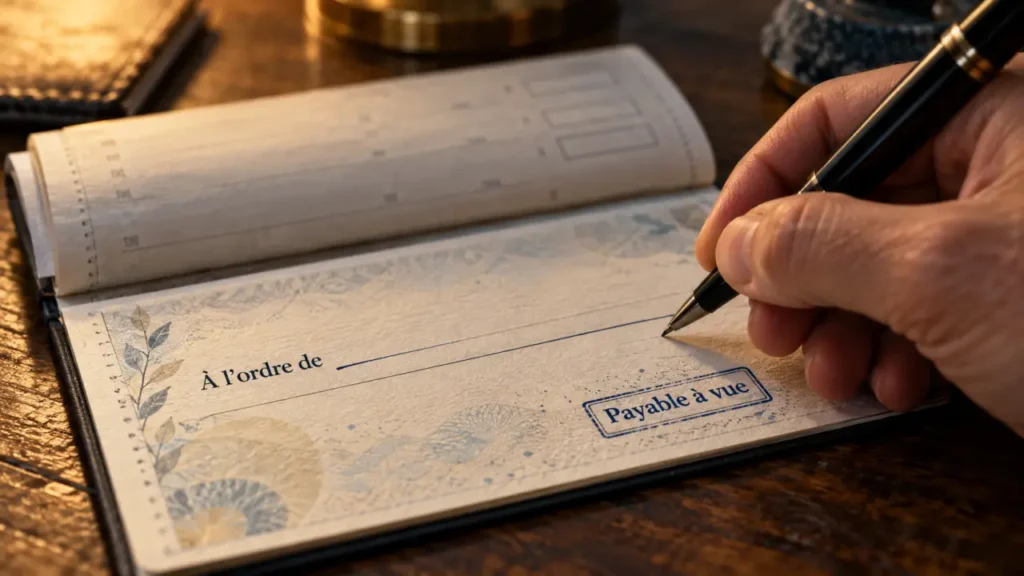
L’ordre d’un chèque désigne la personne ou l’organisme qui doit recevoir le paiement. Il se renseigne sur la ligne « à l’ordre de », avec le nom du bénéficiaire. Avant de signer, vérifiez ce nom auprès du destinataire : laisser cette ligne vide ou y inscrire une désignation approximative peut faciliter une fraude ou compliquer l’encaissement.
L’ordre indique à qui payer, pas pourquoi vous payez
Sur un chèque, l’ordre correspond au nom du bénéficiaire. Ce n’est ni le motif du règlement, ni une référence de facture, ni le nom de votre banque. Pour régler une consultation, par exemple, vous inscrivez le nom indiqué par le professionnel, et non « consultation médicale ».
Trois acteurs interviennent : le tireur, qui émet et signe le chèque ; le tiré, c’est-à-dire la banque appelée à payer ; et le bénéficiaire, qui reçoit la somme. Renseigner l’ordre permet d’identifier ce dernier et d’orienter le paiement vers la bonne personne.
Cette désignation ne garantit toutefois ni la présence d’argent sur le compte de l’émetteur ni l’absence de falsification. Un chèque peut porter le bon nom et être rejeté pour défaut de provision. Il faut donc distinguer l’identité du bénéficiaire, la régularité du document et la possibilité effective de recevoir les fonds.
Inscrire le bon nom et compléter le chèque sans ambiguïté
Pour un particulier, une entreprise ou une association
Pour un particulier, inscrivez son prénom et son nom, de façon lisible et cohérente avec son identité bancaire. Évitez les surnoms et les initiales seules. Pour une entreprise ou une association, demandez le libellé exact à porter sur le chèque : le nom affiché sur une vitrine n’est pas nécessairement celui du titulaire du compte.
Si une facture indique un ordre précis, reprenez-le après avoir vérifié qu’il correspond bien à votre interlocuteur. Pour un paiement à un organisme public, suivez ses consignes plutôt que de déduire le bénéficiaire du nom du service. En cas de doute, un appel avant la rédaction évite de devoir refaire le chèque.
Une méthode de remplissage simple
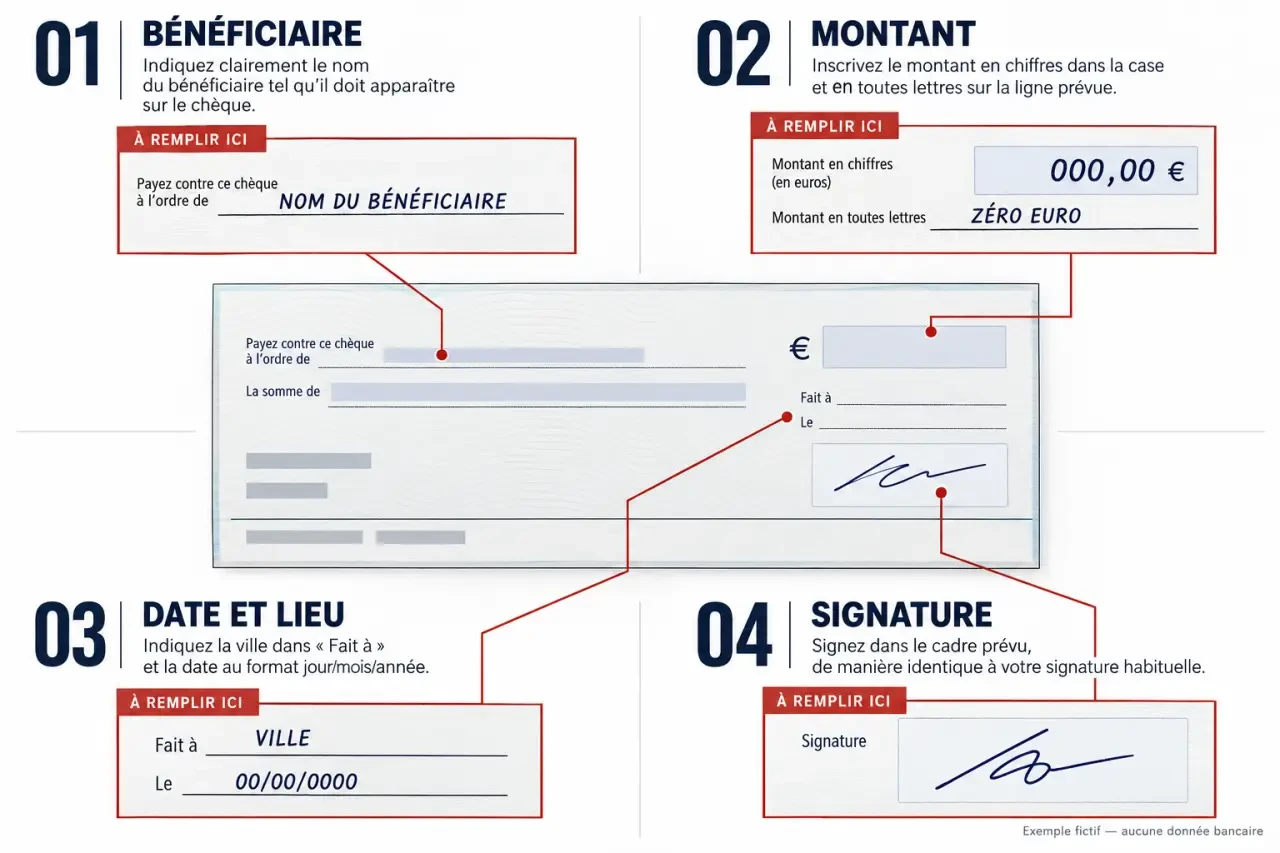
- Écrivez le nom du bénéficiaire sur la ligne prévue, sans laisser un grand espace devant.
- Renseignez le montant en chiffres dans la case correspondante.
- Écrivez le même montant en lettres, puis tracez un trait sur l’espace inutilisé.
- Indiquez le lieu et la date réelle de création du chèque.
- Relisez l’ensemble, puis signez dans la zone réservée.
Pour un paiement de 125,50 euros à Camille Martin, l’ordre peut être « Camille Martin » et le montant en lettres « cent vingt-cinq euros et cinquante centimes ». La référence de la facture peut être conservée sur le talon du chéquier, sans la substituer au nom du bénéficiaire.
Utilisez un stylo à encre indélébile et n’écrivez pas sur la ligne de caractères située en bas du chèque, utilisée pour son traitement bancaire. En cas d’erreur importante, mieux vaut annuler le document et en établir un autre que multiplier les ratures ou employer du correcteur.
Ordre et validité : ce que prévoit le droit français
Le Code monétaire et financier distingue les mentions constitutives du chèque et la désignation de son bénéficiaire. L’absence d’ordre ne rend pas automatiquement le chèque nul : un chèque sans indication de bénéficiaire vaut comme chèque au porteur. Cette possibilité juridique ne constitue pas une bonne pratique de sécurité.
Les principales mentions légales comprennent la dénomination de chèque, le mandat de payer une somme déterminée, le nom de la banque tirée, le lieu de paiement, la date et le lieu de création, ainsi que la signature de l’émetteur. Certaines figurent déjà sur les formules délivrées par la banque. Des règles légales peuvent suppléer certaines omissions relatives aux lieux ; mieux vaut néanmoins tout compléter.
| Mention | Rôle et précaution |
|---|---|
| Nom du bénéficiaire | Désigne le destinataire ; à compléter pour sécuriser le paiement. |
| Montant | À inscrire en chiffres et en lettres, sans divergence. |
| Date et lieu de création | À renseigner lors de l’émission du chèque. |
| Signature | Indispensable ; elle engage l’émetteur. |
| Banque et lieu de paiement | Habituellement préimprimés sur le chèque. |
Si le montant en lettres diffère du montant en chiffres, le Code monétaire et financier fait prévaloir celui en lettres. Cela ne dispense pas de corriger le problème avant remise : une incohérence peut provoquer des vérifications ou des difficultés de traitement. Enfin, un chèque est payable à vue : le postdater ne permet pas d’imposer au bénéficiaire d’attendre pour le présenter.
Un ordre vide ou modifié : les réflexes qui protègent
Ne remettez jamais volontairement un chèque signé avec le bénéficiaire laissé en blanc. Une personne qui le récupère pourrait y inscrire un autre nom. Même si vous connaissez le destinataire, demandez-lui l’ordre exact et complétez-le vous-même avant de lui remettre le document.
Comme une poulie qui redirige une traction, la ligne d’ordre oriente le paiement vers un destinataire précis. Le contrôle utile consiste donc à vérifier toute la chaîne : qui vous demande de payer, quel nom figure sur la facture et qui doit recevoir les fonds ? Si un interlocuteur réclame soudain un chèque au nom d’un tiers, interrompez la remise et confirmez cette instruction par un canal déjà connu. Un chèque parfaitement rédigé peut malgré tout payer la mauvaise personne.
Si vous avez déjà remis un chèque sans ordre, contactez rapidement son destinataire pour faire régulariser la situation. S’il est perdu, volé ou susceptible d’un usage frauduleux, prévenez immédiatement votre banque afin d’examiner les mesures adaptées, notamment l’opposition lorsqu’un motif légal le permet.
Un simple désaccord commercial ne justifie pas une opposition. Ne déclarez pas un chèque perdu uniquement pour bloquer un règlement contesté. Conservez plutôt les justificatifs et demandez conseil sur la procédure correspondant au litige.
Encaisser ou transmettre : ne pas confondre signature et endossement
Si vous recevez un chèque sans ordre, demandez de préférence à l’émetteur de le compléter avant la remise en banque. Si vous envisagez d’inscrire vous-même votre nom, assurez-vous de son accord et des consignes de votre établissement. Ne modifiez jamais un bénéficiaire déjà désigné pour tenter de déposer le chèque sur votre propre compte.
Pour l’encaissement, suivez la procédure de votre banque : elle demande généralement une signature au dos et les informations nécessaires à la remise. Signer au dos pour encaisser n’équivaut pas à transmettre librement le chèque à un tiers.
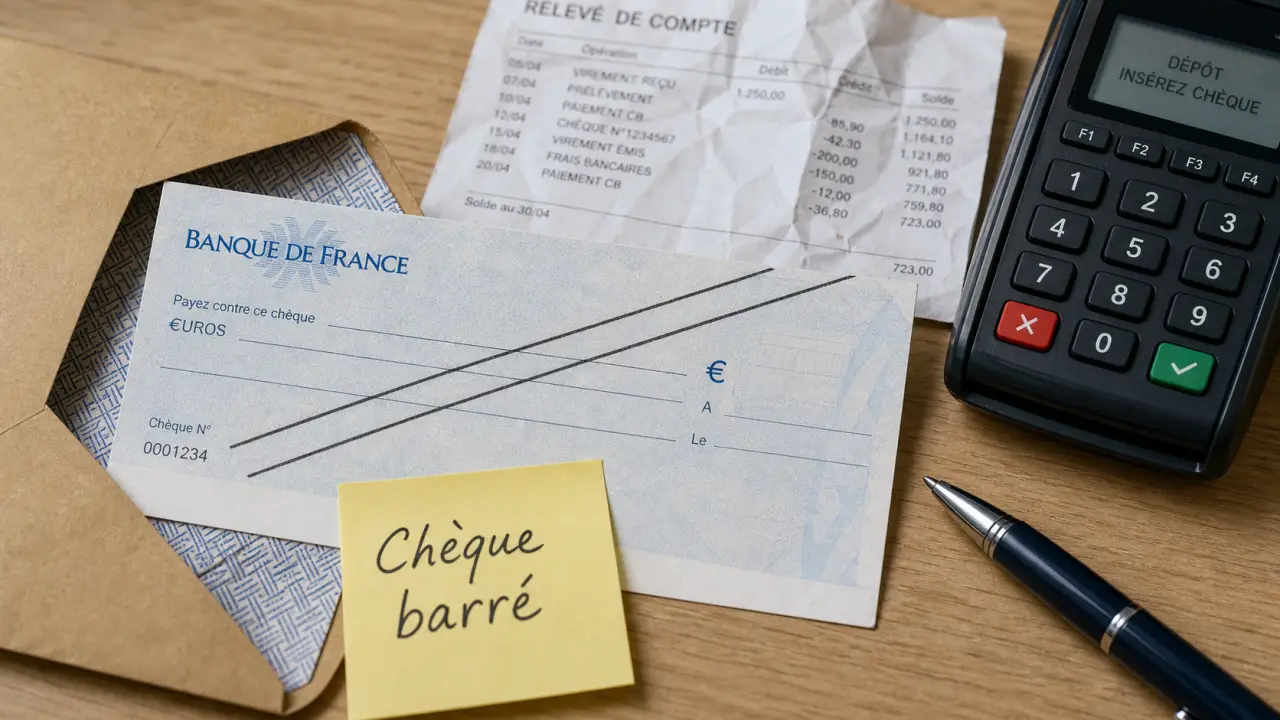
Les chèques courants délivrés aux particuliers en France sont généralement barrés et portent une clause les rendant non endossables, sauf au profit d’une banque ou d’un établissement assimilé. Ils sont destinés à être encaissés sur un compte, et non à circuler entre particuliers par signatures successives. Le barrement et la clause de non-endossabilité sont deux notions distinctes.
Un chèque transmissible par endossement relève d’autres modalités : ne supposez pas que votre formule habituelle l’autorise. Si le nom indiqué ne correspond pas au titulaire du compte à créditer, demandez à la banque la marche à suivre. Faire refaire le chèque au bon ordre reste souvent la solution la plus claire.