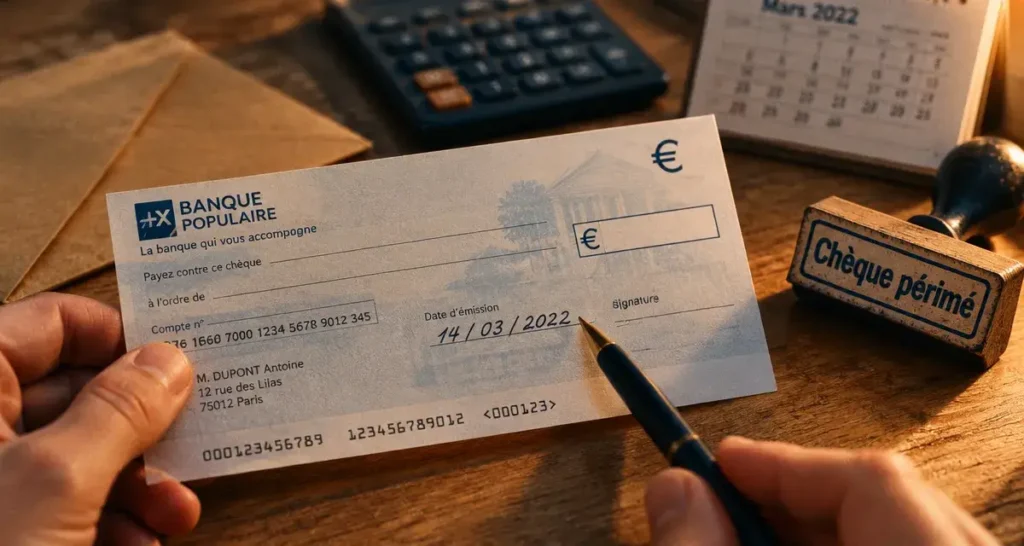
La validité d’un chèque dépend de sa date d’émission et du lieu où il a été émis. En France métropolitaine, il peut être présenté au paiement pendant 1 an et 8 jours. Dans un département d’outre-mer, ce délai atteint 1 an et 30 jours. Une fois cette limite dépassée, la banque peut refuser l’encaissement, mais la somme due ne disparaît pas automatiquement.
La date limite dépend du lieu d’émission du chèque
Le délai commence à courir à partir de la date inscrite par l’émetteur sur le chèque. Le jour où le bénéficiaire reçoit le titre, le retrouve ou le dépose ne modifie pas ce point de départ. Le calcul repose sur une durée de base d’un an, à laquelle s’ajoute un délai de présentation qui varie selon la zone d’émission.
Calculer la date limite d’encaissement d’un chèque
Saisissez la date d’émission et le lieu d’émission pour calculer la date limite de présentation du chèque.
France métropolitaine : 1 an + 8 jours · Département d’outre-mer : 1 an + 30 jours.
Date limite de présentation
Il est préférable de déposer le chèque avant cette date.
| Type et lieu d’émission | Date limite de présentation | Règle pratique |
|---|---|---|
| Chèque classique émis en France métropolitaine | 1 an et 8 jours | Le déposer avant l’expiration du délai |
| Chèque émis dans un département d’outre-mer | 1 an et 30 jours | Le délai de présentation est plus long |
| Chèque de banque | Identique au chèque classique selon le lieu d’émission | Ne pas attendre malgré la garantie liée à l’émission bancaire |
Calculer simplement la date limite d’encaissement
Relevez d’abord la date d’émission inscrite sur le chèque. Ajoutez ensuite un an, puis 8 jours pour un chèque émis en métropole ou 30 jours pour un chèque émis dans un DOM. Par exemple, un chèque émis le 10 mars en France métropolitaine doit être présenté au plus tard le 18 mars de l’année suivante. S’il est émis dans un DOM le même jour, la date limite tombe le 9 avril de l’année suivante.
En cas de date difficile à lire, de rature ou d’incohérence, mieux vaut agir rapidement. Un chèque incomplet ou irrégulier peut aussi être refusé alors que son délai de validité n’est pas encore dépassé. Pour un montant important, demandez rapidement confirmation à l’émetteur et remettez le chèque à l’encaissement sans attendre les derniers jours.
Ne pas confondre validité du chèque et délai de crédit sur le compte
La durée de validité concerne le droit de présenter le chèque à la banque. Le délai d’encaissement correspond au temps nécessaire entre le dépôt et le crédit effectif sur le compte. Ces deux notions ne se recouvrent pas. Un chèque peut être déposé dans les temps sans que l’argent soit disponible le jour même.
Après le dépôt, la banque effectue des contrôles
Une fois le chèque remis, la banque vérifie notamment ses informations, le bordereau de remise lorsqu’il est utilisé, le montant et la conformité générale du titre. Le compte est généralement crédité sous 1 à 2 jours ouvrés. Un délai plus long reste possible en cas de contrôle complémentaire, de remise par courrier ou de procédure propre à l’établissement.
Les vérifications peuvent porter sur l’identité du bénéficiaire, la signature, le montant en chiffres et en lettres, la date, la provision et une éventuelle opposition. Déposer le chèque tôt permet donc de respecter la date limite, mais aussi de conserver une marge en cas d’anomalie, de rejet ou de besoin d’un autre moyen de paiement.
Les moyens de dépôt possibles
Selon la banque, la remise peut s’effectuer au guichet, dans un automate, par courrier ou depuis une application mobile. Les parcours numériques demandent parfois de numériser le recto et le verso, puis d’envoyer l’original dans un délai fixé par l’établissement. Conservez le chèque jusqu’à la confirmation des modalités à suivre et gardez une preuve de dépôt, surtout pour une remise par voie postale.
Avant de déposer le chèque, vérifiez que le bénéficiaire indiqué correspond bien à la personne ou à l’entreprise qui doit recevoir le paiement. Contrôlez aussi le montant, la date et la signature. Une erreur visible peut retarder le traitement ou entraîner un rejet, même lorsque le chèque est encore présenté dans le délai prévu.
Un chèque périmé ne règle plus la facture, mais la dette peut subsister
Après 1 an et 8 jours en métropole, ou 1 an et 30 jours pour un chèque émis dans un DOM, le chèque devient trop ancien pour être encaissé dans les conditions normales. La banque peut alors le rejeter : le titre ne fonctionne plus comme instrument de paiement.
Cette invalidité ne signifie pas que la dette est éteinte. Si le chèque correspond à un loyer, une facture, une vente entre particuliers ou une prestation, l’obligation de payer peut continuer d’exister. Le bénéficiaire doit alors contacter l’émetteur pour demander un nouveau règlement : nouveau chèque, virement ou autre moyen de paiement traçable.
Que faire selon votre situation ?
- Vous êtes bénéficiaire : n’essayez pas de déposer un chèque manifestement périmé. Contactez l’émetteur en rappelant le montant, la date du chèque et la cause du nouveau paiement demandé.
- Vous êtes émetteur : vérifiez que l’ancien chèque n’a pas été encaissé avant de régler une seconde fois. Conservez les échanges et privilégiez un moyen de paiement permettant d’identifier clairement la transaction.
- Le chèque est rejeté alors qu’il est récent : demandez le motif précis à votre banque. Il peut s’agir d’une mention manquante, d’une opposition, d’une absence de provision ou d’une anomalie de signature.
Un chèque non encaissé, un chèque rejeté et un chèque périmé ne correspondent donc pas à la même situation. Dans le premier cas, le délai peut encore courir. Dans le deuxième, la banque a refusé le paiement pour un motif précis. Dans le troisième, le titre est présenté trop tard et un autre règlement doit être organisé si la somme reste due.
Vérifier les mentions et réagir vite en cas de perte ou de fraude
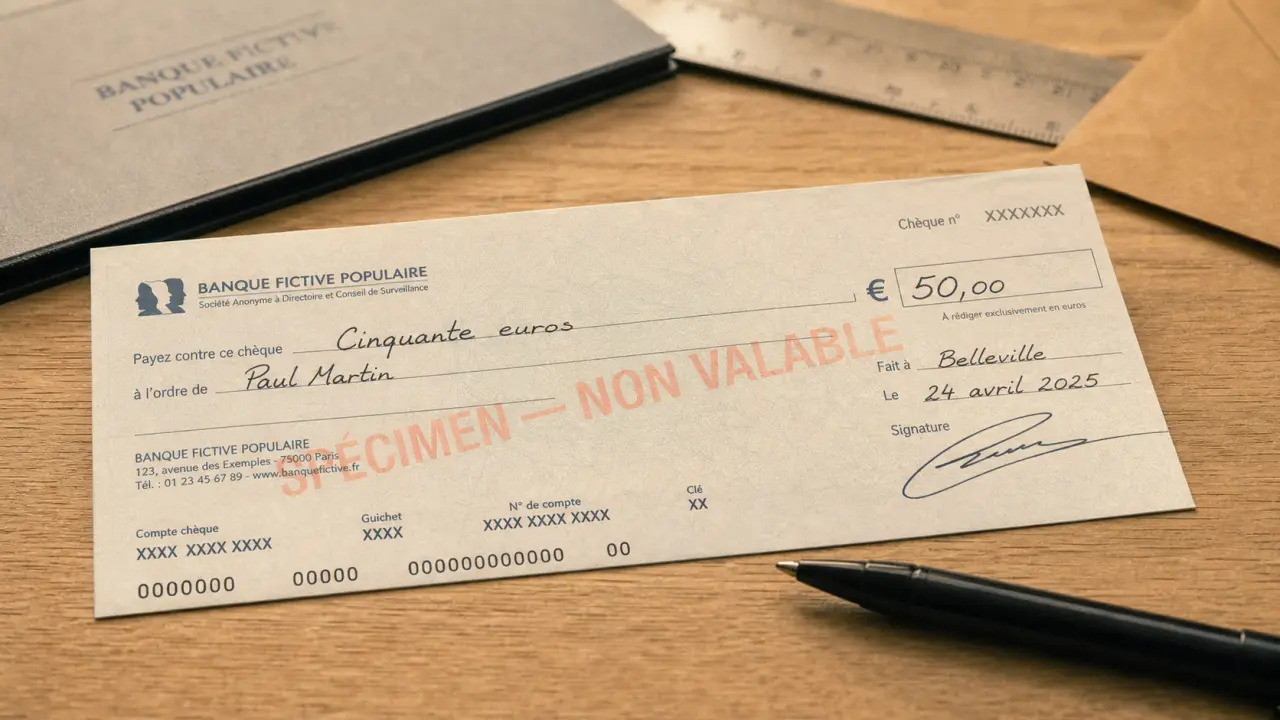
Un chèque doit comporter les éléments nécessaires à son identification et à son paiement : la dénomination de chèque, les informations de l’émetteur, le lieu et la date d’émission, le bénéficiaire, le montant en chiffres et en lettres, ainsi que la signature de l’émetteur. L’absence d’une mention essentielle peut compromettre sa conformité.
La date d’émission mérite une attention particulière, car elle sert de point de départ au calcul de la validité. Le montant doit aussi être cohérent entre les chiffres et les lettres. Avant toute remise, vérifiez enfin que le chèque est bien signé et que le bénéficiaire est clairement désigné.
Perte, vol ou utilisation frauduleuse : l’opposition est immédiate
Si un chèque ou un chéquier est perdu, volé ou utilisé frauduleusement, l’émetteur doit faire opposition sans délai auprès de sa banque, par les canaux prévus : espace client, agence ou numéro d’urgence. La demande téléphonique doit être confirmée par écrit selon les modalités de l’établissement. Une opposition enregistrée entraîne le rejet du chèque présenté au paiement. Elle doit donc être utilisée uniquement dans les cas légitimes de perte, de vol ou de fraude.
Après une perte ou un vol, notez les informations disponibles sur le chèque ou le chéquier concerné et suivez les instructions de la banque. En cas d’utilisation frauduleuse, conservez les échanges et les documents transmis. Ces éléments permettent de suivre la situation et de distinguer une opposition, un rejet bancaire et un simple retard de présentation.
Pour éviter les litiges, le bénéficiaire a intérêt à déposer un chèque rapidement après sa réception. De son côté, l’émetteur doit suivre les chèques non encaissés dans ses relevés de compte. Cette vigilance aide à repérer un paiement encore en attente, un rejet ou un titre devenu périmé, puis à choisir la réponse adaptée.