Acheter un nouveau logement avant d’avoir vendu l’ancien reste possible lorsqu’un crédit immobilier est encore en cours. Le prêt achat-revente regroupe l’ancien emprunt et le financement du nouveau bien pour limiter le cumul des mensualités. Son intérêt dépend toutefois de la valeur réaliste du logement à vendre, du coût du crédit et de la capacité du foyer à supporter une période de vente parfois longue.
Le prêt achat-revente, une solution pour acheter avant de vendre
Le prêt achat-revente s’adresse principalement au secundo-accédant, c’est-à-dire au propriétaire qui change de résidence principale. Il finance l’acquisition d’un nouveau logement alors que le bien actuel n’est pas encore vendu, y compris lorsque le prêt initial n’est pas entièrement remboursé.
Calculateur de financement Achat-Revente
Avance brute : 0 €
Avance nette : 0 €
Besoin de financement : 0 €
Mensualité estimée : 0 €
Avertissement : Ce résultat ne constitue pas une offre bancaire. La valeur du bien, le taux d’avance et les frais doivent impérativement être confirmés par votre établissement bancaire.
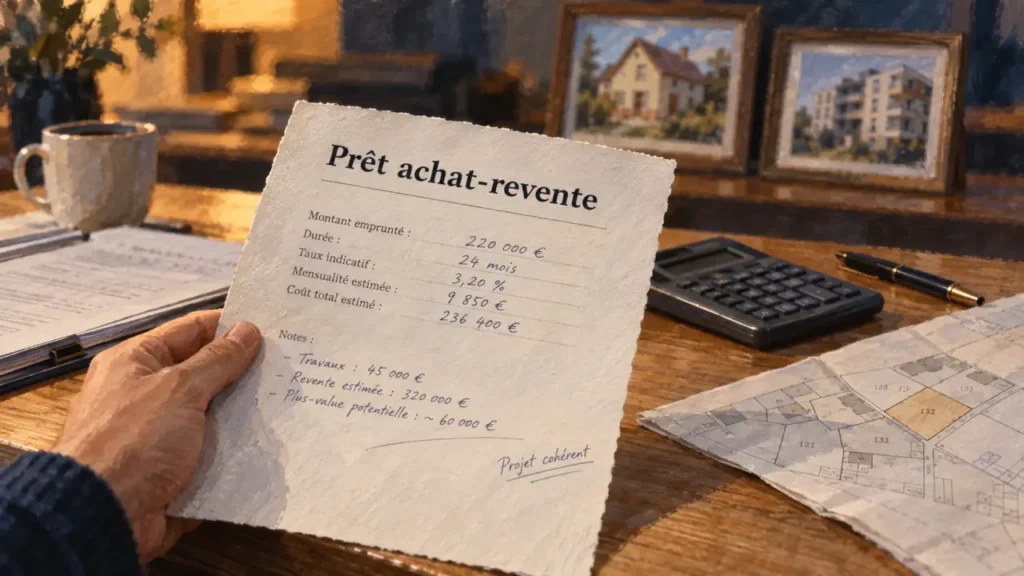
Son principe consiste à racheter ou à intégrer le capital restant dû de l’ancien crédit dans un nouveau financement. La banque avance une partie du prix de revente prévisionnel du logement actuel, puis met en place un crédit global, généralement à taux fixe. L’emprunteur rembourse alors une mensualité unique, calculée selon ses revenus, son taux d’effort et son reste à vivre.
Cette formule ne signifie pas que la banque finance deux logements sans précaution. Elle étudie la valeur vénale du bien à vendre, la fluidité du marché local, le montant du nouveau projet, l’apport disponible et la situation financière du foyer. Un compromis de vente déjà signé peut aussi renforcer le dossier, car il donne davantage de visibilité sur la revente.
Le déroulement du financement avant et après la vente
Une avance fondée sur le logement à vendre
L’avance représente couramment 60 % à 80 % de la valeur estimée du bien, avec un niveau souvent proche de 70 %. Cette décote protège la banque contre une vente plus lente ou réalisée à un prix inférieur aux prévisions. Le montant accordé dépend de chaque dossier. Plusieurs avis de valeur sont donc préférables à un prix de vente simplement espéré.
Le financement global peut couvrir le prix du nouveau logement, le remboursement de l’ancien prêt, les indemnités de remboursement anticipé éventuelles et, selon le montage, certains frais liés à l’opération. Les frais de notaire, de garantie, d’assurance emprunteur et de dossier doivent être intégrés dès le départ. Le taux peut aussi être plus élevé que celui d’un prêt immobilier classique, ce qui pèse sur le coût total.
Une seule échéance pendant la transition
Avant la vente, le prêt achat-revente remplace la juxtaposition de l’ancienne mensualité, des intérêts d’un prêt relais et de la nouvelle échéance. Ce lissage des mensualités simplifie la gestion du budget et peut aider à maintenir le taux d’endettement dans un niveau acceptable. Selon les modalités retenues, la mensualité comprend le capital, les intérêts et l’assurance.
Cette mensualité unique ne réduit pas automatiquement le coût du financement. Elle regroupe les charges sur une seule ligne budgétaire, ce qui permet de mieux mesurer l’effort demandé au foyer, de conserver une marge pour les imprévus et d’éviter de surestimer la somme disponible pendant le déménagement. La simplicité de gestion doit donc être comparée au coût global du crédit.
La vente déclenche le remboursement partiel
À la signature de l’acte authentique de vente, le produit de la revente sert à rembourser la part transitoire du prêt. Le capital restant dû diminue alors fortement. Selon le contrat, la banque peut réduire la durée restante, abaisser la mensualité ou combiner les deux.
Cette règle doit être vérifiée avant la signature de l’offre. Deux financements qui semblent proches peuvent produire un effort mensuel très différent après la vente. Le prix de vente réel joue aussi sur l’équilibre du montage : une revente inférieure à l’estimation peut laisser un capital plus important à rembourser.
Calculer son besoin : les chiffres à réunir avant une simulation
Une simulation de prêt achat-revente ne consiste pas à soustraire le prix de l’ancien logement de celui du nouveau. Il faut reconstituer l’ensemble du projet :
- la valeur prudente du bien à vendre ;
- le pourcentage d’avance retenu par la banque ;
- le capital restant dû sur le crédit actuel ;
- le prix d’achat du nouveau logement ;
- les frais de notaire, de garantie et de dossier ;
- les indemnités de remboursement anticipé éventuelles ;
- l’apport personnel et les prêts complémentaires possibles, comme un PAS ou un PEL sous conditions.
Exemple : pour une maison estimée à 400 000 €, une avance de 70 % représente 280 000 €. Avec 100 000 € de capital restant dû, l’avance nette mobilisable approche 180 000 € avant la prise en compte des frais. Pour acheter un logement à 500 000 €, avec 1 000 € d’indemnités de remboursement anticipé, le besoin de financement ne se limite donc pas à une soustraction entre deux prix. Le montage doit intégrer l’ancien crédit, le nouveau projet et les frais associés.
Demandez au moins deux projections : l’une avec une vente au prix attendu, l’autre avec une vente légèrement inférieure ou retardée. Cette seconde hypothèse permet d’identifier le point de fragilité du dossier. Une estimation trop optimiste peut allonger le crédit après la vente, réduire la baisse de capital attendue ou imposer un apport complémentaire.
Prêt achat-revente ou prêt relais : le bon choix selon votre situation
| Critère | Prêt achat-revente | Prêt relais |
|---|---|---|
| Logique | Regroupement de l’ancien prêt et du nouveau financement | Avance temporaire sur le bien à vendre |
| Mensualités | Une mensualité lissée | Souvent les intérêts du relais, l’ancien crédit et le nouveau prêt à gérer |
| Durée de transition | Généralement 12 à 24 mois | Souvent 1 à 2 ans |
| Remboursement à la vente | Remboursement partiel du crédit global | Remboursement du capital relais, souvent in fine |
| Profil adapté | Propriétaire avec un crédit restant dû et un besoin de lisser ses charges | Propriétaire disposant d’une situation financière solide ou d’un ancien crédit limité |
Le prêt relais peut être sec, adossé ou associé à un prêt immobilier classique, voire intégré dans certains montages. Il convient lorsque le besoin transitoire est clairement identifié et que l’emprunteur peut supporter les charges provisoires. Dans un prêt relais, le capital est souvent remboursé à la vente du bien, tandis que les intérêts peuvent rester dus pendant la période de transition.
Le prêt achat-revente est davantage adapté lorsque l’ancien crédit pèse encore sur le budget et que la priorité est d’éviter le cumul de trois charges : l’ancienne mensualité, les intérêts du relais et l’échéance du nouveau prêt. Le choix dépend aussi du prix relatif des deux logements, de l’apport et de la capacité à vendre dans le délai prévu.
Durée, éligibilité et points de vigilance avant de déposer un dossier
La période prévue pour vendre est généralement comprise entre 12 et 24 mois. Elle peut être plus courte lorsque le bien est sous compromis. Certains montages prévoient une prolongation exceptionnelle jusqu’à 36 mois. Plus la vente tarde, plus les intérêts, l’assurance et le coût global du crédit augmentent.
La banque examine les revenus stables, les charges, l’apport, l’historique de crédit et la cohérence entre les deux biens. Elle évalue aussi la capacité du foyer à supporter la période de transition et la liquidité du marché local. Une garantie hypothécaire, une promesse d’affectation hypothécaire ou une autre sûreté peuvent être demandées. L’assurance emprunteur et la quotité retenue pour chaque coemprunteur font également partie de l’étude.
Le coût ne se limite pas au taux d’intérêt. Il faut comparer l’assurance, les frais de garantie, les frais de dossier, les frais de notaire et les éventuelles indemnités de remboursement anticipé. Vérifiez aussi les conditions prévues si le bien est vendu moins cher que prévu ou si la vente intervient plus tard. Une mensualité unique peut faciliter la transition, mais elle ne supprime ni le risque de revente ni le coût d’un financement prolongé.
Avant de solliciter une banque ou un courtier, préparez les tableaux d’amortissement du prêt actuel, les justificatifs de revenus et d’épargne, les estimations du bien, le compromis s’il existe ainsi que le détail du futur achat. Comparez le taux, le coût de l’assurance, les frais de garantie, les modalités de remboursement après la vente et la mensualité prévue avant et après la revente. Une simulation personnalisée permet ainsi d’évaluer le montant empruntable, mais surtout la mensualité réellement supportable pendant toute la transition.