Entre le PEA et le compte-titres ordinaire (CTO), le meilleur choix dépend moins de votre appétence pour la Bourse que de votre horizon, des marchés visés et de votre besoin de liquidité. Pour un investisseur français qui commence avec une stratégie de long terme, le PEA est souvent l’enveloppe à ouvrir en premier. Le compte-titres devient utile dès que vous souhaitez acheter des titres mondiaux non éligibles, investir sans plafond ou préparer une transmission.
PEA ou compte-titres : les différences qui décident vraiment
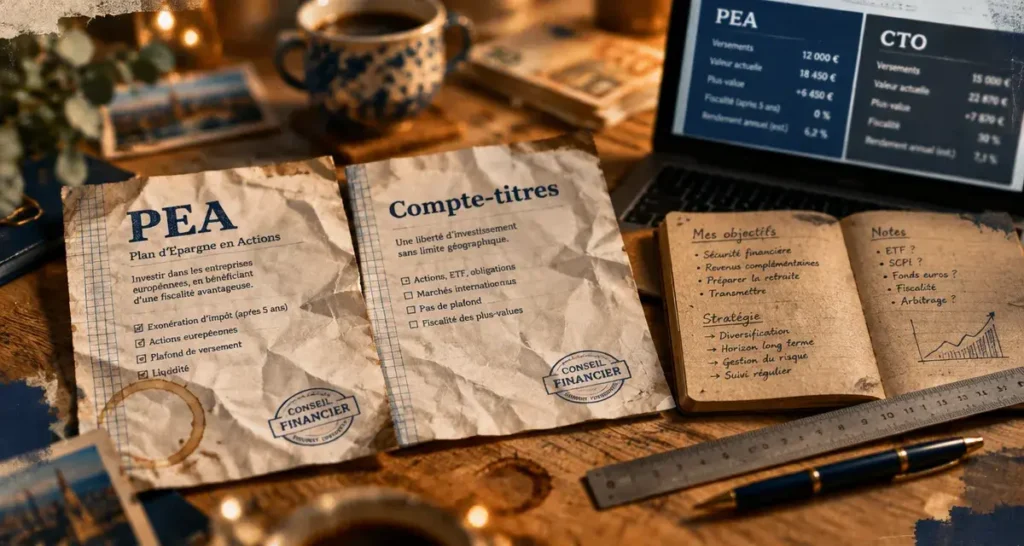
Le PEA, ou plan d’épargne en actions, est une enveloppe fiscale conçue pour orienter l’épargne vers les entreprises européennes. Le CTO est un compte d’investissement plus ouvert : il permet d’acheter, de vendre et de conserver une vaste gamme de titres, sans contrainte géographique ni plafond de versement. Les deux outils donnent accès aux marchés financiers, mais leurs règles modifient la stratégie d’investissement.
Estimation de fiscalité PEA et compte-titres
Comparez l’imposition indicative d’une plus-value selon le support et la durée de détention.
Résultats indicatifs
PEA
Taux appliqué : 18,6 %- Montant brut
- —
- Prélèvements estimés
- —
- Montant net
- —
Compte-titres (CTO)
Taux appliqué : 31,4 %- Montant brut
- —
- Prélèvements estimés
- —
- Montant net
- —
Avertissement : cette estimation est indicative et ne tient pas compte des exceptions de retrait, des pertes, de l’option pour le barème progressif, des dividendes ni des règles fiscales susceptibles d’évoluer.
Pour le PEA, le taux de 18,6 % est appliqué lorsque la durée saisie est d’au moins 5 ans ; sinon, le taux indicatif de 31,4 % est utilisé.
| Critère | PEA | Compte-titres ordinaire |
|---|---|---|
| Plafond de versement | 150 000 € | Aucun plafond |
| Investissements | Actions et fonds éligibles de l’Union européenne ou de l’EEE | Actions, ETF, obligations et autres titres, partout dans le monde |
| Fiscalité des gains | Exonération d’impôt sur le revenu après 5 ans ; prélèvements sociaux dus | PFU de 31,4 % ou option pour le barème progressif |
| Retrait | Encadré avant 5 ans | Libre à tout moment |
| Nombre de comptes | Un PEA classique par personne | Nombre de CTO non limité |
| Transmission | Clôture du plan au décès | Donation et succession plus souples |
Le plafond du PEA porte sur les versements, et non sur sa valeur. Un plan alimenté à hauteur de 150 000 € peut donc dépasser ce montant grâce aux plus-values et aux dividendes réinvestis. Il existe aussi un PEA-PME, dont le plafond est de 225 000 € dans la limite du plafond cumulé avec le PEA classique, ainsi qu’un PEA Jeunes plafonné à 20 000 € pour les personnes de 18 à 25 ans rattachées au foyer fiscal.
La fiscalité : l’avantage du PEA se mérite avec le temps
Après 5 ans, le PEA réduit fortement l’impôt sur les gains
La date d’ouverture du PEA déclenche le compteur fiscal, et non la date de votre premier investissement important. Après 5 ans de détention, les retraits sont exonérés d’impôt sur le revenu. Les prélèvements sociaux de 18,6 % restent toutefois applicables sur les gains. Ouvrir un PEA tôt, même avec une somme modeste, peut donc être pertinent : vous lancez le délai fiscal sans vous obliger à investir immédiatement davantage.
Avant 5 ans, un retrait entraîne en principe la clôture du plan et l’imposition des gains. Des exceptions légales existent, notamment en cas de licenciement, d’invalidité, de retraite anticipée ou de reprise d’entreprise. Depuis le 1er janvier 2018, le mécanisme du taux historique des prélèvements sociaux ne s’applique plus. Le traitement fiscal doit donc être apprécié selon les règles en vigueur lors du retrait.
Le CTO privilégie la disponibilité, mais taxe les revenus au fil de l’eau
Sur un compte-titres, les plus-values réalisées, les dividendes et les intérêts sont généralement soumis au prélèvement forfaitaire unique. Celui-ci comprend 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux, soit 31,4 % au total. Vous pouvez opter pour le barème progressif de l’impôt sur le revenu si cette solution est plus favorable à votre situation. Cette option mérite une vérification globale, car elle concerne les revenus de capitaux mobiliers du foyer fiscal, et pas uniquement une ligne du portefeuille.
La fiscalité ne doit pas vous pousser à conserver un investissement devenu inadapté uniquement pour éviter l’impôt. La priorité reste une allocation cohérente avec votre niveau de risque et votre projet. L’enveloppe fiscale vient ensuite limiter les frottements. Un portefeuille mal diversifié dans un PEA reste plus risqué qu’un portefeuille bien construit dans un CTO.
Les titres accessibles : Europe optimisée ou marchés sans frontières
Le PEA est limité aux titres éligibles, principalement liés à des sociétés ayant leur siège dans l’Union européenne ou dans l’Espace économique européen. Cette contrainte exclut l’achat direct d’actions américaines, japonaises ou chinoises. Vous ne pouvez donc pas loger directement dans votre PEA des actions cotées aux États-Unis, même lorsqu’elles font partie des plus grandes capitalisations mondiales.
Cette limite ne signifie pas que le PEA interdit toute diversification internationale. Certains ETF éligibles au PEA permettent de s’exposer à des indices mondiaux tels que le MSCI World ou le MSCI ACWI, selon leur structure juridique. L’investisseur bénéficie ainsi d’une exposition économique à plusieurs zones géographiques tout en respectant les règles de l’enveloppe. Il faut toutefois vérifier l’éligibilité précise de chaque fonds avant l’achat : deux ETF suivant le même indice peuvent avoir un statut différent selon leur émetteur.
Le CTO n’impose pas cette sélection. Il donne accès aux actions internationales, aux ETF domiciliés hors d’Europe, aux obligations, à certaines foncières cotées et, selon l’intermédiaire, à des produits plus complexes. Cette liberté est utile pour compléter un PEA, mais elle ne justifie pas à elle seule de multiplier les lignes. Une exposition mondiale simple et diversifiée peut rester plus adaptée qu’une accumulation de titres difficiles à suivre.
Quel choix faire selon votre profil d’investisseur ?
Débutant avec un horizon de plusieurs années : ouvrez d’abord un PEA
Si vous investissez progressivement, acceptez la volatilité des actions et n’avez pas besoin de récupérer cet argent à court terme, le PEA est généralement prioritaire. Son cadre fiscal récompense la patience. Ses frais de courtage en ligne sont plafonnés à 0,5 % par ordre par la loi PACTE. Une approche régulière, centrée sur quelques supports diversifiés éligibles, aide à distinguer investissement et spéculation.
Investisseur actif ou amateur de titres mondiaux : le CTO complète le PEA
Le CTO convient à celui qui veut acheter des actions américaines en direct, accéder à davantage d’ETF ou arbitrer librement sans craindre les conséquences d’un retrait sur l’enveloppe. Il répond aussi au besoin d’un investisseur ayant déjà atteint le plafond de 150 000 € de versements sur son PEA. En revanche, les produits à effet de levier, les CFD, les turbos et la vente à découvert ne sont pas des outils adaptés par défaut. Leur complexité et leur risque exigent une maîtrise réelle.
Patrimoine à transmettre : le CTO a un atout spécifique
Pour une stratégie de donation ou de succession, le compte-titres présente un avantage particulier : la plus-value latente peut être purgée lors de la transmission. Par exemple, un portefeuille acheté 20 000 € et valorisé 80 000 € comporte 60 000 € de plus-value. Une vente directe avant transmission entraînerait 18 840 € de taxes avec une taxation à 31,4 %, alors qu’une donation ou une succession évite cette imposition sur la plus-value non réalisée. Les droits de donation ou de succession restent à analyser selon la situation familiale.
La stratégie la plus cohérente : utiliser les deux enveloppes dans le bon ordre
Il n’est pas nécessaire d’opposer définitivement le PEA et le compte-titres : les deux peuvent être détenus simultanément. Une organisation simple consiste à placer en priorité dans le PEA les investissements éligibles destinés à être conservés longtemps, puis à réserver le CTO aux actifs indisponibles dans le plan, aux investissements au-delà du plafond et aux objectifs de transmission.
Avant d’ouvrir un compte, comparez surtout les frais de garde éventuels, les frais de courtage, l’accès aux marchés souhaités, la qualité de l’interface et les possibilités de transfert. Un questionnaire d’évaluation MIF vous sera demandé à l’ouverture pour apprécier vos connaissances et votre expérience. Préparez aussi vos justificatifs d’identité et de domicile. Choisissez enfin une première allocation compatible avec votre budget et votre capacité à supporter une baisse temporaire des marchés.
Le verdict : pour la plupart des épargnants français qui investissent à long terme, ouvrir un PEA en premier est le choix le plus efficace fiscalement. Le compte-titres prend ensuite le relais pour investir sans plafond, accéder aux marchés mondiaux et organiser plus souplement une transmission. L’ordre compte davantage que l’exclusivité : commencez par le cadre fiscal le plus favorable à votre projet, puis ajoutez la liberté du CTO lorsque votre stratégie le justifie.