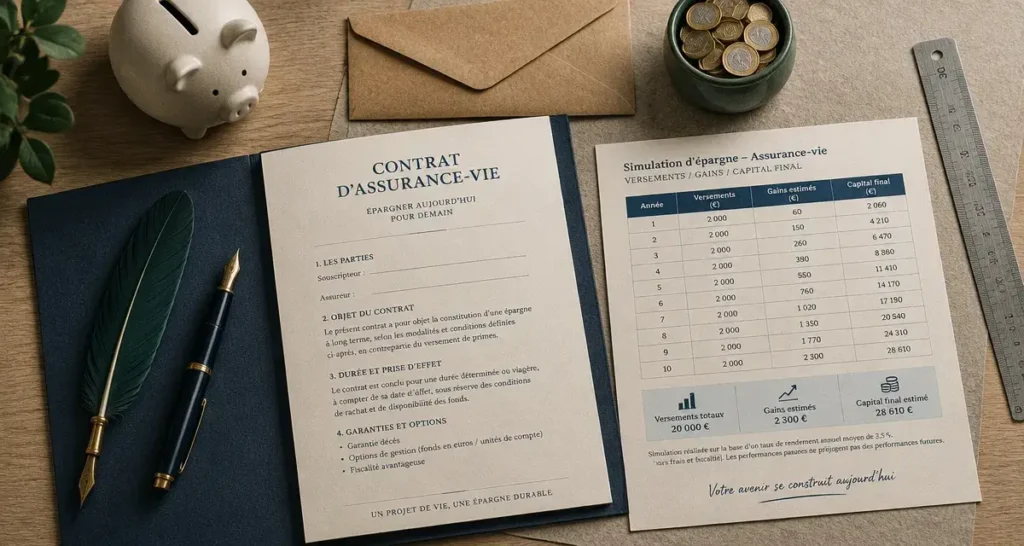
Le principe de l’assurance-vie est simple : c’est un contrat d’épargne souscrit auprès d’un assureur, alimenté par des versements et investi sur un ou plusieurs supports. Le souscripteur peut faire fructifier un capital, le récupérer de son vivant ou organiser sa transmission au décès grâce à une clause bénéficiaire. Cette souplesse permet de financer un projet, de préparer la retraite ou d’anticiper une succession.
Un contrat à plusieurs rôles, pas une assurance décès
Malgré son nom, l’assurance-vie n’est pas uniquement une protection en cas de décès. C’est d’abord un placement : les sommes versées, aussi appelées primes ou cotisations, forment une épargne dont la valeur évolue selon les supports choisis. Le contrat peut se terminer par le versement d’un capital ou, si cette option est retenue, par une rente viagère.
Simuler la capitalisation d’une assurance-vie
Estimez l’évolution théorique d’un capital avec des versements réguliers et un rendement annuel hypothétique.
Vos hypothèses
Capital final = capital initial × (1 + r)^n + versement périodique × [((1 + r)^n − 1) / r]
avec r égal au taux par période et n au nombre total de périodes. Si r = 0, le capital final correspond au total versé.
Résultats estimés
Important : le rendement indiqué n’est pas garanti. Cette simulation ne tient pas compte des frais, des prélèvements sociaux, de la fiscalité, de l’inflation ni des fluctuations des unités de compte. Elle ne constitue pas une recommandation.
Quatre intervenants peuvent être distingués. Le souscripteur ouvre le contrat, effectue les versements et choisit les placements. L’assuré est la personne sur laquelle repose le risque couvert ; il s’agit souvent du souscripteur lui-même. L’assureur gère le contrat. Enfin, le bénéficiaire reçoit les capitaux au décès de l’assuré lorsqu’une clause bénéficiaire a été prévue.
L’assurance décès répond à une autre logique. Elle vise principalement à garantir le versement d’un capital si le décès survient pendant une période déterminée. L’assurance-vie permet, elle, de capitaliser une épargne et de la conserver disponible pendant la vie du souscripteur.
Alimenter et piloter son assurance-vie au fil du temps
Des versements libres, programmés ou uniques
Un contrat commence généralement par un versement initial, puis peut être alimenté selon le rythme choisi. Il est possible de verser une somme unique, de réaliser des versements libres lorsque la trésorerie le permet ou de mettre en place des versements programmés mensuels, trimestriels, semestriels ou annuels, selon les conditions du contrat. Il n’existe pas de plafond général de versement.
Cette liberté ne signifie pas qu’il faut y placer toute son épargne. L’épargne de précaution destinée aux imprévus doit rester immédiatement accessible sur des supports sûrs. L’assurance-vie convient davantage à une somme dont l’usage n’est pas imminent, surtout lorsqu’une partie est investie en unités de compte.
Arbitrer sans nécessairement verser davantage
Au cours de la vie du contrat, le souscripteur peut modifier la répartition de son épargne entre les supports. Cette opération s’appelle un arbitrage. Elle permet, par exemple, de réduire l’exposition aux marchés à l’approche d’un projet ou, à l’inverse, de diversifier progressivement une épargne très sécurisée. Certains contrats proposent aussi une gestion pilotée, dans laquelle l’allocation est confiée à un gestionnaire selon un profil prudent, équilibré ou dynamique.
Chaque support répond à un objectif différent en matière de sécurité, de disponibilité et de potentiel de progression. La bonne allocation n’est donc pas celle qui paraît la plus performante à un instant donné, mais celle qui correspond à l’horizon de placement et au projet du souscripteur. Une durée suffisamment longue peut aider à absorber les fluctuations des unités de compte, sans supprimer le risque de perte en capital.
Fonds en euros ou unités de compte : choisir le niveau de risque
Le contrat peut être monosupport, lorsqu’il repose uniquement sur un fonds en euros, ou multisupport, lorsqu’il donne accès à des unités de compte en complément. Ces deux familles n’offrent ni les mêmes garanties ni les mêmes perspectives.
| Support | Capital | Évolution de la valeur | Profil généralement adapté |
|---|---|---|---|
| Fonds en euros | Garanti par l’assureur, hors frais et prélèvements applicables | Rendement généralement plus modéré ; les intérêts acquis bénéficient de l’effet de cliquet | Épargnant prudent ou projet à échéance proche |
| Unités de compte | Non garanti | Valeur fluctuante selon les marchés et les actifs détenus | Épargnant acceptant un risque de perte en capital sur une durée plus longue |
Les unités de compte peuvent être investies dans des fonds d’actions, des obligations, des ETF, des SCPI ou d’autres véhicules financiers. L’assureur garantit le nombre d’unités détenues, mais pas leur valeur. Une baisse des marchés peut donc réduire temporairement ou durablement la valeur du contrat.
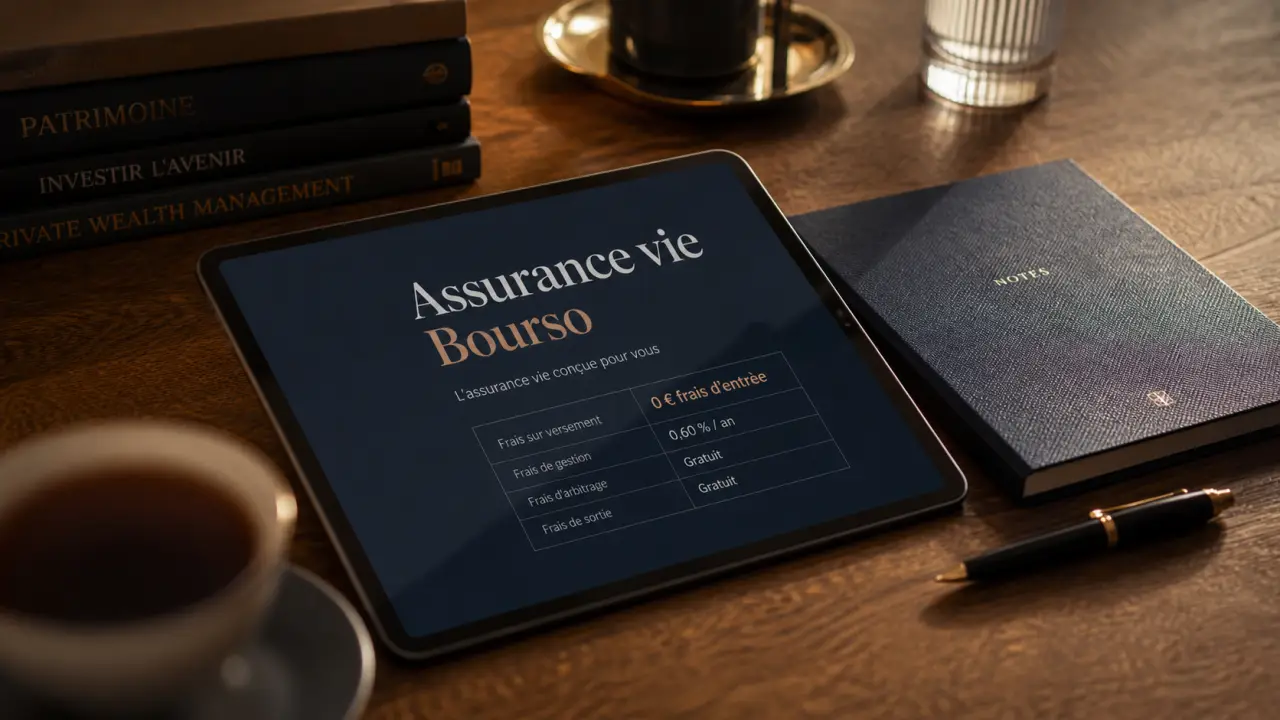
Avant de choisir, il faut aussi examiner les frais : frais de dossier, frais sur versement, frais de gestion annuels et frais d’arbitrage. Même lorsqu’ils semblent faibles, ils pèsent sur la performance au fil des années. Comparer les supports disponibles, leur niveau de risque et leur tarification est plus utile que de se concentrer sur un rendement passé.
Retirer son argent : disponibilité et fiscalité des gains
L’argent n’est pas bloqué. Le souscripteur peut demander un rachat partiel, qui laisse le contrat ouvert, ou un rachat total, qui entraîne sa clôture. Il peut aussi organiser des rachats programmés pour compléter ses revenus. Le délai de versement dépend des modalités prévues par l’assureur.
Lors d’un retrait, seule la part correspondant aux gains est imposée. Le capital versé n’est pas taxé une seconde fois. Pour les versements concernés réalisés depuis le 27 septembre 2017, le prélèvement forfaitaire unique est de 30 % avant huit ans, soit 12,8 % d’impôt et 17,2 % de prélèvements sociaux.
Après huit ans, la fiscalité devient généralement plus favorable. Un abattement annuel sur les gains retirés s’applique : 4 600 euros pour une personne seule et 9 200 euros pour un couple marié ou pacsé soumis à imposition commune. Pour certaines sommes inférieures à 150 000 euros, le taux indiqué est de 24,7 %, comprenant 7,5 % d’impôt et 17,2 % de prélèvements sociaux. La date des versements, leur montant et la situation fiscale du souscripteur comptent. Un calcul personnalisé reste nécessaire avant un rachat important.
Conserver un contrat huit ans n’interdit donc pas de retirer de l’argent avant cette échéance. Cette durée est un repère fiscal, pas une période de blocage. Ouvrir tôt un contrat, même avec une somme modeste, permet de faire courir son ancienneté fiscale.
Transmettre un capital : l’importance de la clause bénéficiaire
Au décès, le capital est versé aux bénéficiaires désignés dans le contrat. Cette transmission se fait, dans certaines limites, hors succession. La clause bénéficiaire doit donc correspondre à la situation familiale et être revue après un mariage, un divorce, une naissance ou un décès.
Écrire une désignation suffisamment précise
Une formule telle que « mon conjoint, à défaut mes enfants nés ou à naître, vivants ou représentés, à défaut mes héritiers » permet d’anticiper plusieurs situations. Désigner les bénéficiaires par leur nom peut être pertinent, mais risque de rendre la clause moins adaptée si la situation évolue. Prévoir des bénéficiaires de second rang limite aussi le risque que le capital reste sans destinataire clairement identifié.
Pour les primes versées avant 70 ans, chaque bénéficiaire peut bénéficier d’un abattement de 152 500 euros. Au-delà, la taxation est de 20 % jusqu’à 700 000 euros de part taxable par bénéficiaire, puis de 31,25 % au-delà. Pour les versements effectués après 70 ans, un abattement global de 30 500 euros s’applique aux primes ; les gains peuvent relever d’un traitement distinct. Le conjoint ou le partenaire de PACS est exonéré dans les situations prévues par la loi.
Enfin, le choix d’une rente viagère doit être mûrement réfléchi. Elle procure un revenu jusqu’au décès, mais le capital n’est plus récupérable ni transmissible selon les modalités d’un capital classique. Avant de souscrire auprès d’une banque, d’un assureur, d’un courtier ou d’une association d’épargnants, il est utile de définir son objectif, son horizon, son besoin de liquidité et la rédaction de la clause bénéficiaire.