La gestion de patrimoine en banque consiste à organiser vos avoirs, vos dettes et vos projets dans une stratégie cohérente. Elle ne se résume pas à choisir un placement : le conseiller examine aussi votre situation familiale, votre fiscalité, vos besoins de protection et votre transmission. L’intérêt de cet accompagnement dépend surtout de la qualité du diagnostic, des solutions accessibles et du coût total du service.
Un accompagnement plus large que la gestion des comptes
Le conseiller bancaire généraliste suit principalement les besoins courants : comptes, moyens de paiement, crédit et épargne. Le conseiller en gestion de patrimoine approfondit les liens entre vos décisions financières, votre situation juridique et vos objectifs de vie. Il peut, par exemple, mettre en évidence qu’un investissement immobilier supplémentaire renforcerait une concentration déjà importante dans la pierre.
Son rôle est de proposer une stratégie, d’expliquer ses conséquences et de la réviser lorsque votre situation change. Pour les questions complexes, il peut travailler avec des spécialistes de l’ingénierie patrimoniale et coordonner les échanges avec votre notaire ou votre avocat fiscaliste. Il ne remplace pas ces professionnels dans leurs missions propres.
La banque offre l’avantage de réunir financement, épargne, assurance et conseil dans un même établissement. En revanche, l’étendue des produits proposés et la disponibilité des experts varient selon les réseaux et les offres.
Il n’existe pas de seuil universel pour bénéficier d’un accompagnement patrimonial. Les conditions d’accès, notamment en banque privée, dépendent de chaque établissement. Une succession, une cession d’entreprise ou la préparation de la retraite peuvent justifier un rendez-vous, même sans patrimoine très élevé : la complexité de la situation compte aussi.
Le bilan patrimonial doit précéder toute recommandation
Un premier rendez-vous sérieux commence par des questions, pas par une souscription. Le bilan patrimonial et fiscal recense ce que vous possédez, ce que vous devez et les ressources dont vous disposez. Il inclut les biens détenus ailleurs que dans la banque consultée : sans cette vue d’ensemble, les recommandations risquent d’être déséquilibrées.
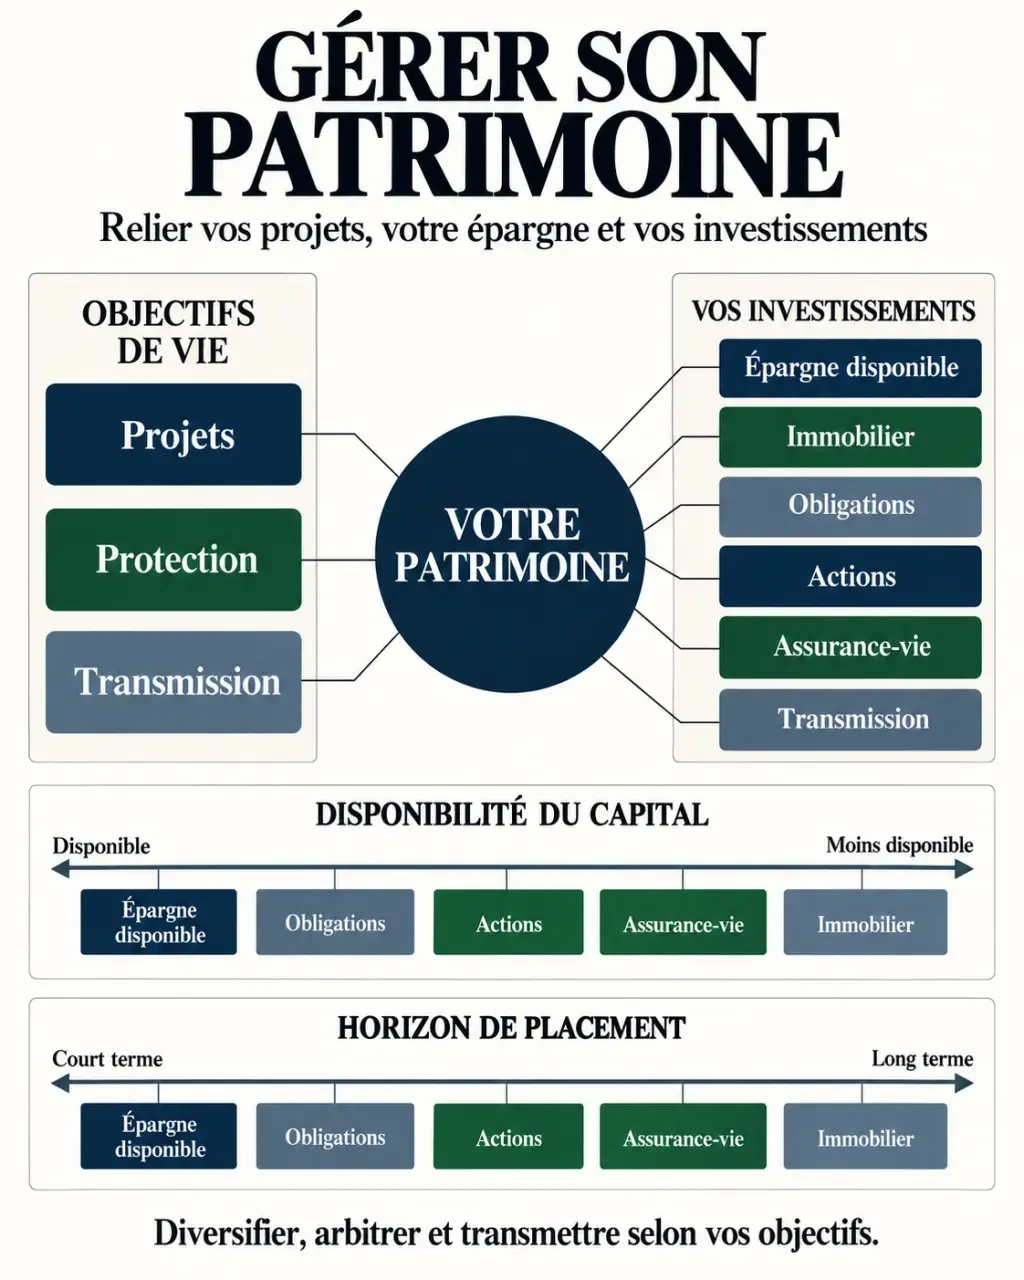
- Les actifs : immobilier, comptes, placements, contrats d’assurance-vie et participations professionnelles.
- Les engagements : crédits, charges récurrentes et dépenses exceptionnelles prévisibles.
- La situation familiale : régime matrimonial, enfants, personnes à protéger et dispositions de transmission.
- Les projets : achat immobilier, études, retraite, revenus complémentaires ou donation.
Pour préparer l’entretien, rassemblez vos relevés de placements, tableaux de remboursement, avis d’imposition et documents utiles sur votre situation familiale. Précisez aussi les sommes qui doivent rester disponibles et les échéances de vos projets.
Le conseiller évalue ensuite votre connaissance des placements, votre tolérance aux fluctuations et votre capacité financière à supporter une perte. Ces dimensions ne se confondent pas : accepter psychologiquement le risque ne signifie pas pouvoir immobiliser une somme nécessaire prochainement.
Pensez à votre budget comme à un réseau de canaux : les revenus alimentent plusieurs destinations, mais une échéance de crédit ou une dépense familiale peut réduire le débit disponible. Demandez donc une lecture des flux futurs, pas seulement une photographie des avoirs. Un patrimoine immobilier important peut coexister avec une trésorerie insuffisante pour financer des travaux ou payer des droits de succession.
Des placements choisis selon l’usage de l’argent
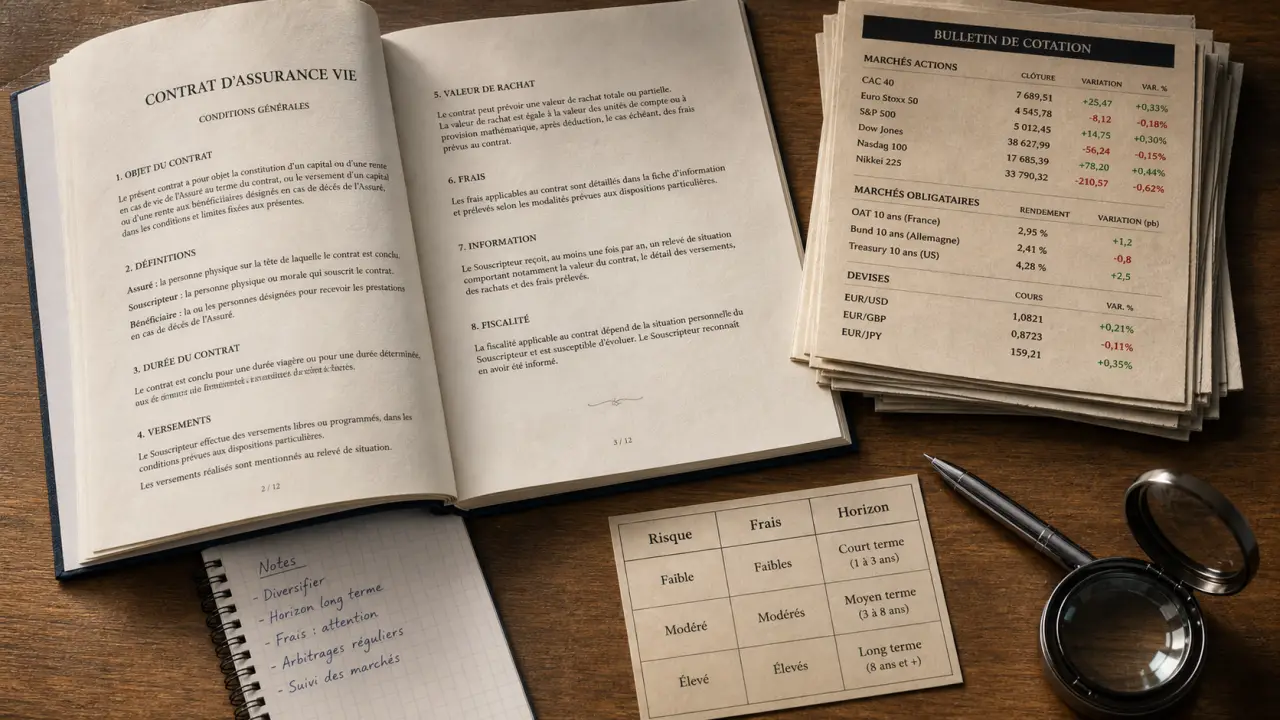
L’allocation d’actifs désigne la répartition du capital entre différentes catégories d’investissements. Elle doit découler de vos objectifs, de votre horizon et de vos contraintes. Une économie d’impôt ne suffit jamais, à elle seule, à rendre un placement pertinent.
| Solution | Usage possible | Point de vigilance |
|---|---|---|
| Livrets réglementés, dont Livret A et LDDS | Conserver une épargne disponible pour les imprévus | Plafonds de versement et pouvoir d’achat de l’épargne face à l’inflation |
| Obligations | Rechercher des revenus et diversifier les investissements | Risque de défaut de l’émetteur et variation de valeur avec les taux |
| Actions, en direct ou via des fonds | Participer au développement des entreprises sur un horizon long | Fluctuations importantes et perte en capital possible |
| Immobilier, en direct ou via des supports collectifs | Diversifier le patrimoine et rechercher des revenus | Frais, disponibilité du capital et revenus non garantis |
Il faut également distinguer le support d’investissement de son enveloppe. L’assurance-vie, par exemple, n’est pas une classe d’actifs : son niveau de risque dépend notamment des supports choisis. Les unités de compte ne garantissent pas le capital.
Pour un ménage préparant un achat immobilier proche, préserver l’apport et sa disponibilité passe généralement avant la recherche de performance. Une personne préparant sa retraite plus lointaine peut envisager une diversification différente, tout en conservant une réserve de précaution. La diversification réduit certains risques, sans supprimer le risque de perte.
Frais, autonomie et suivi : les critères pour choisir sa banque
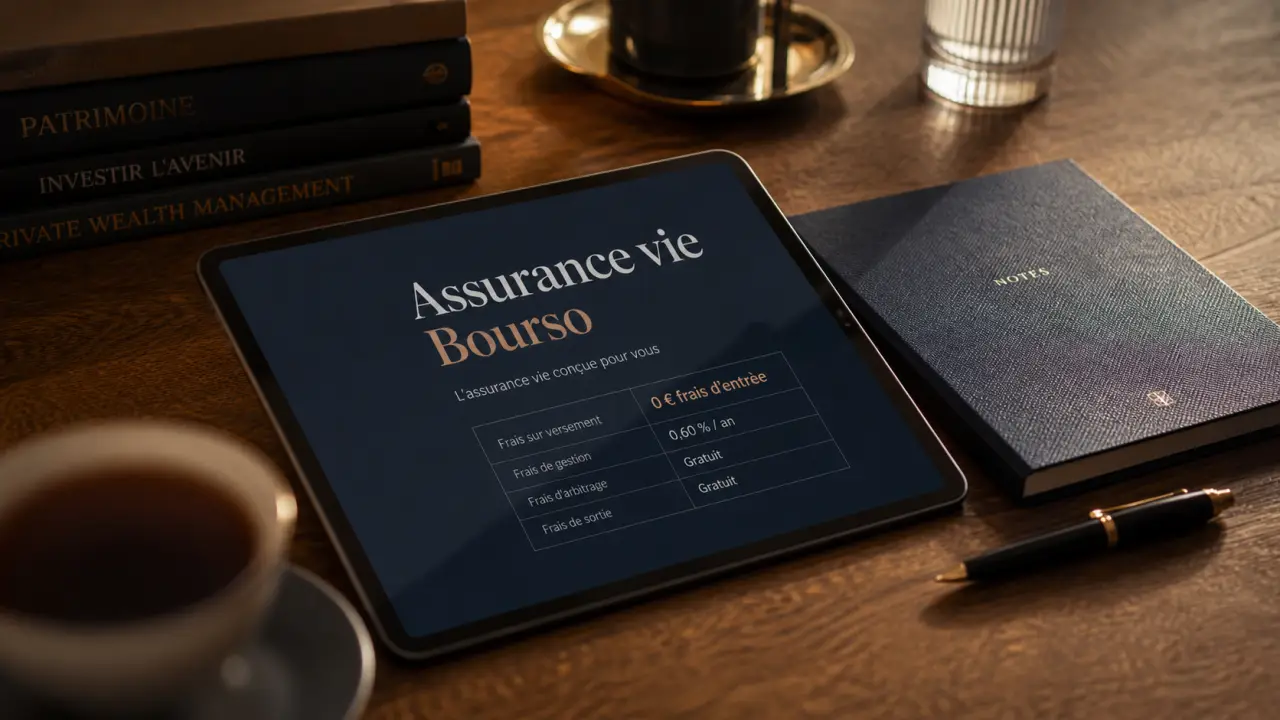
Comparez les propositions sur un périmètre identique. Un accompagnement peut sembler peu coûteux alors que sa rémunération repose sur les produits souscrits. Demandez une présentation écrite des frais d’entrée, de gestion, d’arbitrage, de mandat et des coûts propres aux supports, lorsqu’ils s’appliquent. Leur cumul diminue la performance qui vous revient.
Vérifiez aussi qui prend les décisions. En gestion conseillée, vous restez décisionnaire des opérations proposées. En gestion sous mandat, vous déléguez certaines décisions de gestion dans les limites prévues au contrat. Cette délégation ne constitue pas une garantie de rendement ni de préservation du capital.
Avant de vous engager, faites préciser les points suivants :
- Le conseiller peut-il proposer des supports extérieurs au groupe bancaire ?
- Comment la banque et le conseiller sont-ils rémunérés ?
- Quel suivi est prévu, avec quels documents et quel interlocuteur ?
- Quelles sont les conditions de retrait, de transfert ou de résiliation ?
Un cabinet extérieur à la banque peut offrir une autre sélection de solutions, mais son statut ne dispense pas d’examiner ses frais et ses liens commerciaux. Dans tous les cas, évaluez le suivi sur la performance nette de frais, le risque pris et l’avancement de vos projets. Un mariage, un divorce, une naissance ou une succession doivent conduire à réexaminer la stratégie.
Exercer ce métier : formation, compétences et perspectives
La gestion de patrimoine en banque mobilise la finance, le droit civil, la fiscalité et les techniques d’assurance. Le parcours de référence est un bac+5, soit cinq années d’études après le baccalauréat, notamment avec un master en gestion de patrimoine. L’alternance permet de confronter ces connaissances aux entretiens clients et aux contraintes opérationnelles.
L’Université Paris Dauphine-PSL propose notamment un Master Gestion de patrimoine avec des effectifs de 30 à 40 étudiants. Elle indique un taux d’insertion professionnelle de 70 % avant l’obtention du diplôme et un salaire médian de 45 600 € pour ses diplômés concernés. Ces repères propres à la formation ne constituent pas une garantie individuelle ni une grille salariale applicable à toutes les banques.
Au quotidien, l’écoute et la pédagogie comptent autant que l’analyse. Il faut recueillir des informations sensibles, expliquer les risques sans les minimiser et actualiser ses connaissances juridiques et fiscales. Le métier comporte aussi une dimension commerciale, qui exige de maintenir la cohérence entre les objectifs de développement et l’intérêt du client.
Les évolutions possibles comprennent la banque privée, l’ingénierie patrimoniale, le management ou, selon l’expérience et les qualifications, un cabinet indépendant ou un family office. Le point commun reste la capacité à relier chaque décision à une situation globale, plutôt qu’à vendre un placement isolé.