Préparer sa retraite ne consiste pas seulement à accumuler un capital. Il faut aussi pouvoir l’utiliser au bon moment, compléter ses revenus et conserver une marge de manœuvre face aux imprévus. L’assurance vie répond à cette logique grâce à sa souplesse de versement, de retrait et de transmission. Elle ne remplace pas systématiquement les autres dispositifs d’épargne retraite, mais elle peut devenir une pièce centrale d’une stratégie bien construite.
L’assurance vie, une enveloppe souple pour préparer l’après-carrière
Une assurance vie est un contrat d’épargne dans lequel les versements peuvent être placés sur un fonds en euros, sur des unités de compte ou sur une combinaison des deux. Elle n’impose ni date de départ à la retraite ni obligation de transformer le capital en rente. Cette disponibilité de l’épargne est utile lorsque les besoins futurs restent difficiles à chiffrer.
Quiz sur l’assurance vie et la retraite
Testez vos connaissances sur la disponibilité de l’épargne, la fiscalité et la préparation de la retraite.
Contrairement à une idée répandue, l’argent n’est pas bloqué pendant huit ans. Des retraits, appelés rachats, sont possibles à tout moment, dans les conditions prévues par le contrat. Le cap des huit ans est surtout important sur le plan fiscal : il ouvre droit à un abattement annuel sur les gains retirés de 4 600 euros pour une personne seule et de 9 200 euros pour un couple soumis à imposition commune.
Un complément, plutôt qu’une retraite automatique
L’assurance vie retraite ne verse pas spontanément un revenu dès la cessation d’activité. C’est l’épargnant qui organise les sorties : rachats ponctuels, retraits réguliers, rente viagère ou conservation du capital. Cette liberté permet d’adapter le contrat à une pension insuffisante, à des dépenses exceptionnelles ou à un projet différé, comme aider un proche ou financer une adaptation du logement.
Elle peut donc servir à créer un complément de revenus progressif, sans décider trop tôt du rythme auquel le capital sera consommé. Un retrait comprend une part de capital et une part de gains ; seule la part correspondant aux gains est imposable. Cette distinction est essentielle pour estimer le revenu net réellement disponible.
Choisir entre disponibilité, rendement et niveau de risque
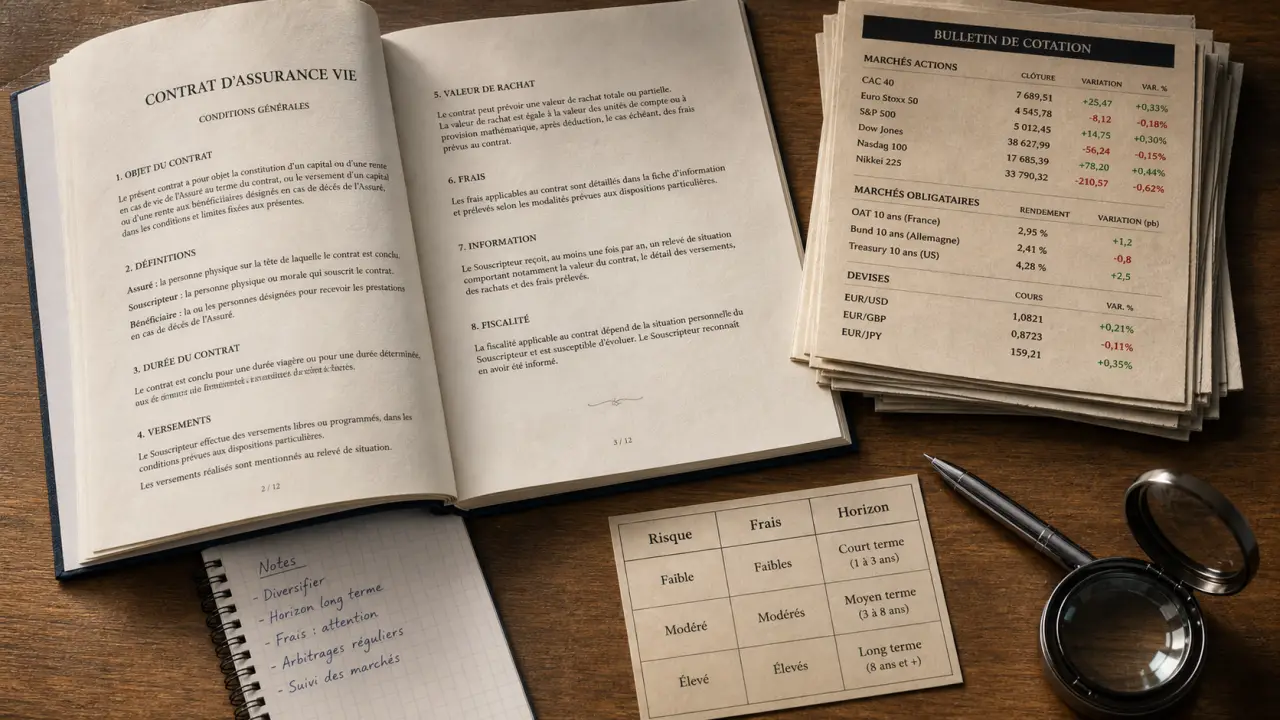
Le bon contrat n’est pas celui qui affiche seulement une performance passée. Pour une épargne destinée à la retraite, il faut associer l’horizon de placement, la tolérance aux variations de marché et la part du capital qui devra rester immédiatement accessible. La répartition des supports doit donc correspondre à l’usage prévu pour l’épargne.
Fonds en euros ou unités de compte : répartir selon l’échéance
Le fonds en euros offre une garantie du capital nette de frais de gestion, hors cas particuliers prévus au contrat. Il convient à la réserve destinée aux premières années de retraite ou aux dépenses identifiées. Son potentiel de rendement peut toutefois être plus limité que celui de supports investis sur les marchés.
Les unités de compte peuvent être investies dans des actions, obligations, fonds immobiliers ou supports diversifiés. Leur valeur varie à la hausse comme à la baisse et le capital n’y est pas garanti. Elles trouvent davantage leur place lorsque l’horizon est long et que l’épargnant accepte cette fluctuation. À l’approche de la retraite, réduire progressivement leur poids peut limiter le risque de devoir vendre après un recul des marchés.
| Besoin à la retraite | Approche souvent cohérente | Point de vigilance |
|---|---|---|
| Financer une dépense dans les prochaines années | Privilégier la sécurité et la disponibilité | Ne pas exposer ce montant à une forte volatilité |
| Compléter les revenus sur le long terme | Combiner fonds en euros et supports diversifiés | Réévaluer la répartition régulièrement |
| Transmettre un capital | Conserver une enveloppe dédiée aux bénéficiaires | Soigner la rédaction de la clause bénéficiaire |
Les frais méritent une lecture attentive
Frais sur versement, frais de gestion annuels, frais d’arbitrage et frais propres aux unités de compte peuvent réduire la performance sur la durée. Il est utile de comparer leur niveau, mais aussi les services associés : qualité des supports, possibilités de gestion libre ou pilotée, modalités de retrait et éventuels frais sur rente. Un contrat peu coûteux, mais peu adapté au profil de risque, n’est pas nécessairement le meilleur choix.
Transformer le capital en revenus sans le vider trop vite
À la retraite, l’enjeu n’est plus seulement de faire fructifier l’épargne. Il s’agit d’en faire une source de liquidités durable. Plusieurs méthodes peuvent coexister, à condition de ne pas confondre revenu régulier et garantie de revenu à vie. Le rythme des retraits doit tenir compte du capital disponible et des dépenses prévues.
Les rachats programmés pour compléter une pension
Les rachats programmés permettent de recevoir, par exemple, une somme mensuelle ou trimestrielle depuis le contrat. Leur montant peut être ajusté ou suspendu. Cette option offre une grande souplesse, mais elle exige de surveiller l’évolution du capital, car un rythme de retrait trop élevé, combiné à une mauvaise période de marché, peut l’éroder rapidement.
Une approche prudente consiste à distinguer les dépenses fixes des dépenses variables. Les premières peuvent être couvertes prioritairement par les pensions et une réserve sécurisée. L’assurance vie peut ensuite financer les loisirs, les voyages, les travaux ou les imprévus. Cette organisation évite d’imposer au portefeuille un prélèvement identique quelles que soient les conditions économiques.
À la retraite, le capital ne doit pas devenir un paravent derrière lequel on cache les dépenses irrégulières. Prévoir une enveloppe distincte pour la voiture, la santé, l’aide à domicile ou les réparations permet de visualiser ce qui relève du revenu courant et ce qui constitue une dépense exceptionnelle. Cette séparation rend les rachats programmés plus réalistes et évite de croire qu’un budget mensuel tient alors qu’il oublie les sorties annuelles.
La rente viagère pour sécuriser un versement à vie
La transformation du capital en rente viagère procure un revenu versé jusqu’au décès. Elle apporte une réponse au risque de vivre longtemps, mais elle est généralement irréversible : le capital n’est plus disponible dans les mêmes conditions et la transmission peut être réduite. Le choix dépend notamment de l’âge, des besoins de liquidité, de la situation du conjoint et du patrimoine déjà détenu.
Il n’est pas obligatoire d’opposer rente et retraits programmés. Consacrer une fraction du contrat à une rente pour couvrir une dépense incompressible, tout en gardant le reste disponible, peut offrir un compromis. Il faut alors examiner précisément les options de réversion et les conditions du contrat avant toute décision.
Assurance vie ou PER : les associer selon votre situation fiscale
Le plan d’épargne retraite, ou PER, est conçu pour préparer la retraite avec une logique de blocage jusqu’à son dénouement, sauf cas de déblocage anticipé prévus par la loi. Son principal attrait réside dans la possibilité de déduire certains versements du revenu imposable, dans les limites applicables. Cet avantage est particulièrement intéressant pour les personnes fortement imposées pendant leur vie active.
L’assurance vie n’offre pas cette déduction à l’entrée, mais elle préserve une disponibilité plus large du capital. Elle peut ainsi convenir aux personnes qui souhaitent garder la possibilité de financer un projet avant la retraite, ou à celles dont la pression fiscale actuelle rend la déduction du PER moins déterminante.
- Le PER peut être pertinent pour réduire l’imposition pendant la phase d’activité et flécher une épargne vers la retraite.
- L’assurance vie convient pour bâtir une réserve adaptable, organiser des retraits et préparer une transmission.
- Les deux enveloppes peuvent être complémentaires : l’une pour l’avantage fiscal immédiat, l’autre pour la souplesse patrimoniale.
Les vérifications à faire avant d’utiliser son assurance vie pour la retraite
Avant de mettre en place des retraits ou d’ouvrir un nouveau contrat, il est utile de faire un point global : montant estimé des pensions, épargne disponible, dettes éventuelles, dépenses récurrentes et protection du conjoint. Le contrat ne doit pas être étudié isolément, car son rôle dépend des autres revenus et actifs du foyer.
- Évaluer le besoin mensuel réel en séparant les dépenses indispensables, les dépenses de confort et les charges exceptionnelles.
- Définir une réserve de sécurité disponible sans dépendre des marchés à court terme.
- Vérifier la clause bénéficiaire après un mariage, un divorce, une naissance ou un changement de situation familiale.
- Contrôler la répartition des supports au moins lorsque la retraite approche ou qu’un besoin de capital se précise.
- Mesurer l’effet fiscal des retraits avant de choisir leur fréquence et leur montant.
Une assurance vie bien utilisée ne se résume donc pas à un placement de long terme. C’est une enveloppe modulable qui peut sécuriser une partie du patrimoine, compléter les pensions et transmettre un capital. Sa force réside dans les choix effectués avant et pendant la retraite : allocation adaptée, sorties maîtrisées et objectifs patrimoniaux clairement hiérarchisés.