La différence entre investissement locatif et assurance vie tient d’abord à la manière dont l’épargne est utilisée. Le premier permet d’acquérir un bien, souvent à crédit, pour percevoir des loyers. La seconde est une enveloppe d’épargne qui accueille des supports sécurisés ou plus dynamiques. L’immobilier construit un patrimoine tangible et peut générer des revenus réguliers. L’assurance vie privilégie la souplesse, la diversification et la disponibilité du capital.
Deux placements, deux mécaniques patrimoniales
L’investissement locatif transforme un crédit en patrimoine
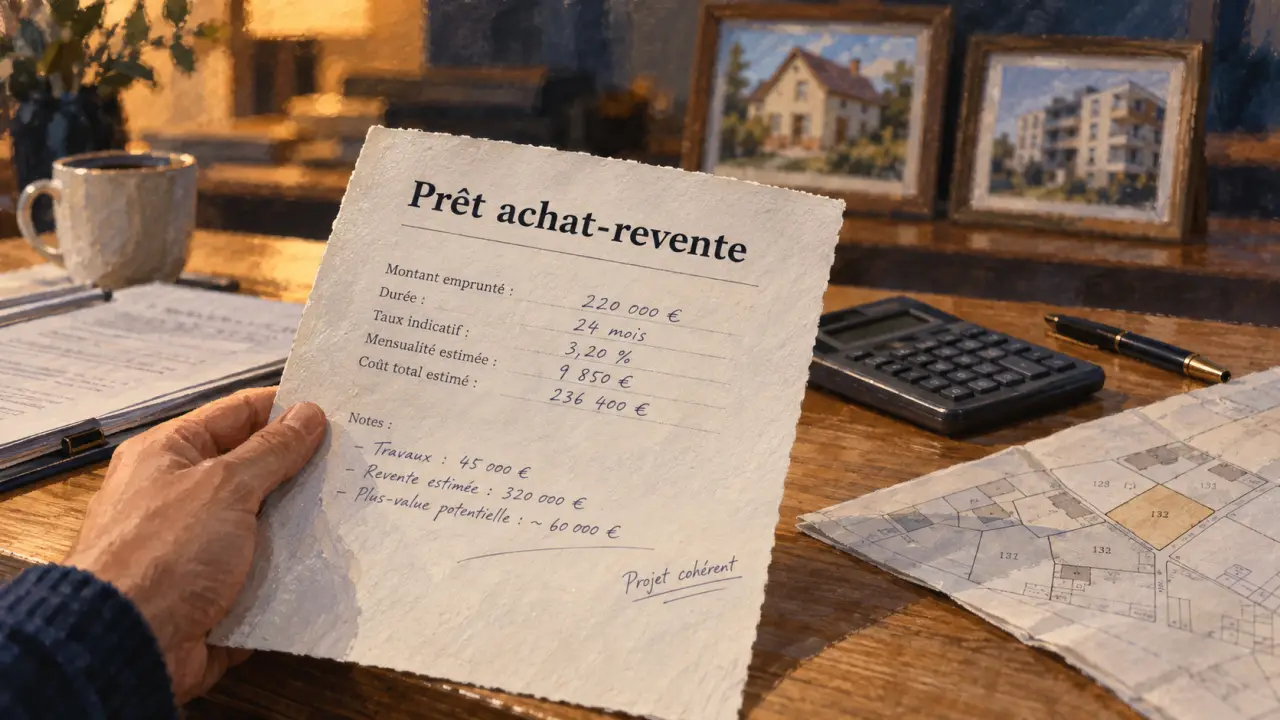
Un investissement locatif consiste à acheter un logement, un local ou des parts de SCPI pour les louer. Il peut prendre la forme d’une location nue, d’une location meublée sous le statut LMNP, d’une colocation ou d’un investissement en nue-propriété. Son atout principal est l’effet de levier du crédit : l’investisseur peut acheter un actif d’une valeur supérieure à son épargne disponible, puis rembourser progressivement l’emprunt grâce à ses revenus et, en partie, aux loyers encaissés.
Cette stratégie suppose toutefois d’assumer un apport éventuel, les frais de notaire, les travaux, les charges de copropriété, les périodes de vacance et le risque d’impayé. Un bien immobilier n’offre donc pas un rendement comparable à celui d’un placement garanti. Sa performance dépend de son emplacement, de son prix d’achat, de la demande locative, du financement et de la qualité de la gestion.
L’assurance vie est une enveloppe adaptable
L’assurance vie n’est pas un placement unique, mais une enveloppe fiscale pouvant accueillir plusieurs supports. Les fonds en euros recherchent la stabilité du capital. Les unités de compte donnent accès notamment aux actions, obligations, fonds immobiliers ou SCPI, avec un risque de perte en capital. Les contrats multisupports permettent de répartir l’épargne entre ces options selon l’horizon de placement et la tolérance aux variations.
Vous pouvez effectuer des versements libres ou programmés, modifier la répartition de vos supports et réaliser un rachat partiel sans clôturer le contrat. L’assurance vie ne crée pas de revenus garantis comme un loyer. Elle offre en revanche une grande latitude pour constituer une réserve financière, préparer un projet ou transmettre un capital.
Le comparatif essentiel avant de choisir
| Critère | Investissement locatif | Assurance vie |
|---|---|---|
| Accès | Apport, capacité d’emprunt et frais d’acquisition | Versements possibles dès de petits montants selon le contrat |
| Financement | Possible à crédit | Généralement financée par l’épargne disponible |
| Revenus | Loyers variables selon l’occupation et les charges | Rachats programmés ou gains capitalisés |
| Liquidité | Vente souvent longue, au moins 3 mois | Rachat partiel souvent traité sous 2 à 4 jours |
| Gestion | Locataire, entretien, déclarations et arbitrages | Suivi des supports et des frais du contrat |
| Risque principal | Vacance, impayés, baisse locale des prix et travaux | Perte en capital sur les unités de compte |
Le choix dépend donc de l’objectif poursuivi. L’immobilier locatif immobilise davantage de capital et de temps, mais permet d’utiliser la dette bancaire. L’assurance vie ne donne pas accès à ce levier. Elle conserve toutefois une capacité de réaction utile face à un imprévu ou à une nouvelle opportunité.
Rendement, risque et charge mentale : ce que les taux ne disent pas
Les rendements ne se comparent qu’en tenant compte de leur nature. Les fonds en euros peuvent afficher entre 2 % et 2,8 % net. Les unités de compte peuvent viser 4 % à 10 %, sans garantie et avec des fluctuations parfois importantes. Dans l’immobilier classique, le rendement net se situe souvent entre 2,5 % et 5 %. Un meublé ou une colocation peut atteindre 7 % ou plus dans certaines configurations. Ces écarts ne dispensent jamais de déduire les charges, les périodes sans locataire, les impôts et le coût du financement.
Le rendement locatif net se calcule après les frais de notaire, l’assurance, la taxe foncière, les travaux, les intérêts d’emprunt et la gestion. Confier le bien à une agence peut représenter 6 % à 8 % des loyers. De son côté, une assurance vie supporte en moyenne 0,75 % de frais de gestion, auxquels peuvent s’ajouter des frais sur versement selon les contrats.
Le rendement annoncé ne suffit pas à mesurer la solidité d’un placement. Pour un logement, il faut conserver une épargne de sécurité pour les travaux et les mois sans loyer. Pour une assurance vie, l’allocation doit correspondre à l’horizon de placement afin d’éviter de vendre des unités de compte après une baisse. Cette réserve de sécurité peut compter davantage que quelques dixièmes de rendement espéré.
Fiscalité : des avantages qui ne répondent pas au même besoin
L’assurance vie récompense la durée et facilite la transmission
La fiscalité de l’assurance vie intervient principalement lors des rachats, et seulement sur la part de gains comprise dans le retrait. Après 8 ans, un abattement annuel de 4 600 € s’applique sur les gains pour une personne seule, ou de 9 200 € pour un couple. Selon l’ancienneté du contrat et les versements, l’imposition peut relever d’un taux de 24,7 %, prélèvements sociaux inclus, ou de 30 %.
L’assurance vie présente aussi un intérêt successoral. Pour les versements réalisés avant 70 ans, chaque bénéficiaire peut profiter d’un abattement de 152 500 €. Après 70 ans, l’abattement global indiqué est de 30 500 €. La clause bénéficiaire doit donc être rédigée et actualisée avec soin.
Les loyers sont imposés pendant la détention
Les revenus d’une location nue sont imposés chaque année. Le micro-foncier applique un abattement de 30 % jusqu’à 15 000 € de revenus fonciers. Le régime réel permet notamment de déduire certaines charges et les intérêts d’emprunt. En location meublée, le statut LMNP peut permettre de pratiquer des amortissements. Le déficit foncier constitue également un levier dans certaines situations, sous réserve de respecter les règles applicables.
La fiscalité immobilière doit aussi intégrer la revente, les plus-values et, selon la valeur du patrimoine, l’IFI. Choisir un régime pour son seul avantage fiscal comporte un risque. Le bien doit d’abord être cohérent avec le marché locatif et avec l’objectif de détention.
Quel choix selon votre situation, et pourquoi les combiner
L’investissement locatif convient davantage à la personne qui dispose d’une capacité d’emprunt stable, accepte un horizon long et souhaite constituer un actif financé à crédit. Il peut aider à préparer des revenus complémentaires, à condition d’acheter avec une marge de sécurité et non sur la seule promesse d’une forte rentabilité brute.
L’assurance vie est adaptée pour conserver une épargne disponible, diversifier des actifs financiers, préparer une transmission ou lisser des versements dans le temps. Elle convient aussi à l’investisseur qui ne souhaite pas gérer de locataire ni concentrer une part importante de son patrimoine sur une seule adresse.
- Vous cherchez du levier : l’immobilier locatif est généralement le plus approprié.
- Vous avez besoin de disponibilité : l’assurance vie est plus souple grâce aux rachats partiels.
- Vous visez des revenus : les loyers peuvent répondre à cet objectif, mais ils ne sont ni automatiques ni garantis.
- Vous voulez répartir les risques : associer les deux évite de dépendre uniquement du marché immobilier ou des marchés financiers.
Il n’est donc pas nécessaire d’opposer systématiquement ces solutions. Une stratégie équilibrée peut consister à conserver une épargne de précaution et un portefeuille diversifié en assurance vie, tout en utilisant le crédit pour un projet locatif soigneusement sélectionné. Certaines assurances vie donnent aussi accès à des supports immobiliers comme les SCPI. Cette solution ajoute de l’immobilier au contrat sans imposer la gestion directe d’un logement, mais elle comporte ses propres frais et risques.