Une gestion de patrimoine haut de gamme se choisit d’abord selon la complexité de votre situation, puis selon les compétences mobilisées et le coût total de l’accompagnement. Le prestige d’une adresse ou l’accès à des placements exclusifs ne suffisent pas. Pour départager un cabinet, une banque privée et un family office, cherchez surtout qui saura coordonner vos investissements, votre patrimoine professionnel et vos décisions familiales.
Le bon niveau d’accompagnement dépend davantage de vos besoins que de votre fortune
Le terme « haut de gamme » ne correspond pas à un seuil patrimonial universel. Il devrait désigner un diagnostic approfondi, une stratégie personnalisée, des expertises accessibles et un suivi effectif. Un patrimoine immobilier important mais peu liquide ne pose pas les mêmes questions qu’un capital financier disponible après une cession d’entreprise.
Avant de sélectionner des prestataires, distinguez votre patrimoine total, les actifs que vous souhaitez confier et les sujets à résoudre. Les conditions d’accès peuvent porter sur les sommes investies auprès de l’établissement, et non sur l’ensemble de vos biens.
- Dirigeant ou entrepreneur : articuler trésorerie, patrimoine professionnel, protection familiale et préparation d’une cession.
- Famille patrimoniale : organiser la transmission, les revenus et la gouvernance entre générations.
- Cadre supérieur ou profession libérale : préparer la retraite, diversifier les placements et sécuriser les proches.
- Client international : coordonner les conséquences patrimoniales d’une expatriation ou de biens détenus dans plusieurs pays.
Les sportifs, majeurs protégés, associations et fondations peuvent également nécessiter une expertise spécifique. Demandez qui traitera réellement ces dossiers : votre interlocuteur habituel, une équipe interne spécialisée ou un partenaire externe.
Cabinet, banque privée ou family office : comparer le service réellement rendu
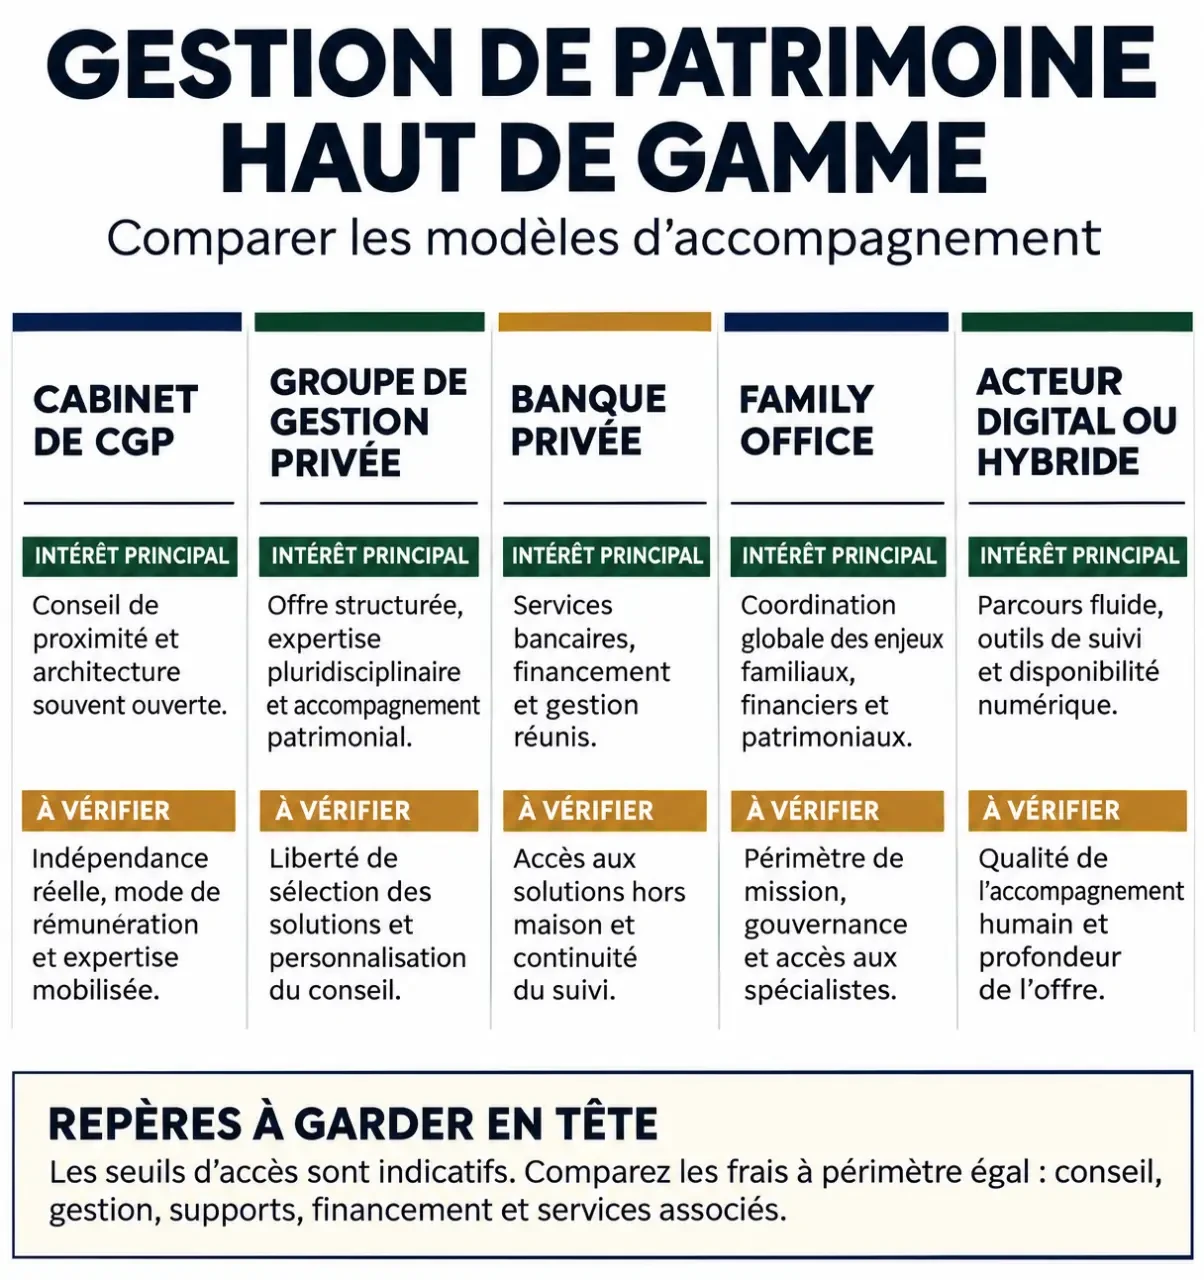
La gestion patrimoniale couvre l’organisation globale des biens et des objectifs. La gestion privée désigne généralement un accompagnement personnalisé, souvent centré sur les placements. Une banque privée y ajoute des services bancaires et de financement. Le family office vise plutôt la coordination d’un patrimoine familial complexe, parfois réparti entre plusieurs établissements.
| Type d’acteur | Intérêt principal | Point à vérifier |
|---|---|---|
| Cabinet de CGP | Conseil personnalisé et proximité | Expertises disponibles et fournisseurs retenus |
| Groupe de gestion privée | Équipes spécialisées et offre étendue | Continuité de l’interlocuteur et coordination interne |
| Banque privée | Placements, services bancaires et financement | Place des produits du groupe et conditions d’accès |
| Family office | Vision consolidée et coordination familiale | Périmètre du mandat et coût de supervision |
| Acteur digital ou hybride | Suivi en ligne et accès simplifié | Disponibilité humaine et traitement des situations complexes |
Des seuils indicatifs, jamais une norme de marché
Le comparatif de Ramify mentionne des seuils de 250 000 € à plusieurs millions d’euros pour les banques privées et de plusieurs millions pour les family offices. Il rapporte aussi des tickets d’entrée de 50 000 € chez Prosper Conseil, 100 000 € chez S’investir Conseil et 250 000 € chez The Wealth Office. Ces indications ne constituent pas des conditions contractuelles actuelles : faites confirmer le montant, les actifs admissibles et le service associé.
Le digital n’exclut pas un accompagnement humain. Il peut faciliter la consolidation et le suivi des avoirs, mais un tableau de bord ne remplace pas une analyse juridique ou fiscale personnalisée.
Les frais et l’indépendance se vérifient ensemble
Un cabinet indépendant de tout groupe financier peut percevoir des commissions de fournisseurs. Inversement, l’accès à de nombreux partenaires ne prouve pas que chaque recommandation soit neutre. Séparez l’indépendance capitalistique, le mode de rémunération et l’architecture des investissements.
Une architecture ouverte permet de sélectionner plusieurs fournisseurs ; elle peut néanmoins rester limitée à un panel référencé. Demandez pourquoi certains contrats ou supports sont retenus, quels liens commerciaux existent et si une solution extérieure peut être recommandée.
Comparer le coût complet, pas seulement les honoraires affichés
La rémunération peut combiner forfait de conseil, honoraires proportionnels aux actifs, commissions de distribution et rétrocommissions. Le comparatif de Ramify rapporte environ 0,5 % HT/an chez Prosper Conseil, 0,5 à 1 % HT/an en honoraires et/ou rétrocessions chez S’investir Conseil, et 1,5 % HT/an chez The Wealth Office. Ces taux ne sont pas nécessairement comparables à périmètre égal ; demandez une proposition actualisée.
Faites détailler séparément les frais de diagnostic, de suivi, d’enveloppe et de supports, ainsi que les éventuels frais d’entrée, d’arbitrage ou de sortie. Demandez ensuite un coût annuel estimé en euros et en pourcentage, avec l’assiette de calcul, la fiscalité applicable et les rémunérations reçues de tiers.
Le modèle sur honoraires rend le prix du conseil plus visible, sans garantir sa qualité. Un modèle commissionné exige, lui, une transparence suffisante pour comprendre les incitations commerciales.
Le sur-mesure se reconnaît à la cohérence de la stratégie
Une prestation sérieuse commence par un inventaire : actifs, dettes, revenus, régime matrimonial, engagements familiaux, horizon de placement et capacité à supporter des pertes. Elle débouche sur des priorités écrites, puis une mise en œuvre et des rendez-vous de suivi définis.
En couture, une belle étoffe ne compense pas un mauvais patron. En patrimoine, un placement séduisant ne corrige pas une stratégie mal ajustée. Les « coutures » à examiner sont les jonctions : clause bénéficiaire et projet de transmission, trésorerie professionnelle et besoins personnels, disponibilité des placements et échéances familiales. Demandez au conseiller de montrer ces raccords : c’est souvent là que se révèle la personnalisation véritable.
L’assurance-vie, le PEA, les ETF, les SCPI, le private equity, la dette privée ou les produits structurés sont des outils, pas des objectifs. Leur sélection doit tenir compte du risque, des coûts, de la liquidité et de la concentration déjà présente dans votre patrimoine.
Les unités de compte présentent un risque de perte en capital. Certains investissements peuvent être difficiles à revendre ou imposer un horizon long. Les performances passées ne préjugent pas des performances futures ; l’étiquette « premium » ne change rien à ces limites.
Avant de signer, demander des preuves et un cadre écrit
Les statuts doivent correspondre aux prestations proposées. Vérifiez l’immatriculation ORIAS et les catégories pertinentes : CIF pour le conseil en investissements financiers, IAS pour l’intermédiation en assurance, IOBSP pour les opérations de banque et services de paiement. Selon les activités, examinez aussi la carte T et le périmètre de la Compétence Juridique Appropriée. Une inscription ne constitue pas une garantie de rendement ou de qualité.
Pour départager vos finalistes, demandez les mêmes éléments à chacun :
- Une lettre de mission précisant les prestations incluses et exclues.
- Une présentation des intervenants et de leurs responsabilités.
- Un relevé des frais, commissions et conflits d’intérêts potentiels.
- Un calendrier de suivi et les conditions de sortie.
- Les règles de confidentialité et de partage des documents avec les partenaires.
Enfin, relativisez classements, récompenses et encours : leurs méthodes, dates et périmètres diffèrent. Ils peuvent aider à constituer une sélection, pas trancher seuls. Lors du premier entretien, exposez une décision concrète à préparer et demandez une démarche, des livrables et un devis. Le meilleur signe de qualité reste une réponse précise à votre situation, plutôt qu’une promesse générale de performance.