Le ROE se calcule en divisant le résultat net par les capitaux propres, puis en multipliant par 100. Ce pourcentage mesure la rentabilité comptable des fonds propres d’une entreprise. Un résultat élevé n’est toutefois pas une garantie de bonne santé financière : il faut vérifier ce qui vient du bénéfice, de l’endettement ou d’une base de capitaux propres réduite.
Calculer le ROE avec les bons chiffres comptables
ROE signifie Return On Equity, soit « rentabilité des capitaux propres » ou « rentabilité financière ». Il indique le bénéfice généré par rapport aux ressources appartenant aux actionnaires : capital apporté, réserves et bénéfices conservés notamment. Ce n’est ni le rendement boursier d’une action ni le dividende effectivement distribué.
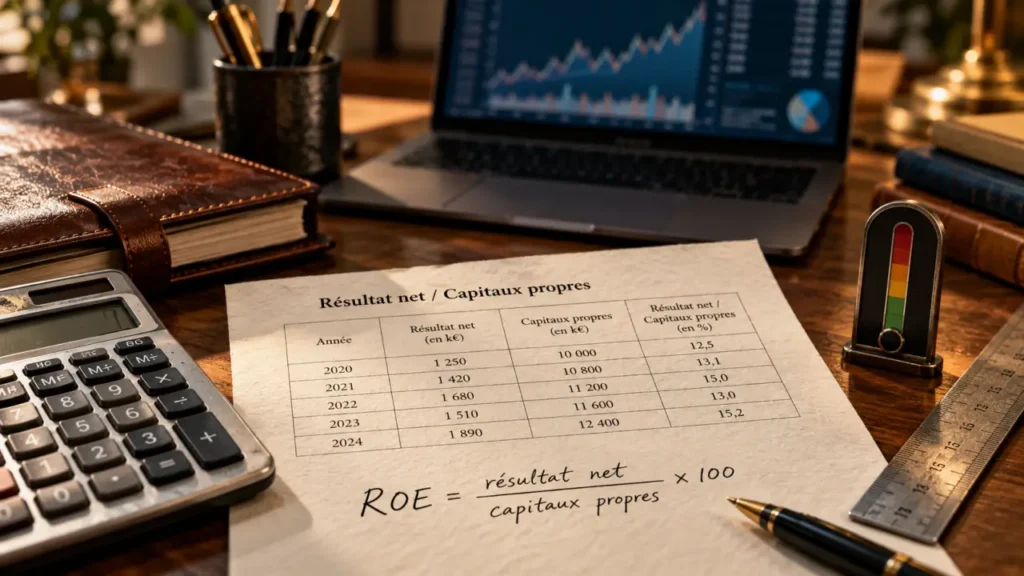
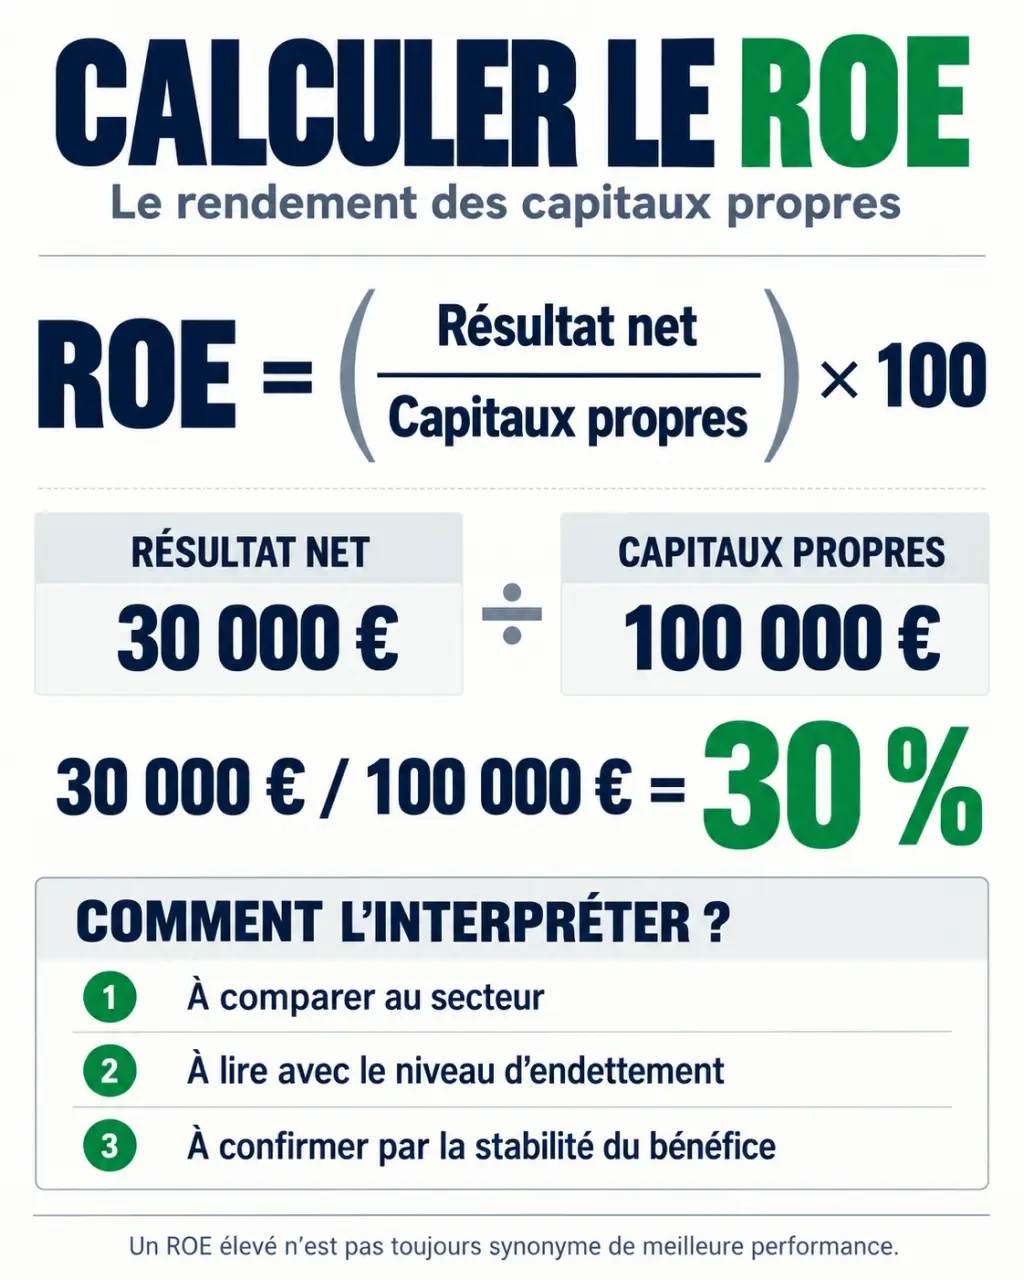
Formule du ROE = résultat net / capitaux propres × 100.
Le résultat net se trouve dans le compte de résultat. Les capitaux propres figurent au passif du bilan et comprennent notamment le capital social, les réserves et le report à nouveau. Utilisez des données couvrant le même périmètre : ne mélangez pas, par exemple, le résultat d’un groupe avec les capitaux propres de sa seule société mère.
Un exemple pour passer des euros au pourcentage
Avec 30 000 € de résultat net et 100 000 € de capitaux propres, le calcul donne : 30 000 / 100 000 × 100 = 30 %. L’entreprise a donc produit 30 € de bénéfice comptable pour 100 € de capitaux propres retenus dans le calcul. De même, un ROE de 10 % correspond à 10 € de résultat pour 100 € de fonds propres.
Privilégier les capitaux propres moyens si nécessaire
La formule simplifiée utilise souvent les capitaux propres de clôture. Pour rapprocher un bénéfice réalisé sur toute l’année des ressources mobilisées, on peut retenir les capitaux propres moyens : (capitaux propres d’ouverture + capitaux propres de clôture) / 2. Avec 80 000 € à l’ouverture et 120 000 € à la clôture, la moyenne atteint 100 000 €.
Une augmentation de capital importante en cours d’exercice peut justifier une moyenne pondérée selon les dates. Privilégiez une période de 12 mois ; un suivi mensuel annualisé reste sensible à la saisonnalité et ne remplace pas une analyse annuelle.
Interpréter le pourcentage sans chercher un seuil universel
Un ROE de 5 % traduit une rentabilité plus limitée qu’un ROE de 10 %, mais seulement à risque et méthodes comparables. Un ROE de 30 % peut refléter une activité performante ou des fonds propres très faibles. Le bon niveau dépend du secteur, de la stabilité du bénéfice et du risque financier.
Les repères indicatifs présentés par Axonaut situent la moyenne tous secteurs autour de 9 % et les PME entre 7 et 12 %. Ces chiffres donnent un ordre de grandeur, pas une cible valable pour chaque entreprise.
| Secteur | Fourchette indicative de ROE |
|---|---|
| Luxe | 20 à 25 % |
| Technologies | 15 à 30 % |
| Grande distribution | 8 à 15 % |
| Services aux entreprises | 10 à 15 % |
| Agroalimentaire | 5 à 10 % |
| BTP | 5 à 8 % |
Ces fourchettes doivent être utilisées avec prudence : taille, période et méthodes comptables influencent la comparaison. De même, l’échelle indicative allant de moins de 5 % comme signal d’alerte à plus de 15 % comme niveau excellent, avec 5 à 10 % jugé acceptable et 10 à 15 % bon, ne constitue pas une règle universelle.
Comparez plusieurs exercices et des entreprises proches par leur activité et leur structure financière. Pour apprécier la création de valeur, confrontez aussi le ROE au coût des fonds propres : un rendement positif peut rester inférieur à la rémunération attendue par les investisseurs compte tenu du risque.
Repérer les hausses trompeuses et les résultats inexploitables
Le ROE augmente si le résultat net progresse, mais aussi si les capitaux propres diminuent. Un rachat d’actions peut ainsi relever mécaniquement le ratio sans amélioration de l’activité. Une cession exceptionnelle peut également gonfler le bénéfice : distinguez alors le ROE publié d’un ROE retraité, en explicitant les ajustements.
L’endettement amplifie le rendement et le risque
L’effet de levier est favorable lorsque la rentabilité économique dépasse le coût de la dette, comparés sur une base cohérente, notamment fiscale. L’entreprise peut alors financer une partie de son activité par emprunt et accroître le rendement des fonds propres. En revanche, les intérêts et les remboursements demeurent dus lorsque l’activité ralentit : deux entreprises affichant le même ROE peuvent présenter des risques très différents.
Les capitaux propres jouent aussi le rôle d’un fusible financier : ils absorbent les pertes avant que celles-ci n’affectent davantage la capacité à honorer les engagements. Réduire ce coussin pour embellir le ROE peut rendre l’entreprise plus vulnérable. Avant toute distribution ou réduction de capital, simulez une baisse du bénéfice et vérifiez les fonds propres restants, les échéances de dette et les besoins de financement.
Les cas où le ratio perd son sens habituel
Avec des capitaux propres positifs, un ROE négatif traduit une perte. Il faut examiner sa cause : démarrage, difficulté durable ou redressement encore incomplet. La trajectoire du résultat importe autant que son signe.
Avec des capitaux propres nuls, le calcul est impossible. Proches de zéro, ils produisent un pourcentage extrême, peu utile. Négatifs, ils rendent la lecture habituelle inadaptée : une perte divisée par des fonds propres négatifs donne même un ROE positif, sans traduire une bonne performance.
Croiser le ROE avec les autres ratios et la trésorerie
Le ROE mesure une rentabilité comptable après charges financières et impôts. Pour comprendre l’origine de cette rentabilité, il faut élargir l’analyse aux moyens économiques mobilisés. Les conventions de calcul varient : conservez les mêmes définitions entre entreprises et entre exercices.
| Indicateur | Calcul usuel | Question éclairée |
|---|---|---|
| ROE | Résultat net / capitaux propres | Quelle rentabilité pour les fonds propres ? |
| ROCE | Résultat d’exploitation après impôt / capitaux employés | Quel rendement pour les ressources économiques engagées ? |
| ROA | Résultat d’exploitation net d’impôt / total des actifs, selon la convention retenue | Quelle efficacité de l’ensemble des actifs ? |
| RONA | Bénéfice d’exploitation net d’impôt / actifs nets opérationnels | Quel rendement pour les actifs nets mobilisés ? |
Pour le ROCE, les capitaux employés peuvent correspondre aux capitaux propres augmentés de la dette financière nette. Le résultat d’exploitation après impôt est également appelé NOPAT.
Un ROE élevé ne garantit pas une trésorerie suffisante. Des ventes bénéficiaires non encore encaissées et des stocks croissants augmentent le besoin en fonds de roulement, ou BFR. L’entreprise peut donc afficher un bénéfice tout en manquant de liquidités pour payer ses fournisseurs.
Améliorer la rentabilité sans fragiliser l’entreprise
Le levier prioritaire consiste à renforcer le résultat récurrent : améliorer les marges, réduire les coûts sans dégrader l’offre, gagner en productivité et mieux allouer le capital. Une hausse du ROE portée par ces progrès est plus robuste qu’une hausse obtenue uniquement en réduisant les fonds propres.
Surveillez parallèlement les délais clients, les stocks et les investissements peu utilisés. Libérer du cash ne relève pas automatiquement le ROE, mais peut limiter le recours à la dette et les charges financières.
Dans un tableau de bord, associez résultat net, capitaux propres moyens, ROE, ROCE, dette nette et trésorerie. Un logiciel comptable ou de reporting facilite ce suivi si les formules et retraitements restent visibles. L’objectif n’est pas d’obtenir le pourcentage maximal, mais une rentabilité durable compatible avec les besoins de financement.