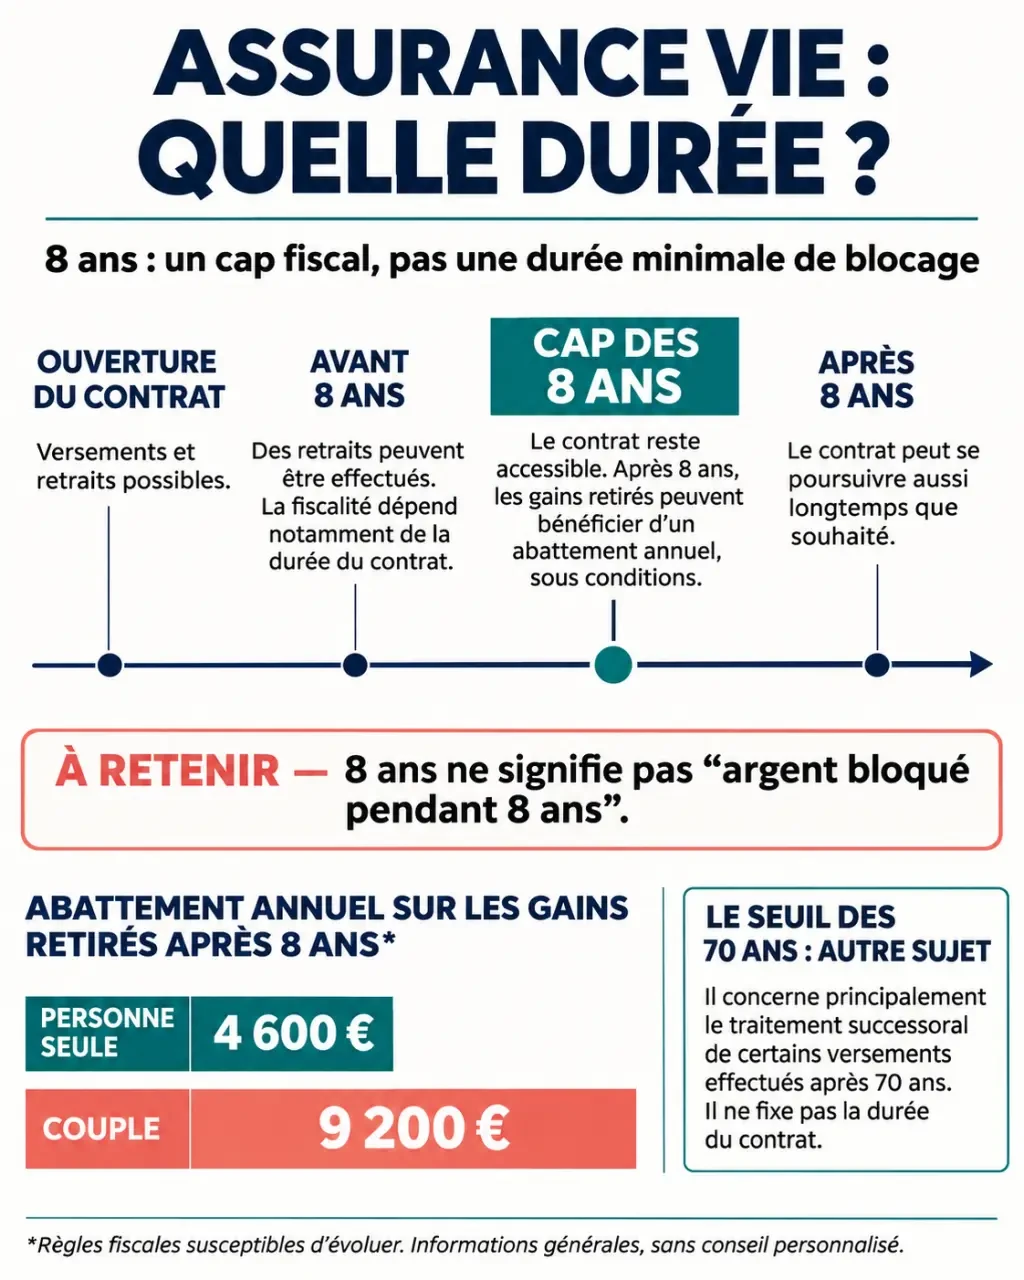
Une assurance vie ne vous oblige pas à immobiliser votre argent pendant huit ans. Vous pouvez généralement retirer votre épargne avant cette échéance : les huit ans correspondent surtout à un cap fiscal, et non à une durée minimale de placement. Pour choisir quand conserver, alimenter ou clôturer un contrat, il faut distinguer son ancienneté, la disponibilité des fonds et l’horizon adapté aux supports choisis.
Trois durées à distinguer pour comprendre votre contrat
La durée d’une assurance vie ne se résume pas à une date inscrite sur un calendrier. Plusieurs repères coexistent, avec des conséquences différentes sur votre épargne.
Testez vos connaissances sur la durée de l’assurance vie
Répondez aux six questions. Validez chaque réponse pour découvrir sa correction, puis consultez votre résultat final.
1. Que signifie le cap des huit ans pour un contrat d’assurance vie ?
2. Quelle différence distingue un rachat partiel d’un rachat total ?
3. Lors d’un rachat partiel, comment la part de gains retirée est-elle déterminée ?
4. Quel est le délai maximal indiqué pour verser les fonds après une demande de rachat complète ?
5. Après huit ans, quels sont les montants annuels des abattements sur les gains retirés ?
6. Quelle distinction faut-il faire entre l’ancienneté fiscale du contrat et le seuil de 70 ans ?
La durée contractuelle dépend des conditions souscrites
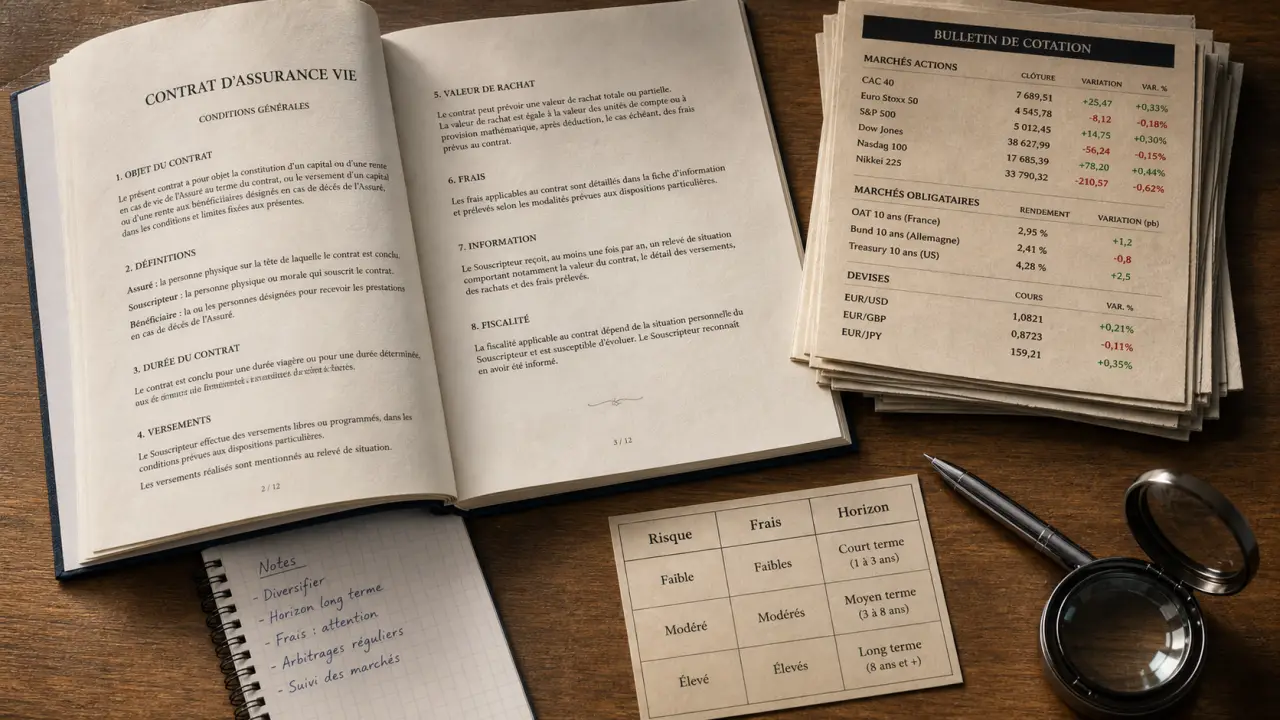
Un contrat peut être conclu pour une durée déterminée, éventuellement prorogeable, ou pour une durée viagère. Dans ce dernier cas, il prend normalement fin au décès de l’assuré, sauf dénouement anticipé, notamment par rachat total. Il n’existe donc pas de durée maximale universelle applicable à tous les contrats. Les conditions générales précisent le terme éventuel, les possibilités de prorogation et les modalités de sortie.
L’ancienneté fiscale commence à l’ouverture effective
L’ancienneté fiscale se décompte à partir de la date de prise d’effet du contrat, généralement liée au premier versement. Elle ne repart pas de zéro à chaque nouveau dépôt. Un versement effectué sur un contrat déjà ancien bénéficie donc de l’ancienneté de celui-ci pour l’application des règles liées à la durée, même si la date du versement reste importante pour déterminer le régime fiscal applicable aux gains.
L’horizon de placement dépend de votre objectif
Financer un projet dans deux ans et préparer sa retraite dans quinze ans ne conduit pas aux mêmes choix. Les unités de compte présentent un risque de perte en capital : leur horizon recommandé dépend des actifs détenus. Le fonds en euros répond à une logique différente, avec une garantie dont les modalités doivent être vérifiées au contrat, notamment concernant les frais. La maturité fiscale ne garantit jamais la performance.
Retirer avant huit ans reste possible, mais pas sans conséquences
Dans une assurance vie rachetable classique, vous pouvez demander un retrait, appelé rachat, sans attendre huit ans. Le rachat partiel laisse le contrat ouvert ; le rachat total le clôture et fait perdre son ancienneté pour de futurs versements. Certaines situations particulières peuvent toutefois limiter les opérations, notamment lorsqu’un bénéficiaire a accepté sa désignation dans les formes prévues par la loi ou lorsque le contrat est nanti.
Lors d’un rachat, seule la part de gains comprise dans la somme retirée est susceptible d’être imposée, et non l’intégralité du retrait. Pour un rachat partiel, cette part est calculée proportionnellement à la valeur du contrat : vous ne choisissez pas de retirer uniquement vos versements en laissant tous les gains investis.
La fiscalité dépend notamment de l’ancienneté du contrat, de la date des versements et de votre situation fiscale. Pour les versements effectués depuis le 27 septembre 2017, les gains retirés avant huit ans relèvent généralement d’un prélèvement forfaitaire de 12,8 % au titre de l’impôt sur le revenu, auquel s’ajoutent les prélèvements sociaux applicables. Une option globale pour le barème progressif peut être possible. Les versements plus anciens obéissent à d’autres règles.
Enfin, disponibilité ne signifie pas virement immédiat. L’assureur dispose en principe d’un délai maximal de deux mois après réception d’une demande de rachat complète pour verser les fonds. Pour une dépense urgente, mieux vaut conserver une réserve sur un support immédiatement mobilisable plutôt que compter exclusivement sur son assurance vie.
Après huit ans, un avantage fiscal utile sans obligation de sortie
Le huitième anniversaire ne déclenche ni clôture automatique ni obligation de retrait. Vous pouvez continuer à effectuer des versements, réaliser des arbitrages et demander des rachats partiels. L’intérêt principal de ce cap réside dans le traitement fiscal des gains retirés.
Un abattement annuel sur les gains rachetés
Après huit ans, les gains compris dans les rachats bénéficient d’un abattement annuel pour l’impôt sur le revenu de 4 600 euros pour une personne seule et de 9 200 euros pour un couple soumis à imposition commune. Cet abattement s’apprécie sur l’ensemble des contrats d’assurance vie et de capitalisation concernés du foyer fiscal, pas contrat par contrat. Il ne supprime pas les prélèvements sociaux.
Au-delà de cet abattement, l’imposition dépend notamment de la date des versements et, pour les versements récents, du montant des primes concernées. Le taux de 7,5 % peut s’appliquer sous certaines conditions ; une fraction des gains peut relever du taux de 12,8 %. Il serait donc trompeur de présenter toute assurance vie de plus de huit ans comme totalement exonérée.
Échelonner ses retraits peut être pertinent
Si votre calendrier le permet, répartir des rachats sur plusieurs années civiles peut permettre d’utiliser plusieurs abattements annuels. Le bon montant à retirer dépend cependant de la proportion de gains dans le contrat, pas seulement du montant nécessaire à votre projet. Demandez à l’assureur une simulation distinguant capital, gains, fiscalité et éventuels frais avant de décider.
Pensez vos retraits comme une marée plutôt que comme une vidange : des sorties progressives peuvent accompagner vos dépenses sans assécher tout le contrat. Pour un complément de retraite, conserver une poche peu exposée aux fluctuations pour les prochaines échéances peut aussi éviter de vendre des unités de compte après une baisse. Cette organisation vise à limiter les ventes contraintes, sans garantir l’absence de perte.
Conserver, ouvrir ou clôturer : choisir selon votre échéance
Le bon choix ne consiste pas systématiquement à attendre huit ans. Il dépend de l’usage prévu de l’argent, du coût du contrat et du niveau de risque acceptable.
| Votre situation | Le point à privilégier |
|---|---|
| Une dépense proche et certaine | La sécurité des sommes nécessaires et le délai de versement |
| Un projet encore lointain | Une allocation cohérente avec votre horizon et votre tolérance aux pertes |
| Un contrat ancien à conserver | La comparaison des frais, des supports et des services |
| Un besoin ponctuel de liquidités | Un rachat partiel plutôt qu’une clôture automatique |
Ouvrir un contrat avec un premier versement modeste permet de faire démarrer son ancienneté fiscale, à condition de respecter le minimum prévu et de sélectionner un contrat adapté. Cette démarche, souvent appelée « prendre date », ne justifie pas d’accepter des frais élevés ou une offre de supports inadaptée.
À l’inverse, conserver un contrat uniquement parce qu’il a huit ans n’est pas toujours judicieux. Examinez les frais sur versement, les frais de gestion, les possibilités d’arbitrage et la qualité des supports proposés. Avant de le clôturer pour en ouvrir un autre, mesurez toutefois la perte d’ancienneté : un nouveau contrat repart généralement avec sa propre date d’effet.
Enfin, ne confondez pas le cap des huit ans avec celui des soixante-dix ans de l’assuré. Ce dernier intervient dans les règles fiscales de transmission selon l’âge au moment des versements, sans constituer une date limite pour conserver ou alimenter une assurance vie. Le bon horizon reste celui de votre projet, éclairé par les caractéristiques du contrat et une simulation fiscale personnalisée.