Fixer le montant à partir des besoins réels de lancement
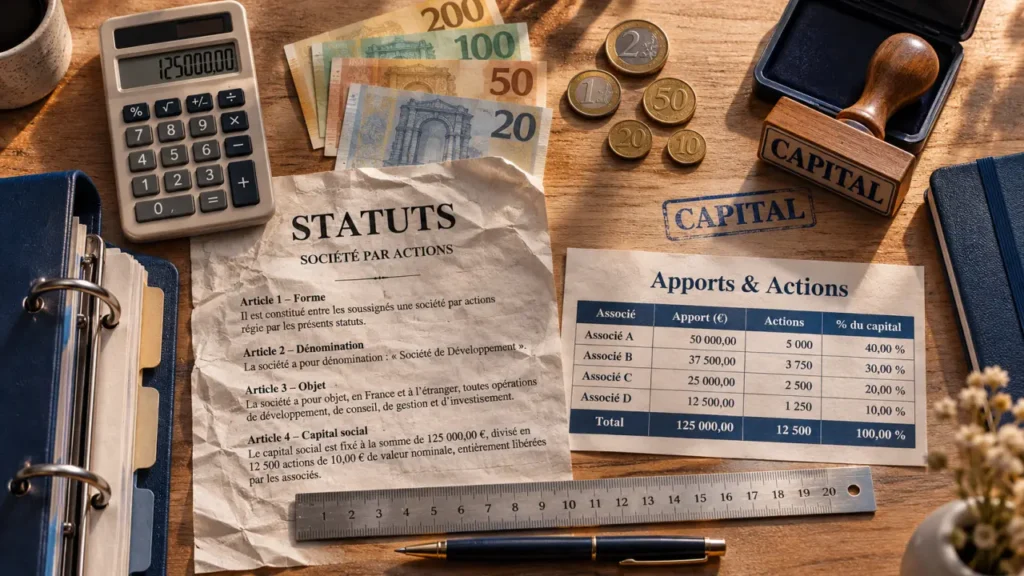
Le capital social correspond aux apports en argent et en biens intégrés au capital de la société. Inscrit dans les statuts et divisé en actions, il contribue au financement initial et sert de référence à la participation des associés. Un montant cohérent peut aussi rassurer les partenaires, sans constituer une garantie de solvabilité.
Calcul des actions et de la dilution
Saisissez le capital, la valeur nominale et les apports de chaque associé, puis indiquez les actions nouvelles éventuellement souscrites.
Apports des associés
Résultats
| Associé | Actions initiales | Détention initiale | Actions nouvelles souscrites | Détention après émission |
|---|
Formules :
Nombre d’actions = apport au capital ÷ valeur nominale.
Pourcentage de détention = actions détenues ÷ nombre total d’actions × 100.
Après émission, pourcentage = actions détenues ÷ nombre total d’actions après émission × 100.
Résultat indicatif, fondé sur l’hypothèse d’actions ordinaires de même valeur nominale. Ce calcul ne remplace ni les statuts de la société ni un conseil juridique.
Une SAS peut être créée avec 1 € de capital, mais ce seuil légal n’est pas un budget de démarrage. Pour choisir votre montant, recensez les investissements, les frais de constitution, les premières dépenses courantes et le décalage entre les paiements aux fournisseurs et les encaissements clients. Distinguez ensuite ce qui sera financé par le capital, un emprunt ou des avances en compte courant d’associé.
Par exemple, un projet nécessitant 12 000 € au lancement peut combiner 8 000 € de capital et 4 000 € d’autres financements effectivement disponibles. Cette répartition est illustrative : elle doit tenir compte des exigences des prêteurs et des risques de l’activité.
Pensez au capital comme au noyau stable du financement : il traduit l’engagement durable des associés, tandis que la trésorerie est le flux qui permet de payer les dépenses. Un ordinateur apporté au capital renforce les moyens de l’entreprise, mais ne paie pas son loyer. Construisez donc deux colonnes distinctes dans votre budget : ressources économiques apportées et argent immédiatement mobilisable. Cette séparation évite d’afficher un capital rassurant tout en manquant de liquidités.
Choisir les apports et sécuriser leur valeur
Les trois catégories d’apports ne produisent pas les mêmes effets. Avant de promettre un pourcentage à un associé, identifiez précisément ce qu’il apporte et vérifiez que la société pourra effectivement en disposer.
| Type d’apport | Exemples | Entre dans le capital ? | Point de vigilance |
|---|---|---|---|
| Numéraire | Sommes d’argent | Oui | Versement initial et calendrier du solde |
| Nature | Matériel, véhicule, droits incorporels | Oui | Propriété, transférabilité et évaluation |
| Industrie | Travail, compétences, savoir-faire | Non | Prestations et droits à organiser dans les statuts |
Évaluer les biens sans déséquilibrer les associés
Un apport en nature doit recevoir une valeur justifiable : état du matériel, prix de marché, droits réellement transférés, éventuelles charges. Sa surévaluation attribuerait trop d’actions à l’apporteur au détriment des autres. L’intervention d’un commissaire aux apports permet de sécuriser cette évaluation lorsqu’elle est requise.
À la constitution, les associés peuvent décider à l’unanimité de ne pas désigner ce professionnel si deux conditions cumulatives sont réunies : aucun apport en nature ne dépasse 30 000 € et la valeur totale des apports en nature ne dépasse pas la moitié du capital social. Cette dispense ne signifie pas que les biens peuvent rester sans évaluation ; elle engage la responsabilité des associés dans les conditions légales.
Encadrer la contribution de l’associé qui apporte son travail
L’apport en industrie n’augmente pas le montant du capital, mais peut ouvrir des droits organisés par les statuts. Décrivez les prestations attendues, leur durée, les obligations de l’apporteur et les conséquences de leur arrêt. Une promesse vague de « développer l’activité » ne suffit pas à prévenir les conflits entre celui qui finance et celui qui travaille.
Répartir les actions sans confondre argent, pouvoir et rémunération
Pour des actions ordinaires de même valeur nominale, la répartition se calcule à partir des apports au capital. Avec 10 000 € divisés en 1 000 actions de 10 €, un associé apportant 6 000 € reçoit 600 actions, soit 60 %, et l’autre 400 actions, soit 40 %.
La valeur nominale est une unité statutaire, pas une estimation de la valeur économique de l’entreprise. Un nominal assez faible facilite des répartitions précises : avec seulement 10 actions de 1 000 €, chaque action représente 10 % du capital initial. Le choix du nombre d’actions mérite donc d’être anticipé.
Le pourcentage de capital ne résume pas tous les droits. Les statuts peuvent aménager les droits de vote et les droits financiers, notamment au moyen d’actions de préférence, dans les limites légales. La rémunération d’un dirigeant ou d’un travail effectué relève, elle, d’une décision distincte de la détention du capital.
À deux associés, une répartition égalitaire exige de prévoir les désaccords : décisions soumises à accord commun, médiation, modalités de sortie et méthode de valorisation des titres. Détenir 51 % ne garantit pas davantage de pouvoir décider seul si certaines décisions exigent une majorité renforcée.
Simulez enfin une entrée d’investisseur : si 250 actions nouvelles sont ajoutées aux 1 000 existantes, l’associé détenant 600 actions passe de 60 % à 48 % s’il ne souscrit pas. Cette dilution doit être distinguée d’une vente de ses propres titres.
Choisir entre stabilité du capital fixe et souplesse du variable
Avec un capital fixe, modifier le montant suppose une décision conforme aux règles applicables, une modification statutaire et les formalités correspondantes. Cette solution offre une lecture simple de la structure financière. Elle convient notamment lorsque les associés envisagent peu de mouvements ou souhaitent encadrer chaque opération séparément.
Le capital variable repose sur une clause statutaire définissant les conditions des variations, un plancher et un plafond. Certaines augmentations ou diminutions réalisées dans ce cadre bénéficient de formalités allégées. La variabilité ne permet toutefois pas de modifier librement les droits des associés ni d’ignorer les règles d’admission ou de retrait.
Le bon critère n’est donc pas seulement le coût des formalités : demandez-vous qui pourra entrer, qui pourra sortir et selon quelle procédure. Faites rédiger précisément la clause, notamment le plancher légal applicable et les conséquences financières d’un retrait. Une levée de fonds avec des droits spécifiques nécessitera souvent un travail juridique, même avec un capital variable.
Organiser la libération, le dépôt et l’immatriculation
La souscription est l’engagement d’apporter ; la libération correspond à l’exécution de cet engagement. À la constitution d’une SAS, au moins 50 % des apports en numéraire doivent être versés. Le solde doit être libéré dans les cinq ans suivant l’immatriculation, sur appel selon les modalités prévues. Pour 10 000 € souscrits en argent, le versement initial minimal est donc de 5 000 €.
Les apports en nature doivent, quant à eux, être intégralement libérés à la constitution. Une libération intégrale du numéraire peut également présenter un intérêt fiscal : elle fait partie des conditions du taux réduit d’impôt sur les sociétés de 15 % sur les premiers 42 500 € de bénéfice. Ce taux n’est pas automatique ; d’autres conditions s’appliquent, le taux normal étant de 25 %.
- Préparez le projet de statuts et la liste des souscripteurs, avec les montants souscrits et versés.
- Déposez les fonds auprès d’une banque ou d’un notaire, sur un compte bloqué au nom de la société en formation.
- Récupérez l’attestation de dépôt des fonds, puis finalisez et signez les statuts avec les mentions nécessaires.
- Accomplissez les formalités de constitution et déposez le dossier d’immatriculation au guichet unique.
- Après l’immatriculation, transmettez le justificatif demandé au dépositaire pour débloquer les fonds.
Une fois débloqué, l’argent peut financer les dépenses professionnelles : il n’a pas à rester immobilisé sur le compte. Avant de signer, vérifiez surtout la cohérence entre statuts, apports évalués, actions attribuées et sommes déposées. Cette concordance sécurise autant le dossier de création que les relations futures entre associés.