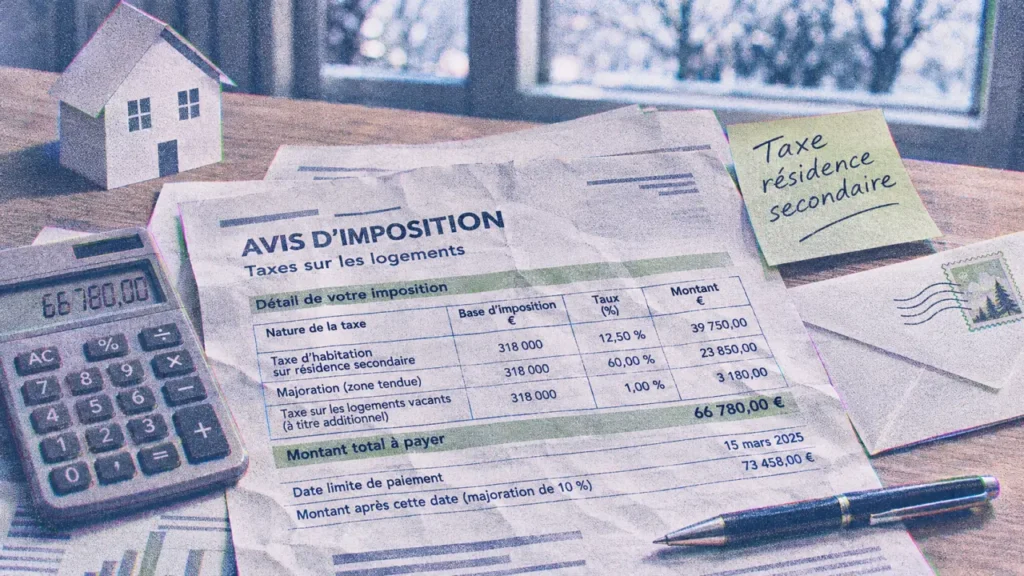
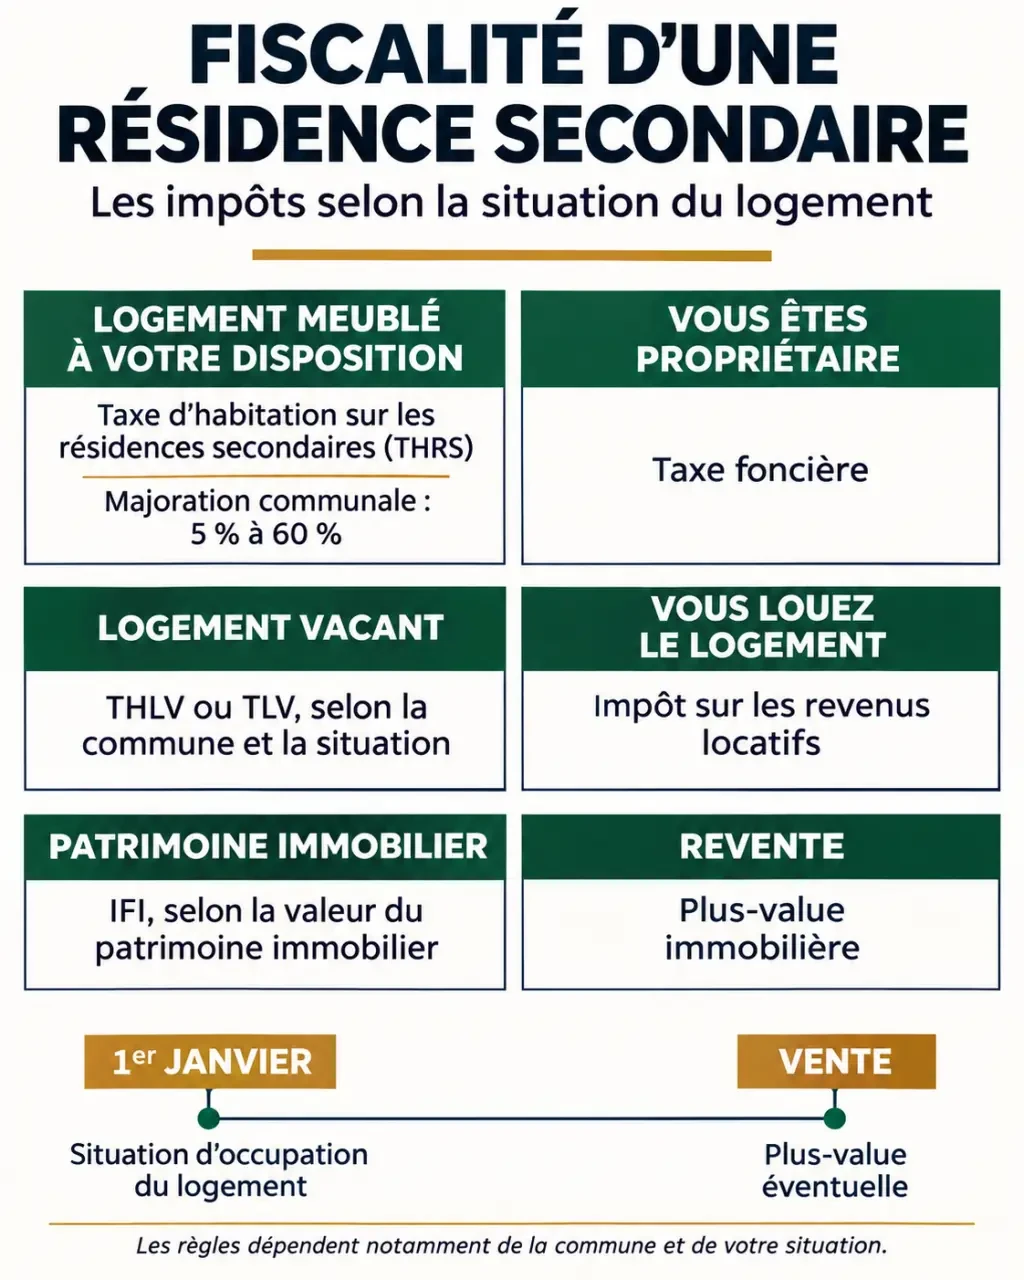
Une résidence secondaire ne se résume pas à la taxe d’habitation. Selon l’usage du bien, on peut être concerné par la taxe d’habitation sur les résidences secondaires (THRS), la taxe foncière, l’impôt sur le revenu en cas de location, l’IFI et, au moment de la vente, l’impôt sur la plus-value. Voici comment s’y retrouver, impôt par impôt, avec les points à vérifier auprès de votre commune et de l’administration.
La taxe d’habitation sur les résidences secondaires : qui paie, et à quelle date ?
Le critère de la disposition du logement
La THRS vise un logement meublé dont vous avez la disposition ou la jouissance permanente et qui n’est pas votre résidence principale. Le propriétaire est le cas le plus courant, mais ce n’est pas le seul : un locataire à l’année ou un occupant à titre gratuit peut aussi être redevable, selon sa situation. Ce qui compte n’est donc pas le titre de propriété, mais la possibilité d’occuper les lieux à tout moment.
Le 1er janvier, date qui fige la situation
La taxe est établie pour l’année entière, d’après la situation du logement au 1er janvier de l’année d’imposition. Un achat en cours d’année n’entraîne donc pas de taxe immédiate, alors qu’un bien vendu en juin reste taxé pour toute l’année s’il vous appartenait au 1er janvier. Pensez-y dans la négociation d’une vente.
Calcul, majoration et exonération : ce qui fait varier la facture
Valeur locative cadastrale et taux locaux
Le montant résulte de la valeur locative cadastrale du logement et de ses dépendances, multipliée par les taux votés par les collectivités locales. D’où des écarts importants d’une commune à l’autre pour des biens comparables. Selon impots.gouv.fr, les résidences secondaires ne bénéficient d’aucun abattement : contrairement à ce que l’on croit parfois, il n’existe pas de réduction automatique à l’usage occasionnel.
La majoration communale de 5 % à 60 %
Depuis 2017, certaines communes peuvent voter une majoration de la part de cotisation qui leur revient, dans une fourchette de 5 % à 60 %. Des pages éditoriales évoquent un élargissement de la liste des communes concernées ; ce périmètre évoluant, le plus fiable est de consulter la décision de votre commune et votre avis d’imposition.
Demander l’exonération de la majoration
Impots.gouv.fr décrit trois catégories de situations permettant de demander l’exonération de la majoration, et la demande doit être justifiée. On y retrouve notamment la contrainte professionnelle, l’hébergement durable dans un établissement de soins, ou l’impossibilité d’affecter le logement à l’habitation principale. Préparez les pièces qui prouvent votre situation au 1er janvier.
Résidence secondaire, logement vacant, bien loué : ne pas confondre
La qualification du bien détermine la taxe. Un logement meublé que vous occupez occasionnellement relève de la THRS. Un logement non meublé, ou inoccupé, peut en revanche relever de la taxe d’habitation sur les logements vacants (THLV) ou de la taxe sur les logements vacants (TLV), qui obéissent à d’autres règles.
| Situation du bien | Taxe concernée | Point d’attention |
|---|---|---|
| Logement meublé, à disposition, non principal | THRS | Situation appréciée au 1er janvier |
| Logement vacant | THLV ou TLV selon la commune | Règles distinctes de la THRS |
| Résidence principale | Hors THRS | Se vérifie selon votre situation |
Un point de vue rarement abordé : on peut voir ces taxes comme un fossé creusé entre deux usages d’un même quartier. D’un côté, des volets clos onze mois par an ; de l’autre, des habitants qui peinent à se loger. Les majorations et les taxes sur la vacance sont pensées pour combler ce fossé, en rendant coûteux un logement meublé peu occupé. Cela explique pourquoi la facture dépend autant de la commune que du bien, et pourquoi une mise en location durable ou une vente peut devenir, pour certains, un vrai sujet d’arbitrage.
Taxe foncière, location, IFI : les autres impôts de la détention
Taxe foncière et taxes annexes
La taxe foncière est due par le propriétaire, indépendamment de l’usage du bien. S’y ajoutent selon les communes des taxes annexes, comme la taxe d’enlèvement des ordures ménagères. Elles se cumulent avec la THRS : il faut donc les budgéter ensemble.
Louer sa résidence secondaire
Les loyers perçus s’ajoutent à vos revenus et se déclarent, en location nue comme en location meublée, avec des régimes distincts : micro-foncier, micro-BIC ou régime réel. Certaines pages citent des seuils et des abattements (15 000 € et 30 % pour le micro-foncier, 50 % pour le micro-BIC, 71 % pour certains meublés de tourisme). Ces chiffres sont à vérifier sur impots.gouv.fr avant toute décision, car ils évoluent. Ne mélangez pas non plus la fiscalité des revenus et la taxe d’habitation : elles obéissent à des logiques séparées.
IFI : la valeur du bien compte
Depuis 2018, l’impôt sur la fortune immobilière porte sur le patrimoine immobilier net, évalué au 1er janvier. La valeur vénale de la résidence secondaire entre dans l’assiette. Il ne concerne que les contribuables dont le patrimoine immobilier dépasse le seuil légal : vérifiez ce seuil et vos éventuelles déductions de dettes.
Revente et démarches : ce qu’il faut savoir
La plus-value à la cession
Contrairement à la résidence principale, une résidence secondaire ne bénéficie pas de l’exonération automatique. La plus-value est imposable, avec des abattements qui croissent avec la durée de détention. Une page éditoriale cite 22 ans pour l’exonération d’impôt sur le revenu, 30 ans pour les prélèvements sociaux et un seuil de 50 000 € pour une surtaxe. À faire confirmer par le notaire, qui calcule l’impôt lors de la vente.
Déclarer, vérifier, contester
Si votre avis d’imposition vous semble erroné, ou si vous pensez remplir les conditions d’une exonération, adressez-vous au service des impôts des particuliers (SIP) du lieu du logement. Les coordonnées figurent sur l’avis, et la demande peut passer par la messagerie sécurisée de votre espace Finances publiques, justificatifs à l’appui.
- Relisez l’avis d’imposition et la situation du logement au 1er janvier.
- Vérifiez les taux et la majoration éventuelle décidés par la commune.
- Rassemblez les pièces justifiant l’exonération ou le changement d’usage.
- Écrivez au SIP compétent et conservez la preuve de l’envoi.
Les règles et taux changent régulièrement : consultez toujours les informations officielles à la date de votre démarche.