Pour financer une création, une reprise d’entreprise ou un investissement dans le Finistère, recherchez avant tout un courtier qui traite réellement les dossiers professionnels. Une agence spécialisée en crédit immobilier ne propose pas nécessairement le même accompagnement aux entreprises. Le bon interlocuteur doit pouvoir expliquer les financements envisageables, les partenaires susceptibles d’étudier votre projet et le coût de son intervention, sans promettre l’accord d’une banque.
Repérer un interlocuteur local réellement compétent en financement d’entreprise
La proximité facilite les échanges, mais elle ne suffit pas à qualifier un courtier. Avant de prendre rendez-vous, vérifiez que son activité couvre votre besoin : reprise d’un fonds de commerce, achat de matériel, acquisition de locaux ou financement du développement. Demandez également qui instruira votre dossier et quelle expérience cette personne possède sur des projets comparables.
Des pistes à Brest et dans plusieurs communes du Finistère
Vanetys Brest présente une offre de courtage en crédit professionnel et met en avant ses partenariats régionaux. KERA Courtage s’adresse aux particuliers et aux professionnels en Bretagne, avec notamment des implantations mentionnées à Lesneven-Pays de Brest, Morlaix, Concarneau et Quimperlé. Le réseau annonce des rendez-vous en agence ou à domicile et un accompagnement pouvant aller jusqu’à la signature définitive. Faites préciser le périmètre applicable à votre financement professionnel.
CAFPI Brest présente également une rubrique consacrée au prêt professionnel, aux côtés de ses activités immobilières. L’agence est indiquée à l’angle du 43 rue d’Aiguillon et du 27 rue Louis Pasteur, à Brest, 29200. Avant de vous déplacer, confirmez les coordonnées, les disponibilités et la présence d’un conseiller prenant en charge les entreprises.
Ne pas confondre réputation générale et expertise professionnelle
CAFPI Brest affiche une note de 4,7/5 pour 304 avis. Ces appréciations concernent l’agence, pas nécessairement son accompagnement en crédit professionnel. De même, CAFPI annonce plus de 100 partenaires bancaires dans un bloc de présentation et plus de 120 banques comparées dans le texte de l’agence : ces chiffres ne signifient pas que tous ces établissements seront consultés pour votre entreprise. Demandez plutôt quels partenaires peuvent examiner votre secteur, votre montant et votre situation.
Partir de l’usage des fonds pour choisir la solution
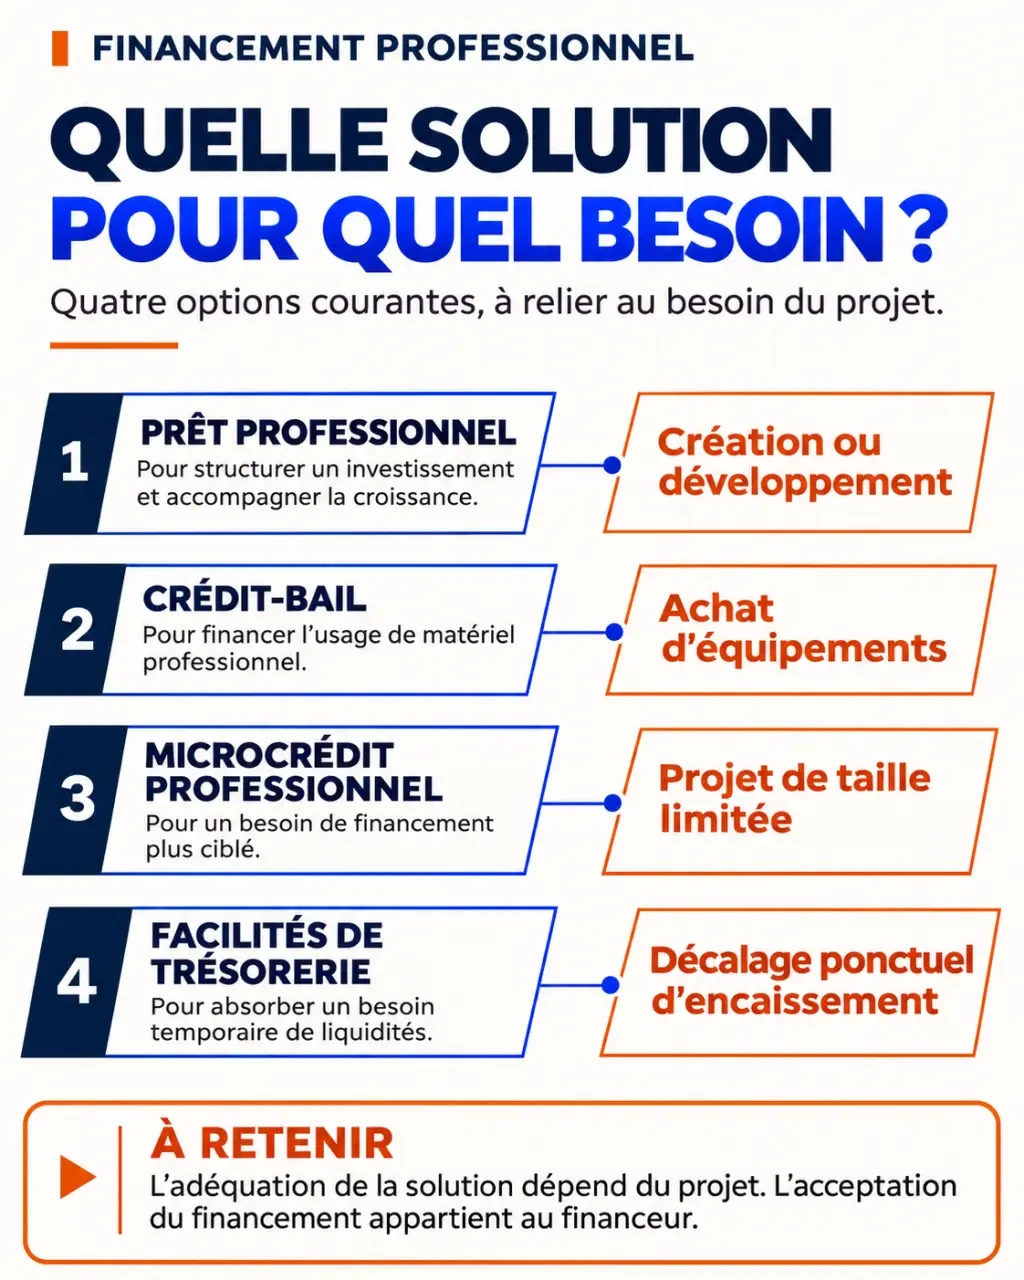
Un financement adapté commence par une distinction simple : achetez-vous un actif durable ou cherchez-vous à absorber un décalage de trésorerie ? Le courtier doit relier la solution proposée au fonctionnement de votre activité, plutôt que présenter un prêt unique pour tous les besoins.
| Besoin de l’entreprise | Solution à étudier | Point à examiner |
|---|---|---|
| Création, reprise ou développement | Prêt professionnel | Équilibre entre investissement, apport et remboursements |
| Achat d’équipements | Prêt professionnel ou crédit-bail | Propriété du matériel, loyers et conditions de sortie |
| Projet de taille limitée | Microcrédit professionnel | Éligibilité du porteur et adéquation du dispositif |
| Décalage ponctuel d’encaissement | Facilités de trésorerie | Durée du besoin et capacité à résorber le décalage |
| Achat ou changement de locaux | Financement professionnel adapté au montage immobilier | Emprunteur, usage du bien et garanties envisagées |
Le crédit-bail permet d’utiliser un bien en contrepartie de loyers, avec une possibilité d’achat selon le contrat. Il ne se compare donc pas à un prêt sur le seul montant mensuel. Le microcrédit, quant à lui, relève de dispositifs dont les conditions doivent être vérifiées : ce n’est pas une solution automatiquement accessible après un refus bancaire.
Un projet d’export peut associer dépenses commerciales, investissement et délais de paiement. Il mérite une analyse distincte de ces besoins. À l’inverse, une trésorerie durablement déficitaire appelle d’abord un diagnostic : une facilité de caisse ne corrige pas, à elle seule, un déséquilibre économique.
Le crédit professionnel se définit par le besoin de l’entreprise. Il ne faut pas lui appliquer automatiquement les taux, durées ou règles d’un crédit immobilier destiné aux particuliers. L’assurance emprunteur et le regroupement de crédits constituent encore d’autres prestations, à examiner séparément lorsqu’elles sont pertinentes.
Préparer un dossier qui explique aussi le calendrier du projet
Le courtier analyse le besoin, structure sa présentation et recherche des partenaires susceptibles de le financer. Il peut vous aider à faire ressortir les points solides et les questions à résoudre. La décision reste celle du financeur : un dossier bien présenté ne garantit ni l’accord ni un taux particulier.
Les informations à réunir avant le premier échange
Demandez au conseiller sa liste de pièces adaptée à votre situation. Pour préparer utilement l’entretien, rassemblez les éléments déjà disponibles, sans attendre nécessairement que tous les documents soient finalisés :
- Une présentation de l’activité, de votre parcours et du projet.
- Le montant recherché, l’usage des fonds et l’apport envisagé.
- Les devis, propositions commerciales ou documents de reprise disponibles.
- Les comptes existants pour une entreprise en activité, ainsi que les engagements financiers en cours.
- Les prévisions d’activité et de trésorerie, avec leurs principales hypothèses.
- Les échéances importantes : signature, livraison, travaux ou démarrage.
La remise des clés d’un local constitue un bon repère pour construire le calendrier financier. À cette date, les dépenses peuvent commencer alors que les recettes arriveront plus tard : aménagement, installation, stock initial, puis ouverture. Présentez cette succession au courtier, plutôt qu’un simple prix d’acquisition. Vous l’aiderez à distinguer le financement du bien de l’argent nécessaire pour rendre l’activité opérationnelle.
Organiser la recherche bancaire sans démarches dispersées
Indiquez les banques déjà contactées et les réponses reçues. Convenez ensuite des établissements que le courtier sollicitera. Cette coordination évite les présentations contradictoires et permet de suivre les demandes de compléments. Aucun délai universel ne peut être promis : demandez un calendrier prévisionnel distinguant préparation, consultation, décision et mise à disposition des fonds.
Comparer le mandat et les offres avant de vous engager
Un courtier en crédit professionnel dans le Finistère doit rendre son intervention compréhensible dès le départ. L’enjeu n’est pas seulement de trouver une banque, mais de savoir ce qui sera fait, par qui et à quelles conditions.
- Périmètre : analyse, montage, consultation des banques, négociation et suivi jusqu’à quelle étape ?
- Rémunération : quels honoraires, commissions éventuelles, frais et conditions de paiement sont prévus ?
- Partenaires : quels financeurs sont accessibles pour ce type de dossier ?
- Suivi : qui répond aux questions et informe de l’avancement ?
- Mandat : quelles obligations, quelle durée et quelle éventuelle exclusivité comporte-t-il ?
Demandez des explications écrites sur les frais et vérifiez l’identité professionnelle du cabinet ainsi que son immatriculation à l’ORIAS lorsque son activité l’exige. Ne présumez pas que l’étude est gratuite : faites confirmer ses conditions avant de transmettre un dossier complet.
Pour comparer les propositions bancaires, examinez le coût global et les contraintes, pas uniquement le taux : frais, assurance éventuelle, garanties, caution personnelle, échéancier, conditions de remboursement anticipé et déblocage des fonds. Une mensualité plus faible peut correspondre à une durée plus longue, sans rendre l’offre moins coûteuse.
Pour prendre contact, préparez un message indiquant votre commune, votre activité, le type de projet, le montant estimé et l’échéance souhaitée. Demandez un premier rendez-vous consacré à la faisabilité et au périmètre de l’accompagnement. Vous disposerez ainsi d’une base concrète pour choisir votre conseiller, sans confondre prise de contact et engagement de financement.