Pour financer un achat à Annecy, commencez par faire chiffrer votre budget, puis comparez plusieurs propositions bancaires sur une base identique. Un courtier local peut préparer le dossier, solliciter ses partenaires et suivre les échanges jusqu’à la signature chez le notaire. L’objectif : obtenir un prêt compatible avec vos revenus, votre projet et votre marge de sécurité, plutôt qu’un taux attractif accompagné de conditions mal adaptées.
Définir un budget d’achat avant de chercher un taux
Votre capacité d’emprunt n’est pas votre budget immobilier. La première correspond au financement envisageable selon votre situation ; le second doit intégrer votre apport, mais aussi les frais d’acquisition, les éventuels travaux et les dépenses annexes. Pour un achat dans une copropriété annécienne, examinez également les charges et les travaux votés ou envisagés avant de fixer votre mensualité cible.
Une simulation constitue un premier repère, pas un accord bancaire. L’étude personnalisée tient notamment compte des revenus, des crédits en cours, de l’épargne et de la situation professionnelle. Un indépendant, un salarié aux revenus variables ou un acquéreur percevant des revenus en francs suisses doit faire préciser leur traitement par chaque établissement.
Raisonnez à plusieurs échelles : celle de la mensualité, celle du budget annuel et celle de votre horizon de détention. Une échéance supportable chaque mois peut laisser trop peu de place à un appel de fonds de copropriété ou à une réparation importante. Demandez donc deux simulations : l’une utilisant davantage votre apport, l’autre conservant une réserve de trésorerie. Cette comparaison rend visible le prix de votre sécurité financière.
Pour préparer l’étude, rassemblez généralement :
- Vos justificatifs d’identité et de situation professionnelle.
- Vos justificatifs de revenus et avis d’imposition.
- Vos relevés bancaires, justificatifs d’épargne et tableaux des crédits existants.
- Le compromis, les documents du bien et les devis de travaux, si vous les avez déjà.
Comparer les offres de crédit immobilier à Annecy sans se limiter au taux
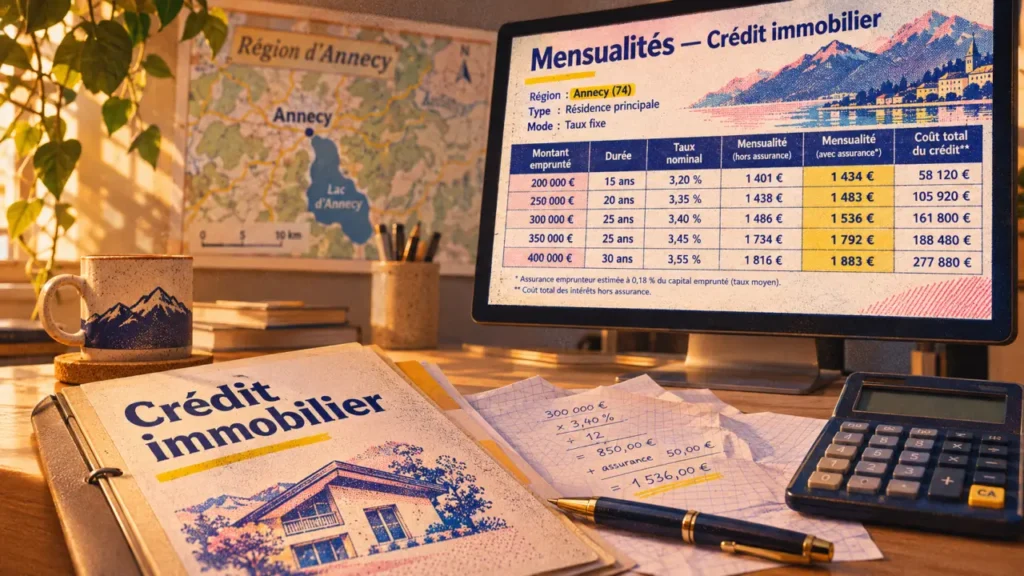
Il n’existe pas un taux unique applicable à tous les acheteurs d’Annecy. Le montant, la durée, l’apport et le profil influencent les propositions. Un taux indicatif n’est pas une offre ferme ; un taux moyen décrit un ensemble de dossiers, pas nécessairement le vôtre. Toute comparaison doit donc préciser la date, la durée et l’inclusion ou non de l’assurance.
CAFPI distingue notamment taux le plus bas, taux moyen obtenu et taux du marché, sur des durées de 10, 15, 20 et 25 ans. Sa méthode annoncée utilise les 15 derniers jours ; le taux bas correspond au premier décile, avec un minimum de 50 dossiers, et le calcul du taux moyen concerne des prêts d’au moins 80 000 euros. Ces précisions montrent pourquoi un chiffre isolé ne suffit pas pour juger votre proposition.
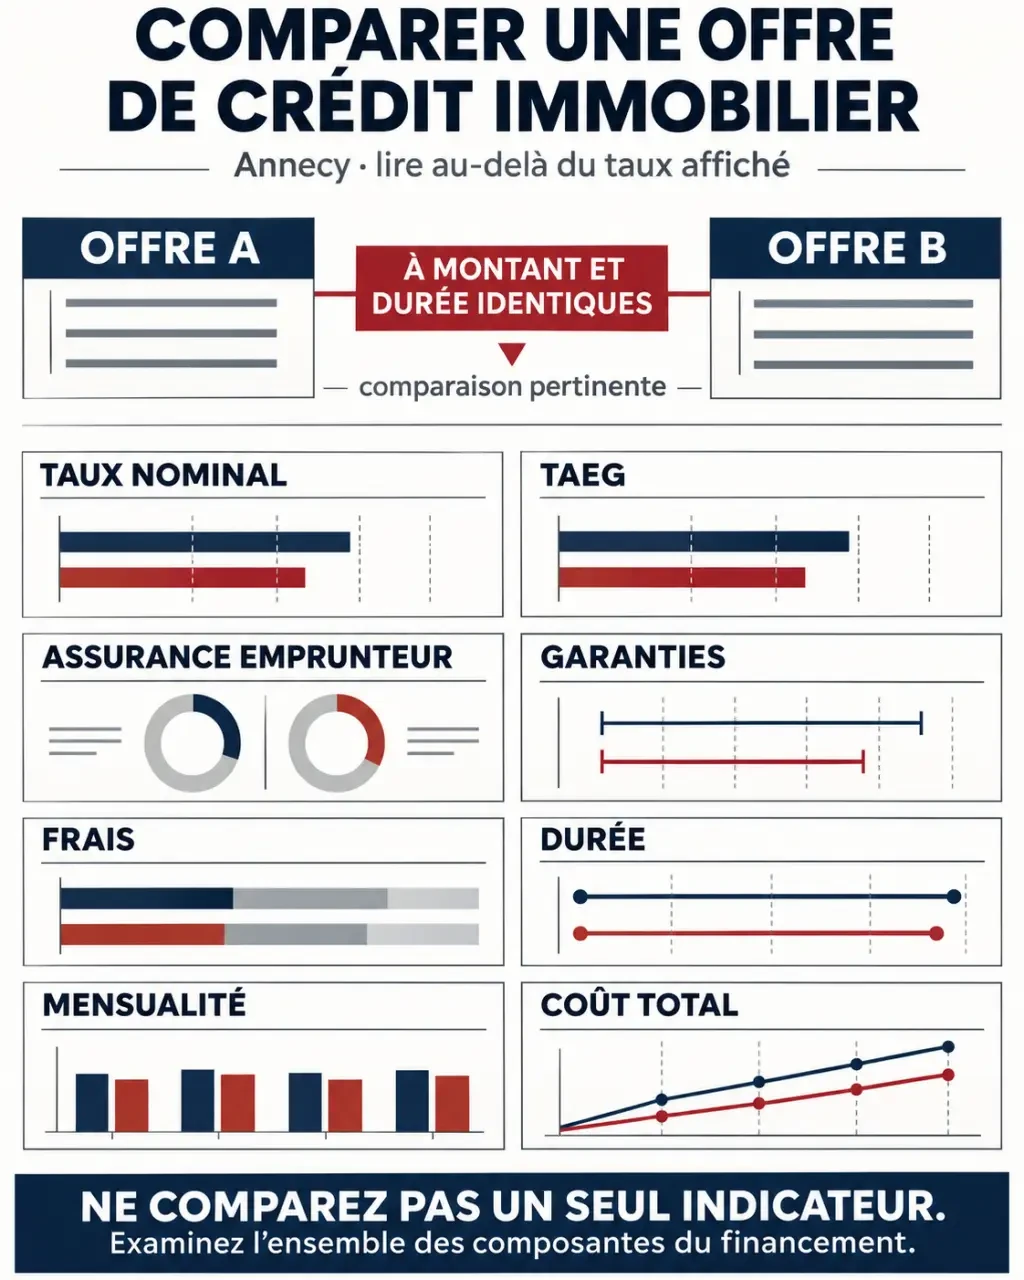
| Élément | Point à vérifier |
|---|---|
| Taux nominal | Comparer à montant et durée identiques. |
| TAEG | Examiner cet indicateur intégrant les coûts obligatoires connus liés au prêt. |
| Assurance | Comparer le coût, les garanties, les exclusions et les quotités. |
| Frais | Identifier dossier, garantie et éventuels honoraires de courtage. |
| Souplesse | Lire les conditions de modulation, report et remboursement anticipé. |
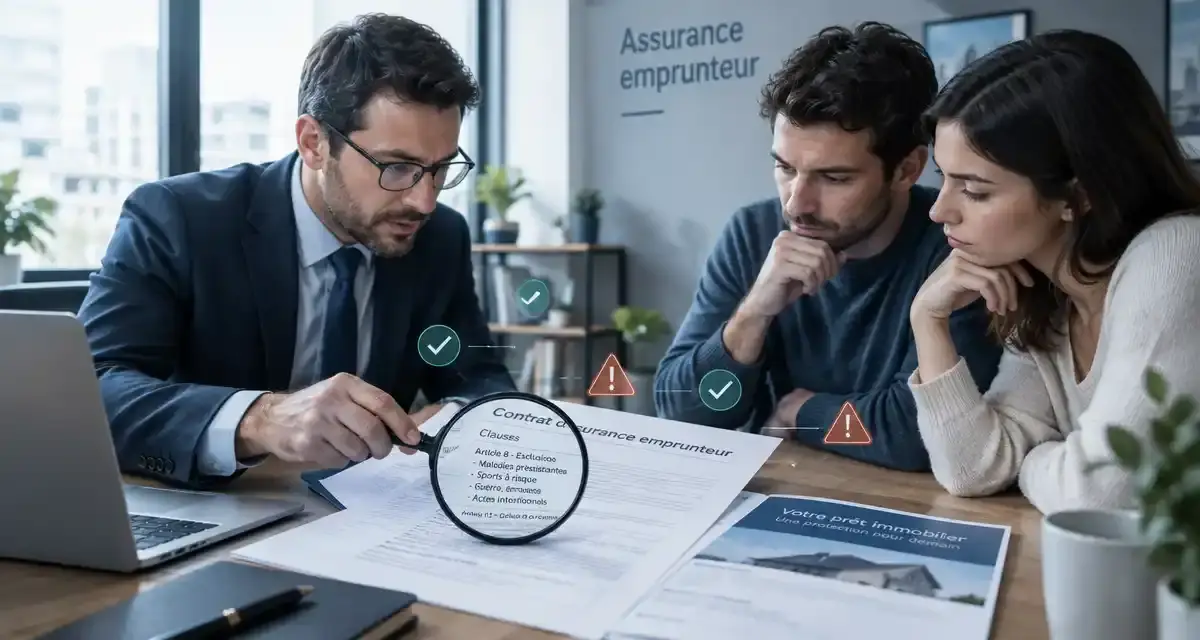
L’assurance emprunteur mérite une comparaison distincte. Vous pouvez proposer un contrat individuel plutôt que l’assurance groupe de la banque, sous réserve du respect des exigences d’équivalence de garanties. Ne comparez pas seulement les cotisations : vérifiez les définitions de l’invalidité, les exclusions, les franchises et la répartition de la couverture entre co-emprunteurs.
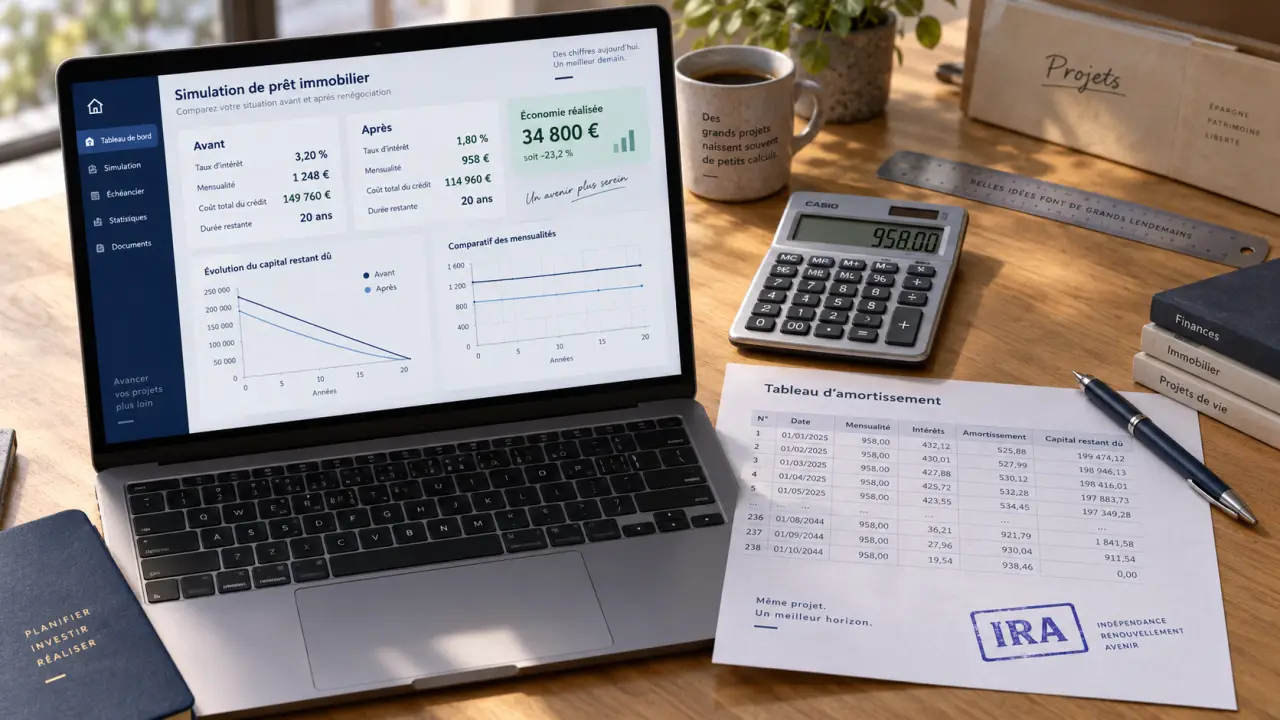
Enfin, demandez le coût total et le tableau d’amortissement. Une durée plus longue peut réduire la mensualité tout en augmentant le coût global. À l’inverse, une durée courte ne présente d’intérêt que si elle vous laisse un reste à vivre suffisant.
Adapter le montage au bien et à l’usage prévu
Résidence principale, investissement ou achat avec travaux
Un premier achat, une résidence secondaire et un investissement locatif ne se préparent pas de la même manière. Pour le locatif, faites préciser comment la banque retient les loyers prévisionnels, sans supposer qu’ils couvriront intégralement les échéances. Dans l’ancien avec travaux, présentez des devis pour distinguer le prix d’acquisition et l’enveloppe de rénovation.
Dans le neuf, en VEFA ou pour une construction, le calendrier des décaissements devient central. Demandez le fonctionnement des déblocages de fonds, les éventuels intérêts intercalaires et l’articulation avec votre loyer ou votre crédit actuel. Le financement doit couvrir la période de transition, pas seulement la situation après emménagement.
Prêts complémentaires et achat avant revente
Selon votre situation et les règles applicables, un PTZ, un prêt d’accession sociale, un prêt lié à un PEL ou un CEL, ou un financement Action Logement peut compléter le montage. Leur disponibilité et leurs conditions d’éligibilité doivent être vérifiées pour votre opération : ils ne sont ni automatiques ni interchangeables.
Si vous achetez avant de vendre, un prêt relais peut assurer la transition. Faites tester un scénario de vente plus lente ou à un prix inférieur à l’estimation initiale. Le montant attendu de la vente, le crédit restant et les charges temporaires doivent être examinés ensemble.
Choisir un courtier local et cadrer son intervention
Le courtier en prêt immobilier analyse votre dossier, recherche des financements auprès de ses partenaires et vous aide à comparer les conditions. Il ne décide pas de l’octroi du crédit et ne consulte pas nécessairement toutes les banques. Demandez quels établissements seront sollicités et comment seront coordonnées les démarches déjà engagées auprès de votre banque.
Avant de signer un mandat, faites préciser les honoraires, leurs conditions d’exigibilité, le périmètre de l’accompagnement et l’identité de votre interlocuteur. Vérifiez également l’immatriculation professionnelle à l’ORIAS. Les avis clients peuvent renseigner sur le suivi, mais ne prouvent pas que vous obtiendrez les mêmes conditions.
Pour un rendez-vous local, CAFPI indique une agence au 13 rue de la Minoterie, 74000 Annecy. Vousfinancer indique le 13, route de Frangy, place Jean Jaurès, Meythet, 74960 Annecy. Confirmez les coordonnées, les horaires et les modalités d’accueil avant de vous déplacer. Selon l’agence, un échange à distance peut également être proposé.
Lors du premier contact, annoncez le prix visé, votre apport, vos revenus, les crédits existants et votre échéance d’achat. Demandez une étude écrite avec les hypothèses retenues, plutôt qu’une simple estimation orale du taux.
Organiser les délais jusqu’à la signature et anticiper l’après
Consultez idéalement avant de faire une offre d’achat. Si le compromis est déjà signé, transmettez immédiatement la condition suspensive d’obtention de prêt et ses caractéristiques au conseiller. Empruntis évoque généralement 45 jours pour obtenir le financement : ce repère ne remplace pas le délai inscrit dans votre contrat.
- Faire valider le budget et compléter les justificatifs.
- Déposer les demandes et répondre rapidement aux pièces complémentaires.
- Comparer les propositions, l’assurance et les garanties.
- Vérifier l’offre de prêt et respecter le délai légal de réflexion de 10 jours.
- Coordonner le déblocage des fonds avec la banque et le notaire.
Un accord de principe ne vaut pas offre définitive. Si le calendrier devient trop serré, échangez sans attendre avec le notaire sur les démarches à entreprendre.
Pour un prêt existant, une renégociation auprès de votre banque ou un rachat par une autre peut être étudié. Intégrez les indemnités de remboursement anticipé, la nouvelle garantie, les éventuels frais de mainlevée et l’assurance. Un regroupement de crédits peut alléger les mensualités, mais allonger la durée et augmenter le coût total. Demandez toujours un bilan chiffré avant de décider.